

Was dieser Rechner leistet
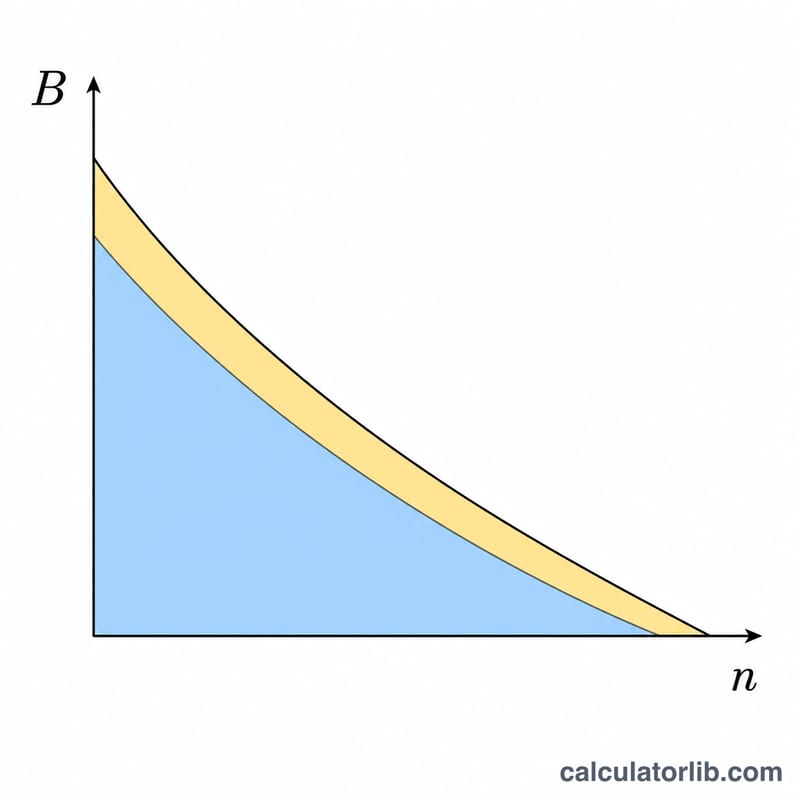
Der Kreditkarten-Rechner für die Tilgung mit fester Rate zeigt Ihnen, wie viele Monate es dauert, einen Kreditkartensaldo vollständig zu tilgen, wenn Sie jeden Monat denselben festen Betrag zahlen. Außerdem sehen Sie den Gesamtbetrag, den Sie zahlen werden, und welcher Anteil davon auf Zinsen entfällt. Das ist hilfreich, um einen Termin für die Schuldenfreiheit zu planen und zu sehen, wie stark eine höhere monatliche Rate die Laufzeit verkürzt.
So verwenden Sie den Rechner
Geben Sie Ihren aktuellen Saldo, den jährlichen Zinssatz der Karte (effektiver Jahreszins) und den festen Betrag ein, den Sie jeden Monat zahlen möchten. Der Rechner geht davon aus, dass die Zinsen monatlich aufgezinst werden und dass Sie mit der Karte keine neuen Käufe tätigen. Klicken Sie auf „Berechnen“, um die Anzahl der Monate (und Jahre) bis zur vollständigen Tilgung sowie die gesamten Zinskosten zu sehen.
Die Formel erklärt
Die Tilgungsdauer wird mit der Gleichung der Kreditamortisation ermittelt:
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot B}{P}\right)}{\ln(1 + r)}$$
Dabei ist r der monatliche Zinssatz (effektiver Jahreszins ÷ 12, als Dezimalzahl), B der Anfangssaldo und P die feste monatliche Rate. Das Ergebnis n ist die Anzahl der Monate, aufgerundet auf die nächste volle Zahlung. Wichtig: Wenn Ihre Rate kleiner oder gleich den monatlichen Zinsen (\(B \times r\)) ist, sinkt der Saldo nie und die Karte wird nie abbezahlt – der Rechner weist darauf hin.
Rechenbeispiel
Angenommen, Sie schulden $5.000 bei 18 % Jahreszins und zahlen $150 pro Monat. Der Monatszinssatz beträgt \(r = 0{,}18 / 12 = 0{,}015\). Dann ist $$n = \frac{-\ln\!\left(1 - \dfrac{0{,}015 \times 5000}{150}\right)}{\ln(1{,}015)} = \frac{-\ln(0{,}5)}{\ln(1{,}015)} \approx \frac{0{,}6931}{0{,}014889} \approx 46{,}56,$$ aufgerundet auf 47 Monate (etwa 3,9 Jahre). Insgesamt gezahlt: \(\approx 47 \times \$150 = \$7\,050\), davon etwa $2.050 Zinsen.
FAQ
Warum ist meine Rate „zu niedrig“? Wenn Ihre feste Rate die Zinsen eines Monats nicht übersteigt, wächst der Saldo oder bleibt dauerhaft gleich. Erhöhen Sie die Rate über \(B \times (\text{Jahreszins}/12)\).
Sind neue Käufe enthalten? Nein. Es wird angenommen, dass Sie keine weiteren Belastungen auf die Karte buchen.
Ist das Ergebnis gerundet? Ja – die Monate werden aufgerundet, da keine Teilzahlung am Ende möglich ist; im letzten Monat wird somit ein eventuell verbleibender kleiner Restsaldo beglichen.










