Was dieser Rechner leistet
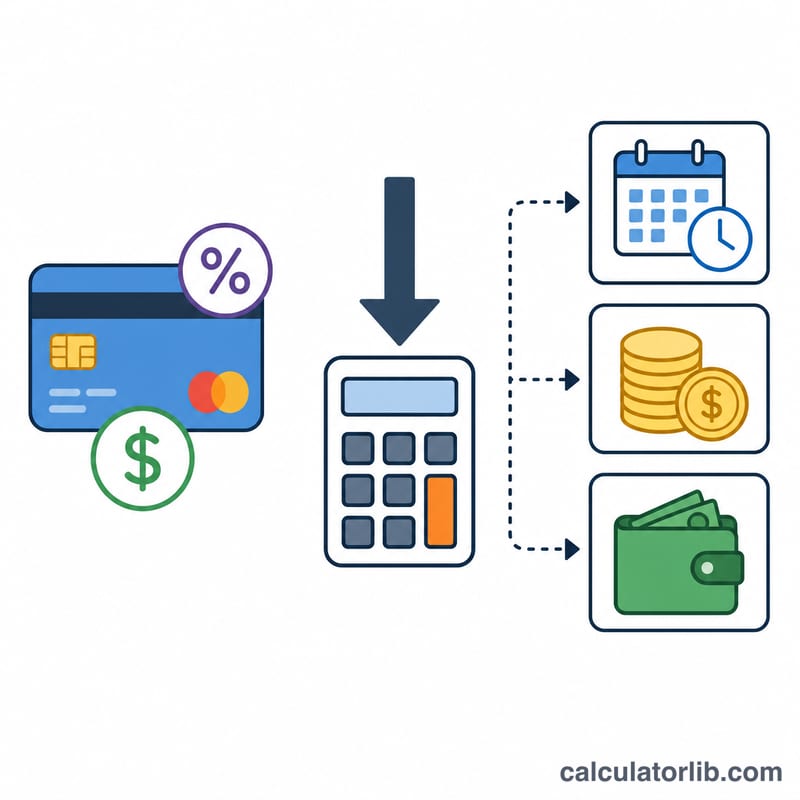
Der Kreditkarten-Tilgungsrechner zeigt Ihnen, wie lange es dauert, einen Kreditkartensaldo vollständig zurückzuzahlen, und wie viele Zinsen dabei insgesamt anfallen. Er arbeitet mit dem üblichen US-amerikanischen, auf dem US-Dollar basierenden APR-System (effektiver Jahreszins). Die Berechnung lässt sich jedoch auf jedes Revolving-Kreditkonto übertragen, das monatlich Zinseszinsen berechnet. Sie geben Ihren Saldo und den Zinssatz ein, wählen die gewünschte Planungsweise, und der Rechner liefert die Tilgungsdauer, die Gesamtzinsen und die Gesamtkosten.
Ihre Eingaben
- Aktueller Saldo ($) – der Betrag, den Sie derzeit auf der Karte schulden.
- Effektiver Jahreszins (APR %) – Ihr jährlicher Zinssatz. Der Rechner wandelt ihn in einen Monatszins um, indem er durch 12 teilt (z. B. werden aus 18% APR 1,5% pro Monat).
- Tilgungsmethode – wählen Sie Feste Monatsrate oder Zielzeitraum.
- Monatliche Rate ($) – wird bei der Methode „Feste Monatsrate“ verwendet; der Rechner simuliert jeden Monat, bis der Saldo null erreicht.
- Zielmonate bis zur Tilgung – wird bei der Methode „Zielzeitraum“ verwendet; der Rechner ermittelt die Rate, die Sie benötigen.
Die Formel
Um die Zahlung zu bestimmen, die erforderlich ist, um einen Saldo in einer festgelegten Anzahl von Monaten zu tilgen, verwendet der Rechner die übliche Annuitätenformel:
P = [B × (r/12) × (1 + r/12)n] ÷ [(1 + r/12)n − 1]
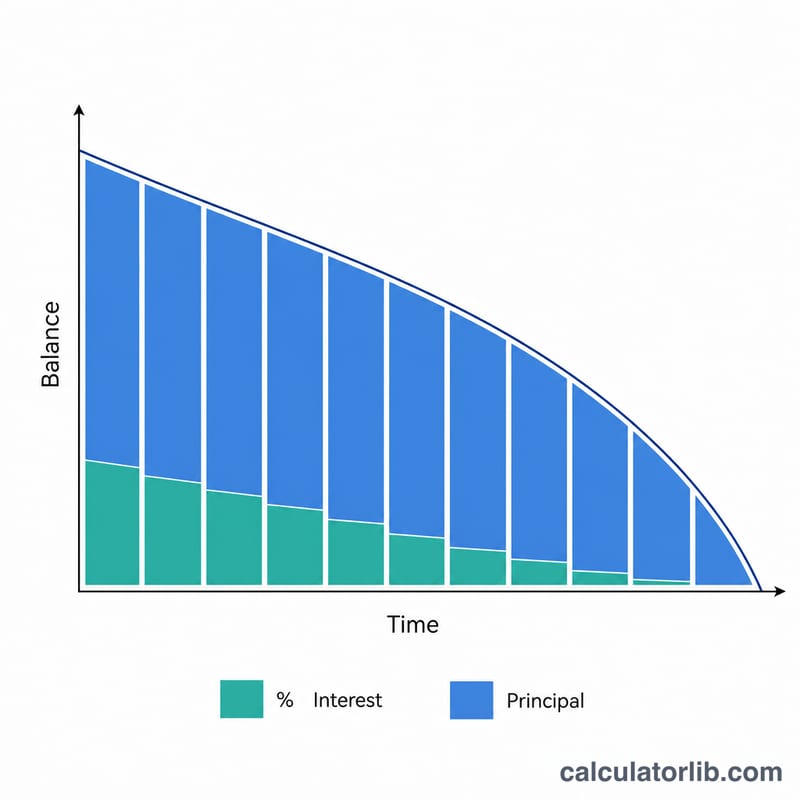
Dabei ist B der Saldo, r der Jahreszins als Dezimalzahl und n die Anzahl der Monate. Bei der Methode mit fester Zahlung geht der Rechner stattdessen Monat für Monat vor: Er berechnet die Zinsen (Saldo × Monatszins), zieht den verbleibenden Teil der Zahlung als Tilgung ab und wiederholt dies, bis der Saldo aufgebraucht ist. Liegt Ihre Zahlung unter den monatlichen Zinsen, warnt der Rechner, dass die Schuld nie getilgt wird.
Rechenbeispiel
Angenommen, Sie schulden $5.000 bei 18% APR und zahlen $200 pro Monat. Der Monatszins beträgt 1,5%. Die Zinsen des ersten Monats betragen $75, sodass $125 in die Tilgung fließen. Wenn Sie dies Monat für Monat fortführen, ist der Saldo nach etwa 32 Monaten getilgt, bei Gesamtzinsen von rund $1.312 – Gesamtkosten also von etwa $6.312.
Setzen Sie stattdessen ein Ziel von 24 Monaten, ergibt die Formel eine erforderliche Zahlung von etwa $249,62 pro Monat, wodurch sich die Zinsen auf rund $990 verringern.
FAQ
Warum tilgt eine kleine Zahlung die Schuld nie? Wenn Ihre Zahlung nur die monatlichen Zinsen deckt (oder darunter liegt), wird keine Tilgung geleistet. Der Rechner meldet in diesem Fall „Zahlung zu niedrig, um die Schuld zu tilgen“.
Spart man Geld, wenn man jeden Monat mehr zahlt? Ja. Höhere Zahlungen bedeuten, dass jeden Monat mehr in die Tilgung fließt. Der Saldo sinkt schneller, und die Gesamtzinsen verringern sich erheblich.
Ist der APR dasselbe wie der Monatszins? Nein. Der APR ist ein Jahreswert; der Rechner teilt ihn durch 12, um den Monatszins zu erhalten, der in allen Berechnungen verwendet wird.