Was dieser Rechner leistet
Der Kreditrückzahlungsrechner schätzt Ihre regelmäßige Rate, die Anzahl der Zahlungen pro Jahr, die insgesamt zu zahlenden Zinsen und die Gesamtkosten eines beliebigen Kredits. Anders als einfache Tools können Sie hier die Zinsverrechnung und die Zahlungshäufigkeit getrennt wählen. Der Rechner gleicht beide anschließend mathematisch ab, sodass das Ergebnis auch dann korrekt ist, wenn die Häufigkeiten voneinander abweichen. Er funktioniert für jede Währung und jedes Land.
Die Eingaben
- Kreditbetrag – das Darlehen, das Sie aufnehmen.
- Kreditlaufzeit (Jahre) – wie lange Sie für die Rückzahlung benötigen.
- Jahreszins (%) – der nominale Jahreszins.
- Zinsperiode – täglich, wöchentlich, monatlich, vierteljährlich oder jährlich (wie oft Zinsen hinzugerechnet werden).
- Zahlungsrhythmus – wöchentlich, zweiwöchentlich, monatlich, vierteljährlich (wie oft Sie eine Zahlung leisten).
Die Formel erklärt
Der Rechner wandelt zunächst den Nominalzins je nach gewählter Verrechnung in einen effektiven Jahreszins (EAR) um:
EAR = (1 + rate / n)n − 1, wobei n = Anzahl der Zinsverrechnungen pro Jahr.
Anschließend rechnet er den EAR in einen Zinssatz um, der zu Ihrer Zahlungshäufigkeit passt (p Zahlungen pro Jahr):
Zahlungszinssatz i = (1 + EAR)1/p − 1.
Zum Schluss wendet er die übliche Annuitätenformel auf die Gesamtzahl der Zahlungen an (N = Jahre × p):
Rate = P × [ i (1 + i)N ] / [ (1 + i)N − 1 ].
Beträgt der Zinssatz null, ist die Rate einfach Darlehensbetrag ÷ Gesamtzahl der Zahlungen. Gesamtzinsen = (Rate × N) − Darlehensbetrag, und Gesamtkosten = Rate × N.
Rechenbeispiel
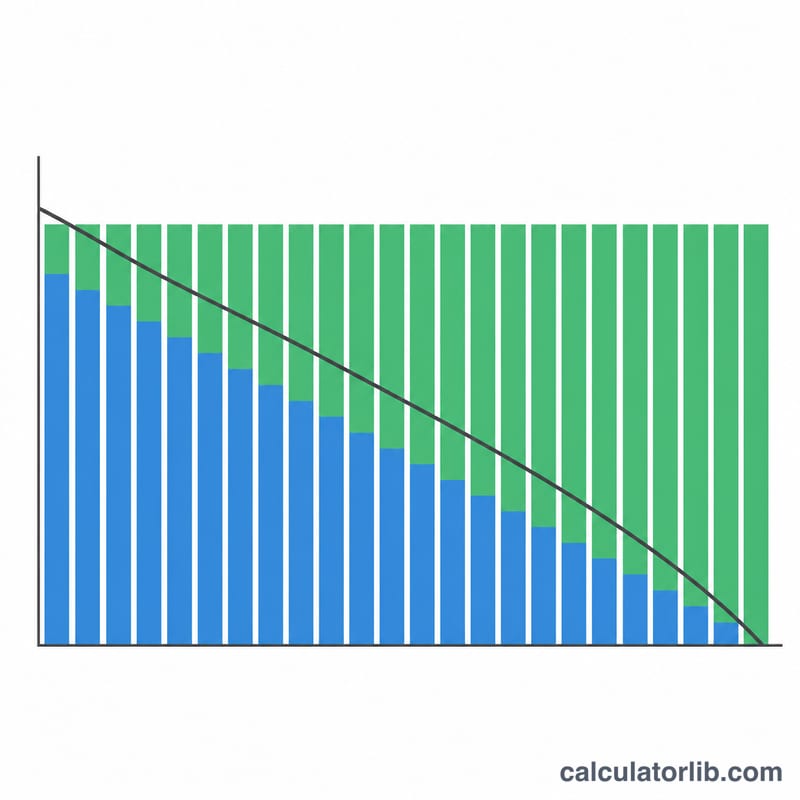
Sie leihen sich $20.000 über 5 Jahre bei 6% Zinsen, monatlich verzinst und monatlich zurückgezahlt. EAR = (1 + 0,06/12)12 − 1 ≈ 6,168%. Der monatliche Zahlungszinssatz beträgt ≈ 0,5%, mit N = 60 Zahlungen. Die Rate beläuft sich auf rund $386,66 pro Monat. Über 60 Zahlungen sind das etwa $23.200 Gesamtkosten und rund $3.200 Zinsen.
FAQ
Warum werden Zinsverrechnung und Zahlungshäufigkeit getrennt behandelt? Kreditgeber verrechnen Zinsen unter Umständen häufiger, als Sie zahlen. Die Umrechnung über den EAR stellt sicher, dass Ihre Rate die tatsächlichen Kosten widerspiegelt und die Abweichung nicht ignoriert wird.
Spart zweiwöchentliches Zahlen Geld? Bei zweiwöchentlicher Zahlung (26 Zahlungen pro Jahr) werden die Kosten in kleinere, häufigere Beträge aufgeteilt, und die Gesamtzinsen sinken im Vergleich zur monatlichen Zahlung leicht, weil die Restschuld schneller fällt.
Ist das ein verbindliches Angebot? Nein. Es handelt sich um eine Schätzung. Reale Kredite können Gebühren, Rundungsregeln oder abweichende Zinstagekonventionen enthalten. Bestätigen Sie die Zahlen daher bei Ihrem Kreditgeber.