O que esta calculadora faz
A Calculadora de Pagamento de Empréstimo estima o valor da sua parcela regular, o número de pagamentos por ano, o total de juros que você pagará e o custo total de qualquer empréstimo. Ao contrário de ferramentas básicas, ela permite escolher separadamente como os juros são capitalizados e com que frequência você paga, e depois concilia matematicamente os dois, de modo que o resultado seja preciso mesmo quando essas frequências são diferentes. Funciona para qualquer moeda e qualquer país.
Os dados que você informa
- Valor do empréstimo – o principal que você toma emprestado.
- Prazo do empréstimo (anos) – quanto tempo você levará para pagar.
- Taxa de juros anual (%) – a taxa nominal ao ano.
- Frequência de capitalização – Diária, Semanal, Mensal, Trimestral ou Anual (com que frequência os juros são acrescentados).
- Frequência de pagamento – Semanal, Quinzenal, Mensal, Trimestral (com que frequência você faz um pagamento).
A fórmula explicada
A calculadora primeiro transforma a taxa nominal em uma Taxa Efetiva Anual (EAR) com base na capitalização escolhida:
EAR = (1 + rate / n)n − 1, onde n = capitalizações por ano.
Em seguida, converte a EAR em uma taxa compatível com a sua frequência de pagamento (p pagamentos por ano):
taxa de pagamento i = (1 + EAR)1/p − 1.
Por fim, aplica a fórmula padrão de parcela de amortização sobre o número total de pagamentos (N = anos × p):
Payment = P × [ i (1 + i)N ] / [ (1 + i)N − 1 ].
Se a taxa for zero, a parcela é simplesmente o principal ÷ o total de pagamentos. Total de juros = (Payment × N) − Principal, e custo total = Payment × N.
Exemplo prático
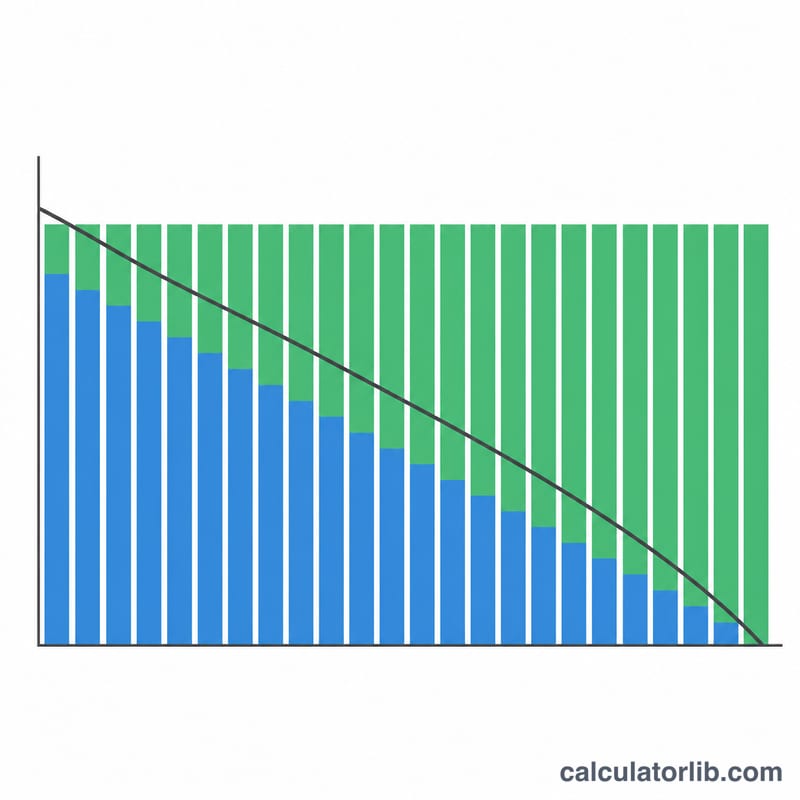
Tome emprestado $20.000 por 5 anos a 6% de juros, capitalizados mensalmente e pagos mensalmente. EAR = (1 + 0,06/12)12 − 1 ≈ 6,168%. A taxa de pagamento mensal ≈ 0,5%, com N = 60 pagamentos. A parcela fica em aproximadamente $386,66 por mês. Ao longo de 60 pagamentos, isso dá cerca de $23.200 de custo total e em torno de $3.200 em juros.
Perguntas frequentes
Por que separar a capitalização e a frequência de pagamento? Os credores podem capitalizar os juros com mais frequência do que você paga. Converter pela EAR garante que a sua parcela reflita o custo real, em vez de ignorar essa diferença.
Pagar quinzenalmente economiza dinheiro? O pagamento quinzenal (26 pagamentos por ano) divide o custo em valores menores e mais frequentes e reduz um pouco o total de juros em comparação ao mensal, porque o principal diminui mais rápido.
Este resultado é uma cotação exata? Não. É uma estimativa. Empréstimos reais podem incluir tarifas, regras de arredondamento ou convenções diferentes de contagem de dias, então confirme os valores com o seu credor.