

O que é uma calculadora de financiamento com amortização?
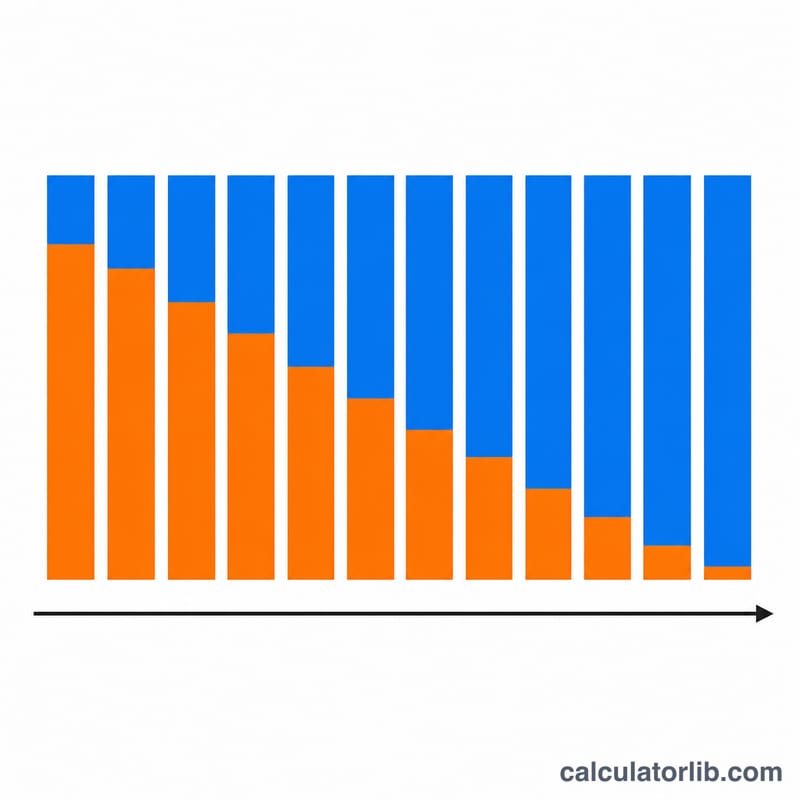
Um empréstimo amortizado é pago com uma parcela periódica fixa que cobre juros e principal. As primeiras parcelas são compostas majoritariamente por juros; as últimas, majoritariamente por principal, mas o valor da parcela permanece o mesmo. Esta calculadora determina essa parcela fixa, além do valor total que você pagará e do custo total de juros ao longo do empréstimo. A matemática é a amortização padrão universal, usada em financiamentos imobiliários, de veículos e empréstimos pessoais em todo o mundo, e não é específica de nenhum país.
Como usar
Informe o Valor do empréstimo (o principal que você toma emprestado), a Taxa de juros (% ao ano) como uma taxa nominal anual e o Prazo do empréstimo com sua unidade (anos ou meses). Escolha quantos Pagamentos por ano você faz (mensal é o padrão). A ferramenta retorna a parcela por período, o total de todas as parcelas, o total de juros pagos e o número de parcelas.
A fórmula explicada
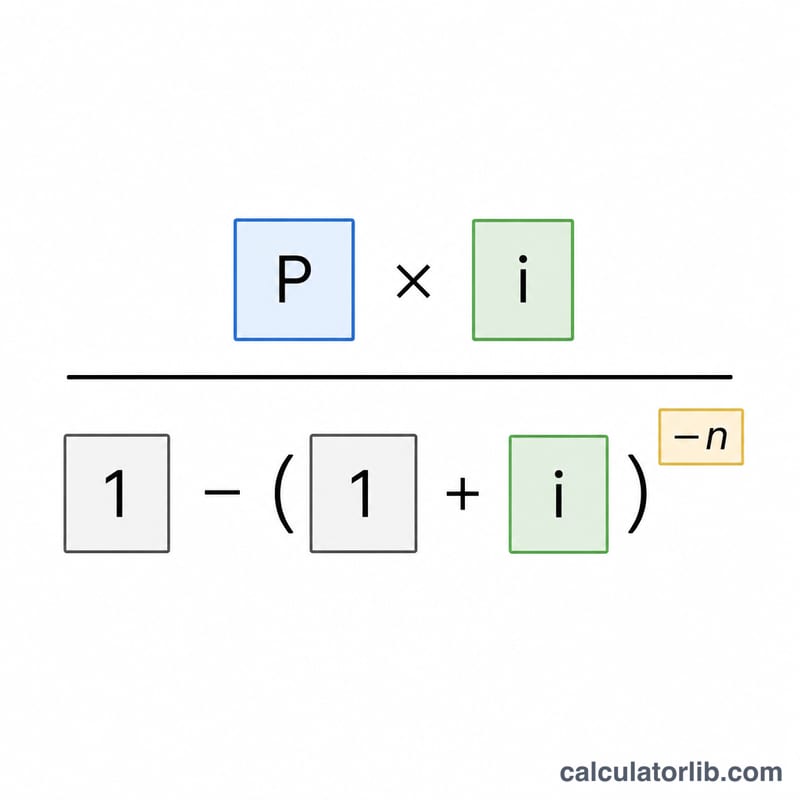
Seja \(P\) o principal, \(m\) os pagamentos por ano, \(n\) o número total de pagamentos e \(i\) a taxa periódica (taxa anual em decimal dividida por \(m\)). A parcela é $$\text{Pagamento} = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$ Se a taxa for zero, o denominador se anula, então a parcela é simplesmente \(P / n\). O total pago é \(\text{Pagamento} \cdot n\), e o total de juros é $$\text{Juros} = \text{Pagamento} \cdot n - P$$
Exemplo prático
Tome emprestado 100.000 a 6% ao ano por 30 anos, com pagamento mensal. Então \(m = 12\), \(n = 360\) e \(i = 0{,}06 / 12 = 0{,}005\). $$\text{Pagamento} = \frac{100\,000 \cdot 0{,}005}{1 - 1{,}005^{-360}} = \frac{500}{0{,}83396} = 599{,}55 \text{ por mês}$$ Total pago \(= 599{,}55 \cdot 360 = 215\,838{,}19\), e total de juros \(= 215\,838{,}19 - 100\,000 = 115\,838{,}19\).
Parcela e juros em diferentes cenários de empréstimo
A tabela abaixo mostra como a parcela mensal, o total pago e o total de juros mudam para um principal fixo de \(P = \$100\,000\) em três taxas anuais e três prazos. Todos os valores usam capitalização mensal (\(m = 12\)) e a fórmula de amortização \(\text{Pagamento} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}\), em que \(i\) é a taxa mensal e \(n\) é o número total de pagamentos.
| Taxa anual | Prazo | Parcela mensal | Total pago | Total de juros |
|---|---|---|---|---|
| 4% | 15 anos (180 parc.) | $739,69 | $133.144,20 | $33.144,20 |
| 4% | 20 anos (240 parc.) | $605,98 | $145.435,20 | $45.435,20 |
| 4% | 30 anos (360 parc.) | $477,42 | $171.871,20 | $71.871,20 |
| 6% | 15 anos (180 parc.) | $843,86 | $151.894,80 | $51.894,80 |
| 6% | 20 anos (240 parc.) | $716,43 | $171.943,20 | $71.943,20 |
| 6% | 30 anos (360 parc.) | $599,55 | $215.838,00 | $115.838,00 |
| 8% | 15 anos (180 parc.) | $955,65 | $172.017,00 | $72.017,00 |
| 8% | 20 anos (240 parc.) | $836,44 | $200.745,60 | $100.745,60 |
| 8% | 30 anos (360 parc.) | $733,76 | $264.153,60 | $164.153,60 |
Ao ler cada bloco de taxa de cima para baixo, vê-se a troca principal: prazos mais longos reduzem a parcela mensal, mas aumentam o total de juros. Ao comparar o mesmo prazo entre as taxas, nota-se que cada aumento de dois pontos percentuais na taxa anual acrescenta bastante tanto à parcela quanto ao custo total.
O que seus resultados significam
A calculadora retorna três valores relacionados:
- Parcela mensal — o valor fixo devido a cada período que quita totalmente o empréstimo ao longo do prazo. Cada parcela é dividida entre juros sobre o saldo devedor e uma parte do principal; as primeiras parcelas são majoritariamente juros, as últimas majoritariamente principal.
- Total das parcelas — a parcela mensal multiplicada pelo número de pagamentos \(n\). É todo o dinheiro que sai da sua conta ao longo do empréstimo.
- Total de juros — o total das parcelas menos o principal original \(P\). É o custo de tomar o empréstimo, ou seja, tudo o que é pago além do que foi emprestado.
Um prazo mais longo reduz a parcela mensal porque o mesmo principal é distribuído em mais períodos, mas aumenta o total de juros porque o saldo é mantido por mais tempo e gera juros em mais períodos. Um prazo mais curto faz o oposto: parcela maior, mas menos juros no total.
A taxa anual é uma taxa nominal anual. A calculadora a converte em taxa periódica dividindo pelo número de pagamentos por ano: \(i = \dfrac{\text{APR}}{m}\). Para uma taxa de 6% ao ano com pagamento mensal, a taxa periódica é \(i = 0{,}06 / 12 = 0{,}005\) (0,5% ao mês). O número de pagamentos é \(n = \text{anos} \times m\). Como os juros incidem sobre o saldo decrescente a cada período, mesmo uma pequena mudança na taxa periódica altera de forma perceptível a parcela e o total de juros.
Esta é uma informação educacional geral sobre como funcionam os empréstimos amortizados, não aconselhamento financeiro pessoal. As ofertas reais podem incluir tarifas, seguros ou convenções de capitalização diferentes deste modelo simplificado.
Termos e variáveis principais
| Termo | Símbolo | Definição |
|---|---|---|
| Principal | \(P\) | O valor original emprestado, antes da adição de qualquer juro. |
| Taxa nominal anual | — | A taxa de juros anual declarada no empréstimo, expressa em percentual ao ano antes da conversão em taxa periódica. |
| Taxa periódica | \(i\) | A taxa de juros aplicada a cada período de pagamento, igual à taxa anual dividida pelo número de pagamentos por ano: \(i = \text{APR}/m\). |
| Pagamentos por ano | \(m\) | Quantos pagamentos são feitos por ano (por exemplo, 12 para mensal, 26 para quinzenal, 52 para semanal). |
| Número de pagamentos | \(n\) | Total de pagamentos ao longo de todo o prazo, \(n = \text{anos} \times m\); é o expoente na fórmula de amortização. |
| Amortização | — | O processo de quitar um empréstimo por meio de parcelas periódicas iguais, cada uma cobrindo os juros do período mais uma parte do principal até o saldo chegar a zero. |
| Total de juros | — | A soma de todos os juros pagos ao longo do empréstimo, igual ao total das parcelas menos o principal. |
Perguntas frequentes
A taxa de juros é nominal ou efetiva? Ela é tratada como uma taxa nominal anual e dividida pelos pagamentos por ano para obter a taxa periódica, a convenção padrão de amortização.
Por que minha parcela real pode diferir em alguns centavos? Os credores arredondam cada parcela para o centavo, então a última parcela prevista pode se ajustar levemente. O resumo aqui usa a fórmula exata.
E se a taxa for 0%? A parcela é simplesmente o principal dividido igualmente entre todos os pagamentos, e o total de juros é zero.












