O que é uma calculadora de financiamento de barco?
Uma calculadora de financiamento de barco estima a parcela mensal fixa para financiar um barco novo ou usado. Ao informar o valor que você pretende financiar, a taxa de juros anual (APR) e o prazo do financiamento em anos, você vê na hora o valor da parcela mensal, o total de juros que pagará ao longo do financiamento e o custo total do empréstimo. Isso ajuda você a comparar instituições financeiras, escolher um prazo e planejar seu orçamento com segurança antes de assinar.
Como usar
Informe três valores: o valor do financiamento (o preço do barco menos a entrada), a taxa de juros anual em porcentagem e o prazo do financiamento em anos. A calculadora converte o prazo em meses e a taxa em taxa mensal, e então aplica a fórmula padrão de amortização para encontrar a sua parcela mensal fixa.
A fórmula explicada
A parcela usa a equação de empréstimo amortizável:
$$M = \frac{P \cdot r \cdot (1 + r)^n}{(1 + r)^n - 1}$$
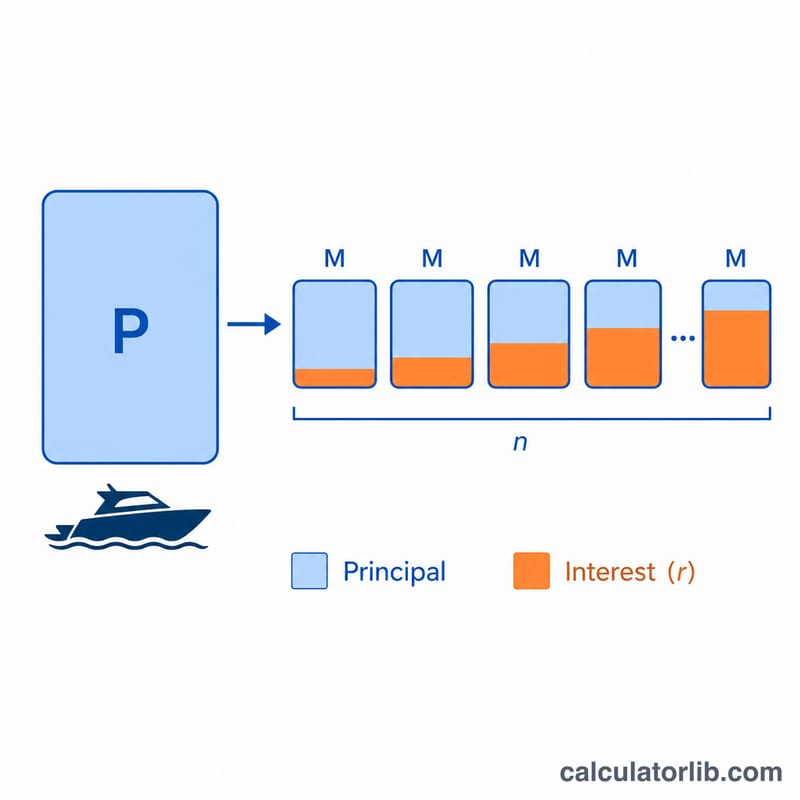
em que P é o principal, r é a taxa de juros mensal (taxa anual \(\div 12 \div 100\)) e n é o número de parcelas mensais (anos \(\times 12\)). Cada parcela cobre os juros do mês mais uma parte do principal, de modo que o saldo chega a zero com a última parcela.
Exemplo prático
Suponha que você financie $50.000 a 7,5% de APR por 10 anos. A taxa mensal é \(0{,}075 \div 12 = 0{,}00625\) e \(n = 120\) meses. Aplicando a fórmula, a parcela mensal é de cerca de $593,51. Ao longo de 120 meses você paga aproximadamente $71.221 no total, ou seja, cerca de $21.221 em juros.
Parcela mensal para diferentes prazos e taxas
A tabela abaixo mostra a parcela mensal estimada de principal e juros, o total de juros e o custo total para um valor financiado fixo de $50.000, considerando prazos comuns de financiamento de barcos e duas taxas percentuais anuais (APR) representativas. Todos os valores usam a fórmula padrão de amortização \(M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n-1}\), em que \(r\) é a taxa mensal e \(n\) é o número de parcelas mensais.
| Prazo | APR | Parcela mensal | Total de juros | Custo total |
|---|---|---|---|---|
| 5 anos | 7% | $990,06 | $9.403,51 | $59.403,51 |
| 10 anos | 7% | $580,54 | $19.665,16 | $69.665,16 |
| 15 anos | 7% | $449,41 | $30.894,04 | $80.894,04 |
| 20 anos | 7% | $387,65 | $43.036,71 | $93.036,71 |
| 5 anos | 9% | $1.037,92 | $12.275,07 | $62.275,07 |
| 10 anos | 9% | $633,38 | $26.005,65 | $76.005,65 |
| 15 anos | 9% | $507,13 | $41.283,93 | $91.283,93 |
| 20 anos | 9% | $449,86 | $57.967,40 | $107.967,40 |
Observe que, para uma mesma taxa, alongar o prazo reduz a parcela mensal, mas aumenta o total de juros pagos. Aumentar a APR eleva tanto a parcela mensal quanto o custo total.
Principais termos explicados
- Principal (P)
- O valor que você realmente toma emprestado — o preço do barco menos qualquer entrada ou barco dado como parte do pagamento. Os juros incidem sobre o principal em aberto.
- APR (taxa percentual anual)
- O custo anual do empréstimo expresso em porcentagem. Nesta calculadora, a APR é tratada como a taxa de juros anual nominal, que é dividida por 12 para obter a taxa mensal.
- Taxa mensal (r)
- A APR convertida em valor mensal: \(r = \text{APR} \div 1200\). Por exemplo, uma APR de 7% resulta em uma taxa mensal de cerca de 0,005833.
- Prazo do financiamento
- O período em que o empréstimo é pago, aqui informado em anos e convertido em \(n = 12 \times \text{anos}\) parcelas mensais. Financiamentos de barcos costumam durar de 5 a 20 anos.
- Amortização
- O processo de quitar um empréstimo com parcelas periódicas iguais, em que cada parcela cobre os juros devidos mais uma parte do principal. As primeiras parcelas são compostas principalmente de juros; as últimas, principalmente de principal.
- Entrada
- O dinheiro que você paga à vista. Uma entrada maior reduz o principal e, consequentemente, a parcela mensal e o total de juros.
- Total de juros
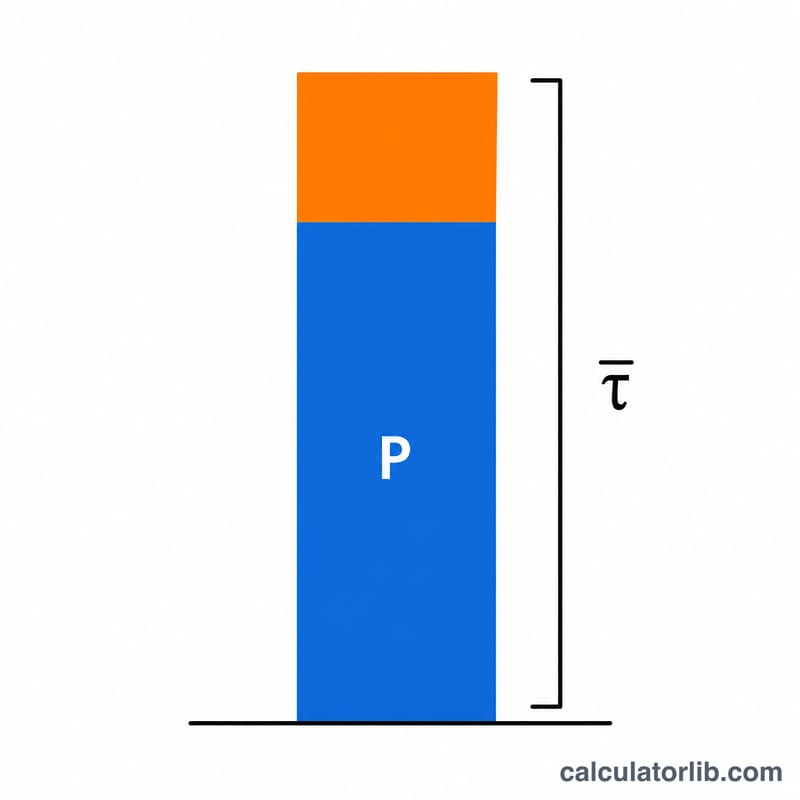
- A soma de todos os juros cobrados ao longo do financiamento — o valor pago além do principal original.
- Custo total do empréstimo
- O principal mais o total de juros — o valor total que você terá pago até a quitação do financiamento.
Entendendo o seu resultado
A parcela mensal mostrada por esta calculadora inclui apenas principal e juros. Ela não inclui imposto sobre vendas, taxas de registro, seguro do barco, taxas de marina ou vaga, manutenção, nem itens opcionais como cobertura gap ou garantias estendidas. O custo real de ter o barco será maior do que a parcela do financiamento isoladamente, então reserve um orçamento separado para essas despesas.
O valor do total de juros é o montante acumulado que você paga à instituição financeira além do dinheiro emprestado. Ele é calculado como a parcela mensal multiplicada pelo número de parcelas, menos o principal original: \(\text{Juros Totais} = (M \times n) - P\). Esse é o preço real de financiar a compra em vez de pagar à vista.
Existe uma relação direta e objetiva entre o prazo e o custo total. Um prazo mais longo distribui o principal em mais parcelas, então cada parcela mensal é menor — mas, como os juros incidem sobre o saldo por mais anos, você paga mais juros no total. Um prazo mais curto aumenta a parcela mensal, mas reduz o total de juros e permite construir patrimônio no barco mais rápido. Escolher o prazo, portanto, é equilibrar a parcela que cabe no seu bolso e o valor total que você está disposto a pagar ao longo do financiamento.
Perguntas frequentes
Isso inclui impostos, registro ou seguro? Não. A calculadora estima apenas principal e juros. Some seguro, registro e outras taxas separadamente.
Qual APR devo esperar em um financiamento de barco? As taxas variam bastante conforme a pontuação de crédito, o prazo e se o barco é novo ou usado — muitas vezes de aproximadamente 6%–11%. Use a taxa informada pela sua instituição financeira.
Um prazo mais longo pode reduzir minha parcela? Sim, um prazo mais longo reduz a parcela mensal, mas aumenta o total de juros pagos ao longo do financiamento.