Tekne Kredisi Hesaplama Aracı Nedir?
Tekne kredisi hesaplama aracı, sıfır veya ikinci el bir teknenin finansmanı için ödeyeceğiniz sabit aylık taksiti tahmin eder. Çekmeyi planladığınız kredi tutarını, yıllık faiz oranını (APR) ve vadeyi yıl cinsinden girdiğinizde; aylık taksitinizi, kredi boyunca ödeyeceğiniz toplam faizi ve borçlanmanın toplam maliyetini anında görürsünüz. Bu sayede farklı kredi kuruluşlarını karşılaştırabilir, size uygun vadeyi seçebilir ve sözleşmeyi imzalamadan önce bütçenizi rahatça planlayabilirsiniz.
Nasıl Kullanılır?
Üç değer girmeniz yeterli: kredi tutarı (tekne fiyatından peşinatınızı düştükten sonra kalan miktar), yüzde olarak yıllık faiz oranı ve yıl cinsinden vade. Hesaplama aracı vadeyi aya, yıllık oranı da aylık faize çevirir; ardından standart amortisman formülünü uygulayarak sabit aylık taksitinizi bulur.
Formülün Açıklaması
Taksit tutarı, amortismanlı kredi denklemiyle hesaplanır:
$$M = \frac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$
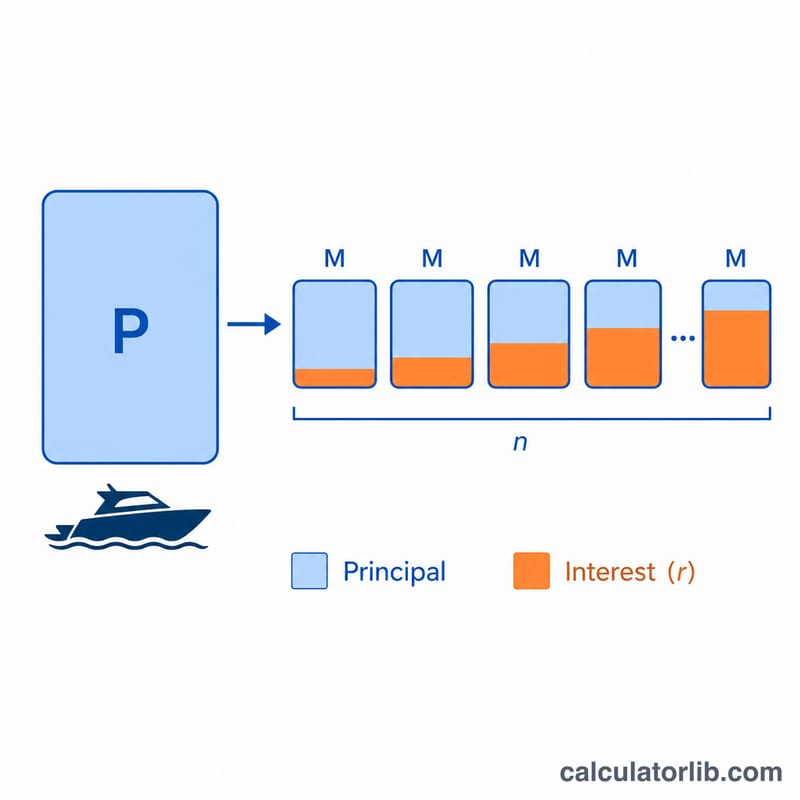
Burada P anaparayı, r aylık faiz oranını (yıllık oran ÷ 12 ÷ 100) ve n toplam aylık taksit sayısını (yıl × 12) ifade eder. Her taksit, o ayın faizini ve anaparanın bir kısmını kapsar; böylece son ödemeyle birlikte bakiye sıfırlanır.
Örnek Hesaplama
Diyelim ki %7,5 yıllık faizle 10 yıl vadeli 50.000 $ kredi çekiyorsunuz. Aylık faiz \(0{,}075 \div 12 = 0{,}00625\) ve \(n = 120\) ay olur. Bu değerleri formüle yerleştirdiğinizde aylık taksit yaklaşık 593,51 $ çıkar. 120 ay boyunca toplamda kabaca 71.221 $ ödersiniz; yani yaklaşık 21.221 $ faiz ödemiş olursunuz.
Farklı Vadeler ve Oranlar Arasında Aylık Ödeme
Aşağıdaki tablo, sabit bir kredi tutarı olan 50.000 $ için tahmini aylık anapara ve faiz ödemesi, toplam faiz ve toplam maliyeti iki temsili yıllık yüzde oran (APR) ile ortak tekne kredisi vadelerine göre göstermektedir. Tüm rakamlar standart amortisman formülü \(M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n-1}\) kullanır; burada \(r\) aylık oran ve \(n\) aylık ödeme sayısıdır.
| Vade | APR | Aylık Ödeme | Toplam Faiz | Toplam Maliyet |
|---|---|---|---|---|
| 5 yıl | 7% | $990.06 | $9.403,51 | $59.403,51 |
| 10 yıl | 7% | $580.54 | $19.665,16 | $69.665,16 |
| 15 yıl | 7% | $449.41 | $30.894,04 | $80.894,04 |
| 20 yıl | 7% | $387.65 | $43.036,71 | $93.036,71 |
| 5 yıl | 9% | $1.037,92 | $12.275,07 | $62.275,07 |
| 10 yıl | 9% | $633.38 | $26.005,65 | $76.005,65 |
| 15 yıl | 9% | $507.13 | $41.283,93 | $91.283,93 |
| 20 yıl | 9% | $449.86 | $57.967,40 | $107.967,40 |
Herhangi bir oranda vadenin uzatılmasının aylık ödemeyi azalttığını ancak ödenen toplam faizi arttırdığını göz önünde bulundurun. APR'nin artırılması hem aylık ödemeyi hem de toplam maliyeti artırır.
Önemli Terimler Açıklandı
- Anapara (P)
- Aslında ödünç aldığınız miktar — teknenin fiyatı eksi herhangi bir peşin ödeme veya takas değeri. Faiz, ödenmemiş anapara üzerine uygulanır.
- APR (Yıllık Yüzde Oran)
- Bir yüzde olarak ifade edilen kredinin yıllık maliyeti. Bu hesaplayıcıda APR, aylık oranı elde etmek için 12'ye bölünen nominal yıllık faiz oranı olarak işlem görür.
- Aylık oran (r)
- APR'nin aylık rakama dönüştürülmüş hali: \(r = \text{APR} \div 1200\). Örneğin, 7% APR yaklaşık 0,005833 aylık oran verir.
- Kredi vadesi
- Kredinin geri ödendiği zaman uzunluğu; burada yıl cinsinden girilir ve \(n = 12 \times \text{yıl}\) aylık ödemeye dönüştürülür. Tekne kredileri genellikle 5 ile 20 yıl arasında sürer.
- Amortisman
- Bir kredinin eşit dönemsel ödemelerle ödenmesi süreci; burada her ödeme, vadesi gelen faiz artı anaparanın bir bölümünü karşılar. Erken ödemeler çoğunlukla faizdir; daha sonraki ödemeler çoğunlukla anapara.
- Peşin ödeme
- Önceden ödediğiniz nakittir. Daha büyük bir peşin ödeme anaparayı ve dolayısıyla aylık ödemeyi ve toplam faizi azaltır.
- Toplam faiz
- Kredinin ömrü boyunca tüm faiz ücretlerinin toplamı — orijinal anapara üzerinde ödenen tutardır.
- Toplam borçlanma maliyeti
- Anapara artı toplam faiz — kredi tatmin edildikten sonra ödemesi yapacağınız toplam tutardır.
Sonucunuzu Anlama
Bu hesaplayıcı tarafından gösterilen aylık ödeme, yalnızca anapara ve faizdir. Satış vergisi, kayıt ücretleri, tekne sigortası, marina veya slip ücretleri, bakım veya boşluk kapsamı veya uzatılmış garanti gibi isteğe bağlı ek özellikler içermez. Mülkiyetin gerçek cebinden çıkan maliyeti tek başına kredi ödemesinden daha yüksek olacaktır; bu nedenle bunlar için ayrı olarak bütçe ayırın.
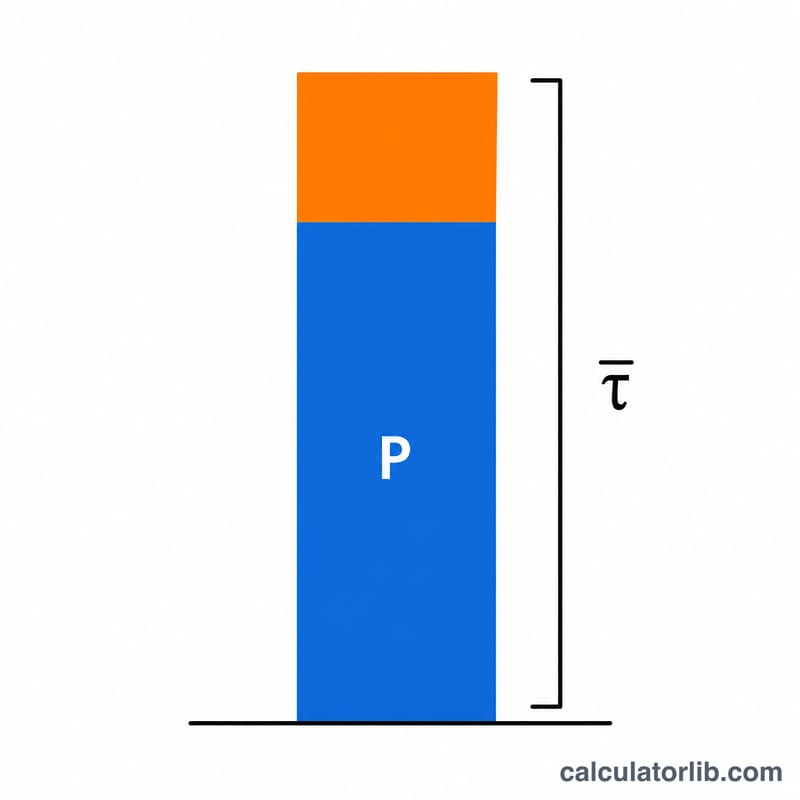
Toplam faiz rakamı, ödünç aldığınız para üzerinden borç verene ödediğiniz kümülatif tutardır. Aylık ödeme çarpı ödeme sayısı eksi orijinal anapara olarak hesaplanır: \(\text{Toplam Faiz} = (M \times n) - P\). Bu, nakit ödeme yerine satın almayı finanse etmenin gerçek fiyatıdır.
Vade uzunluğu ve toplam maliyet arasında doğrudan ve olgusal bir denge-dengesi vardır. Daha uzun bir vade, anaparayı daha fazla ödemeye yayar; bu nedenle her aylık ödeme daha küçüktür — ancak faiz bakiye üzerinde daha fazla yıl tahakkuk ettiğinden, genel olarak daha fazla faiz ödersiniz. Daha kısa bir vade, aylık ödemeyi artırır ancak toplam faizi azaltır ve tekne üzerine daha hızlı öz sermaye oluşturmanızı sağlar. Bir vade seçmek, bu nedenle aylık karşılanabilirlik ile kredinin ömrü boyunca ödemeye istekli olduğunuz toplam tutar arasında bir dengeleme konusudur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergi, kayıt veya sigorta bu hesaba dahil mi? Hayır. Hesaplama yalnızca anapara ve faizi kapsar. Sigorta, kayıt masrafları ve diğer ücretleri ayrıca eklemeniz gerekir.
Tekne kredisinde nasıl bir faiz oranı bekleyebilirim? Oranlar; kredi notunuza, vadeye ve teknenin sıfır mı ikinci el mi olduğuna göre büyük ölçüde değişir; genellikle yaklaşık %6–%11 aralığındadır. Kredi kuruluşunuzun size verdiği oranı kullanın. Not: Bu oranlar ABD piyasası içindir; Türkiye'deki banka ve finansman kuruluşlarının taşıt/tekne kredisi koşulları farklılık gösterir.
Daha uzun vade taksitimi düşürür mü? Evet, daha uzun bir vade aylık taksiti azaltır ancak kredi süresi boyunca ödenen toplam faizi artırır.