Was ist ein Bootskredit-Rechner?
Ein Bootskredit-Rechner ermittelt die feste monatliche Rate für die Finanzierung eines neuen oder gebrauchten Boots. Wenn Sie den geplanten Kreditbetrag, den Jahreszins (APR) und die Laufzeit in Jahren eingeben, sehen Sie sofort Ihre monatliche Rate, die insgesamt anfallenden Zinsen über die gesamte Laufzeit und die Gesamtkosten der Finanzierung. So können Sie Anbieter vergleichen, eine Laufzeit wählen und vor der Unterschrift sicher planen.
So verwenden Sie den Rechner
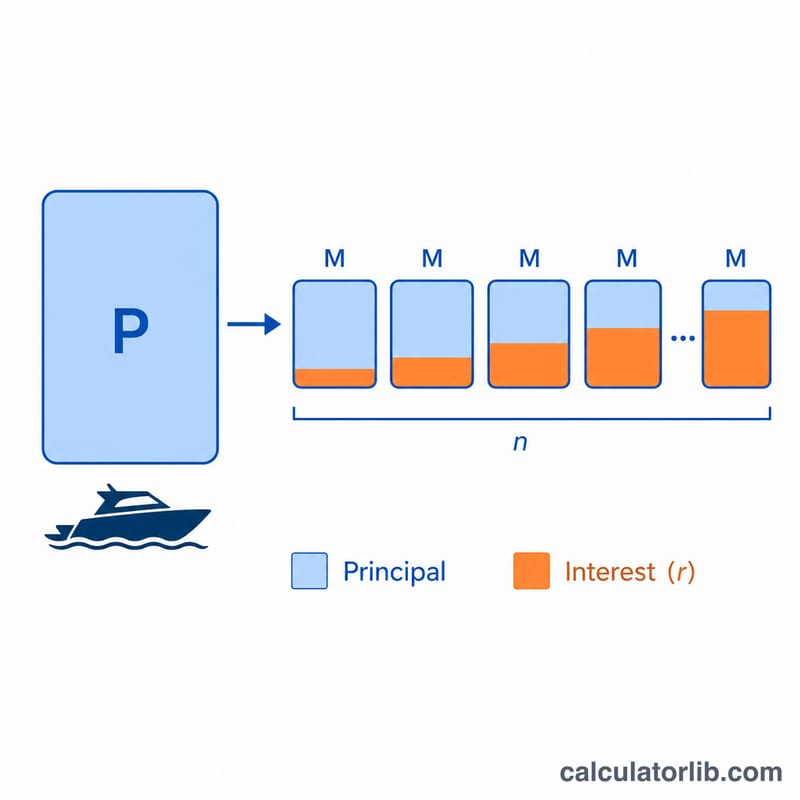
Geben Sie drei Werte ein: den Kreditbetrag (Kaufpreis des Boots abzüglich Ihrer Anzahlung), den jährlichen Zinssatz in Prozent und die Kreditlaufzeit in Jahren. Der Rechner wandelt die Laufzeit in Monate und den Zinssatz in einen Monatszins um und wendet anschließend die übliche Annuitätenformel an, um Ihre gleichbleibende monatliche Rate zu bestimmen.
Die Formel erklärt
Die Rate wird mit der Gleichung für Annuitätendarlehen berechnet:
$$M = \frac{P \cdot r \cdot (1 + r)^n}{(1 + r)^n - 1}$$
Dabei ist P der Kreditbetrag, r der monatliche Zinssatz (Jahreszins \(\div 12 \div 100\)) und n die Anzahl der monatlichen Raten (Jahre \(\times 12\)). Jede Rate deckt die Zinsen des Monats sowie einen Teil der Tilgung ab, sodass der Saldo mit der letzten Rate auf null sinkt.
Rechenbeispiel
Angenommen, Sie leihen sich 50.000 $ zu 7,5 % APR für 10 Jahre. Der Monatszins beträgt \(0{,}075 \div 12 = 0{,}00625\) und \(n = 120\) Monate. Eingesetzt ergibt sich eine monatliche Rate von etwa $593,51. Über 120 Monate zahlen Sie insgesamt rund $71.221, also etwa $21.221 an Zinsen.
Monatliche Rate bei unterschiedlichen Laufzeiten und Zinssätzen
Die folgende Tabelle zeigt die geschätzte monatliche Rate (Tilgung und Zinsen), die Gesamtzinsen und die Gesamtkosten für einen festen Kreditbetrag von $50.000 bei üblichen Bootskredit-Laufzeiten und zwei repräsentativen effektiven Jahreszinsen (APR). Alle Werte verwenden die übliche Annuitätenformel \(M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n-1}\), wobei \(r\) der Monatszins und \(n\) die Anzahl der monatlichen Raten ist.
| Laufzeit | APR | Monatliche Rate | Gesamtzinsen | Gesamtkosten |
|---|---|---|---|---|
| 5 Jahre | 7% | $990,06 | $9.403,51 | $59.403,51 |
| 10 Jahre | 7% | $580,54 | $19.665,16 | $69.665,16 |
| 15 Jahre | 7% | $449,41 | $30.894,04 | $80.894,04 |
| 20 Jahre | 7% | $387,65 | $43.036,71 | $93.036,71 |
| 5 Jahre | 9% | $1.037,92 | $12.275,07 | $62.275,07 |
| 10 Jahre | 9% | $633,38 | $26.005,65 | $76.005,65 |
| 15 Jahre | 9% | $507,13 | $41.283,93 | $91.283,93 |
| 20 Jahre | 9% | $449,86 | $57.967,40 | $107.967,40 |
Beachten Sie: Bei gleichem Zinssatz senkt eine längere Laufzeit die monatliche Rate, erhöht aber die insgesamt gezahlten Zinsen. Ein höherer APR erhöht sowohl die monatliche Rate als auch die Gesamtkosten.
Wichtige Begriffe erklärt
- Kreditbetrag / Darlehenssumme (P)
- Der Betrag, den Sie tatsächlich leihen – der Kaufpreis des Boots abzüglich einer Anzahlung oder Inzahlungnahme. Zinsen werden auf den ausstehenden Kreditbetrag berechnet.
- APR (Annual Percentage Rate, Jahreszins)
- Die jährlichen Kosten des Kredits, ausgedrückt in Prozent. In diesem Rechner wird der APR als nomineller Jahreszins behandelt, der durch 12 geteilt wird, um den Monatszins zu erhalten.
- Monatszins (r)
- Der in einen Monatswert umgerechnete APR: \(r = \text{APR} \div 1200\). Bei einem APR von 7% ergibt sich beispielsweise ein Monatszins von etwa 0,005833.
- Kreditlaufzeit
- Der Zeitraum, in dem der Kredit zurückgezahlt wird; hier in Jahren eingegeben und in \(n = 12 \times \text{Jahre}\) monatliche Raten umgerechnet. Bootskredite laufen üblicherweise 5 bis 20 Jahre.
- Tilgung (Amortisation)
- Die Rückzahlung eines Kredits in gleichbleibenden periodischen Raten, wobei jede Rate die fälligen Zinsen plus einen Teil der Tilgung abdeckt. Frühe Raten bestehen überwiegend aus Zinsen, spätere überwiegend aus Tilgung.
- Anzahlung
- Der Betrag, den Sie im Voraus in bar zahlen. Eine höhere Anzahlung verringert den Kreditbetrag und damit die monatliche Rate sowie die Gesamtzinsen.
- Gesamtzinsen
- Die Summe aller Zinsen über die Laufzeit des Kredits – der Betrag, der über den ursprünglichen Kreditbetrag hinaus gezahlt wird.
- Gesamtkosten der Finanzierung
- Der Kreditbetrag plus die Gesamtzinsen – der volle Betrag, den Sie bis zur vollständigen Rückzahlung des Kredits gezahlt haben.
Ihr Ergebnis richtig verstehen
Die von diesem Rechner angezeigte monatliche Rate umfasst ausschließlich Tilgung und Zinsen. Sie enthält keine Umsatzsteuer, Zulassungsgebühren, Bootsversicherung, Marina- oder Liegeplatzgebühren, Wartungskosten und keine optionalen Zusatzleistungen wie Gap-Deckung oder verlängerte Garantien. Ihre tatsächlichen Kosten für den Besitz des Boots liegen daher über der reinen Kreditrate, planen Sie diese Posten deshalb separat ein.
Der Wert der Gesamtzinsen ist der Gesamtbetrag, den Sie zusätzlich zum geliehenen Geld an den Kreditgeber zahlen. Er ergibt sich aus der monatlichen Rate multipliziert mit der Anzahl der Raten, abzüglich des ursprünglichen Kreditbetrags: \(\text{Gesamtzinsen} = (M \times n) - P\). Das ist der tatsächliche Preis dafür, den Kauf zu finanzieren, statt bar zu zahlen.
Zwischen Laufzeit und Gesamtkosten besteht ein direkter, nachweisbarer Zielkonflikt. Eine längere Laufzeit verteilt den Kreditbetrag auf mehr Raten, sodass jede monatliche Rate geringer ausfällt – da aber über mehr Jahre Zinsen auf den Restbetrag anfallen, zahlen Sie insgesamt mehr Zinsen. Eine kürzere Laufzeit erhöht die monatliche Rate, senkt aber die Gesamtzinsen und ermöglicht es Ihnen, schneller Eigenkapital im Boot aufzubauen. Die Wahl der Laufzeit ist somit ein Abwägen zwischen monatlicher Belastbarkeit und dem Gesamtbetrag, den Sie über die Kreditlaufzeit zu zahlen bereit sind.
FAQ
Sind Steuern, Zulassung oder Versicherung enthalten? Nein. Der Rechner schätzt nur Tilgung und Zinsen. Versicherung, Zulassung und eventuelle Gebühren müssen Sie separat hinzurechnen.
Welchen APR kann ich bei einem Bootskredit erwarten? Die Zinssätze schwanken stark je nach Bonität, Laufzeit und danach, ob das Boot neu oder gebraucht ist – oft liegen sie grob bei 6%–11%. Verwenden Sie den Zinssatz, den Ihr Kreditgeber nennt.
Kann eine längere Laufzeit meine Rate senken? Ja, eine längere Laufzeit senkt die monatliche Rate, erhöht aber die über die Kreditlaufzeit gezahlten Gesamtzinsen.