ボートローン計算ツールとは?
ボートローン計算ツールは、新艇・中古艇を購入する際のローンで、毎月の固定返済額を試算するためのツールです。借入予定額、年利(APR)、返済期間(年数)を入力するだけで、月々の返済額、ローン期間全体で支払う総利息、そして借入にかかる総コストが瞬時に表示されます。これにより、複数の金融機関を比較したり、返済期間を選んだり、契約前に無理のない資金計画を立てたりすることができます。なお、本ツールは主に米ドルベースの海外ローン(年利=APR表記)を想定しています。日本国内のローンとは金利の表記方法や審査基準が異なる場合があるため、実際の返済額はご利用の金融機関の条件をご確認ください。
使い方
次の3つの数値を入力します。借入額(ボートの価格から頭金を差し引いた金額)、年利(パーセント表示)、返済期間(年数)です。ツールは返済期間を月数に、年利を月利に変換し、標準的な元利均等返済の計算式を用いて、毎月一定の返済額を算出します。
計算式の解説
返済額は、元利均等返済の計算式で求められます。
$$M = \frac{P \cdot r \cdot (1 + r)^n}{(1 + r)^n - 1}$$
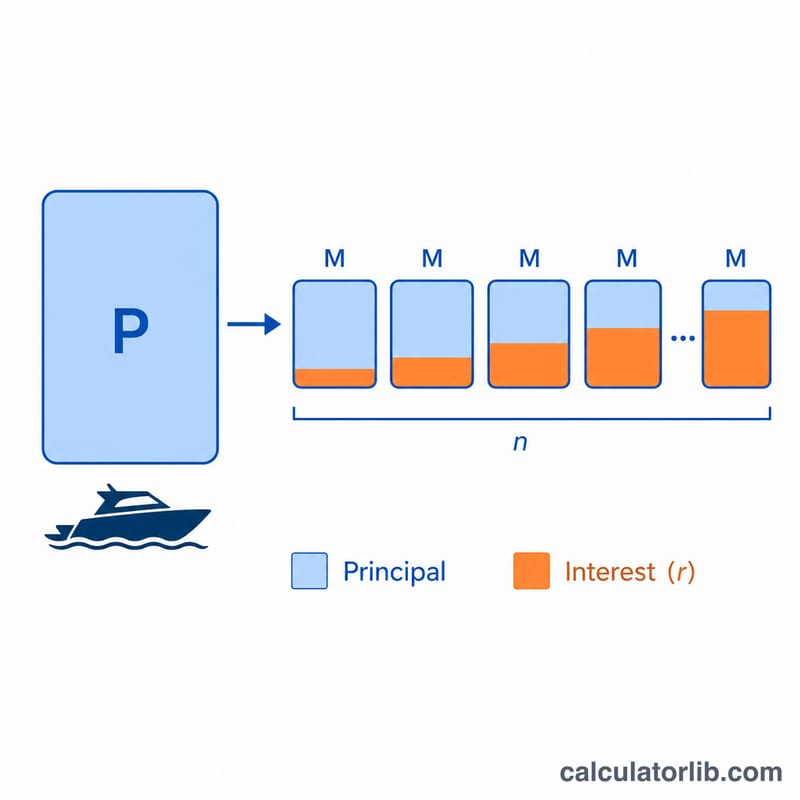
ここで P は元本(借入額)、r は月利(年利 ÷ 12 ÷ 100)、n は返済回数(年数 × 12)です。毎回の返済には、その月の利息分と元本の一部が含まれており、最終回の返済で残高がちょうどゼロになる仕組みです。
計算例
たとえば、年利7.5%(APR)で50,000ドルを10年間借り入れる場合を考えてみましょう。月利は \(0.075 \div 12 = 0.00625\)、返済回数 \(n\) は120か月です。これを計算式に当てはめると、月々の返済額は約593.51ドルとなります。120か月間での総支払額はおよそ71,221ドルで、そのうち利息は約21,221ドルになります。
異なる期間と金利での月々の支払い
以下の表は、固定ローン額$50,000を2つの代表的な年利(APR)での一般的なボートローン期間にわたる、推定月々元利金支払い、総利息、および総費用を示しています。すべての数値は標準的な償却公式 \(M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n-1}\) を使用しており、ここで \(r\) は月利、\(n\) は月々支払い回数です。
| 期間 | 年利(APR) | 月々の支払い | 総利息 | 総費用 |
|---|---|---|---|---|
| 5年 | 7% | $990.06 | $9,403.51 | $59,403.51 |
| 10年 | 7% | $580.54 | $19,665.16 | $69,665.16 |
| 15年 | 7% | $449.41 | $30,894.04 | $80,894.04 |
| 20年 | 7% | $387.65 | $43,036.71 | $93,036.71 |
| 5年 | 9% | $1,037.92 | $12,275.07 | $62,275.07 |
| 10年 | 9% | $633.38 | $26,005.65 | $76,005.65 |
| 15年 | 9% | $507.13 | $41,283.93 | $91,283.93 |
| 20年 | 9% | $449.86 | $57,967.40 | $107,967.40 |
特定の金利では、期間を延長すると月々の支払いが低くなりますが、支払う総利息が増加します。年利を上げると、月々の支払いと総費用の両方が増加します。
主要用語の説明
- 元金(P)
- 実際に借りる金額—ボートの価格から頭金またはトレードインを差し引いたもの。利息は未払い元金に対して請求されます。
- 年利(APR)
- ローンの年間コストをパーセンテージで表示したもの。この計算機では、年利は公称年利として扱われ、月利を求めるために12で割られます。
- 月利(r)
- 年利を月単位の数値に換算したもの:\(r = \text{年利} \div 1200\)。たとえば、7%の年利は約0.005833の月利になります。
- ローン期間
- ローンを返済する期間の長さ。ここでは年単位で入力され、\(n = 12 \times \text{年数}\)月々支払い回数に変換されます。ボートローンは一般的に5~20年です。
- 償却
- 均等な定期支払いでローンを返済するプロセス。各支払いは、支払い期日の利息と元金の一部を含みます。初期の支払いはほぼ利息であり、後期の支払いはほぼ元金です。
- 頭金
- 事前に支払う現金。大きな頭金は元金を減らし、したがって月々の支払いと総利息を減らします。
- 総利息
- ローンの全期間にわたるすべての利息料金の合計—元の元金を超えて支払われる金額。
- 借入の総費用
- 元金と総利息—ローンが完済される時までに支払うことになる全額。
あなたの結果の理解
この計算機に表示される月々の支払いは、元利のみです。販売税、登録料、ボート保険、マリーナまたは係留料、メンテナンス、またはギャップ保険や延長保証などの追加オプションは含まれていません。所有の実際の自己負担コストはローン支払いだけでは高くなるため、これらを別途予算化してください。
総利息の数値は、借りたお金の上に貸し手に支払う累積額です。月々の支払いに支払い回数を掛け、元の元金を引くことで計算されます:\(\text{総利息} = (M \times n) - P\)。これは現金で支払う代わりに購入に資金を提供する真の価格です。
期間の長さと総費用との間には直接的で事実的なトレードオフがあります。より長い期間は元金をより多くの支払いに分散させるため、各月々の支払いは小さくなります—しかし、利息はより多くの年にわたってバランスに発生するため、全体的により多くの利息を支払うことになります。より短い期間は月々の支払いを上げますが、総利息を減らし、より早くボートにエクイティを構築できます。期間を選択することは、したがって月々の手頃さとローンの全期間にわたって支払う意思のある総額のバランスです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
税金・登録費用・保険料は含まれますか?いいえ。本ツールが試算するのは元本と利息のみです。保険料、登録費用、その他の手数料は別途加算してください。
ボートローンの金利(APR)はどのくらいが目安ですか?金利は信用スコア、返済期間、新艇か中古艇かによって大きく変わり、おおむね6%〜11%程度が一般的です。実際には、ご利用の金融機関から提示された金利を入力してください。
返済期間を長くすれば月々の負担は減りますか?はい。返済期間を長くすると毎月の返済額は下がりますが、その分、ローン期間全体で支払う総利息は増えます。