この計算でわかること
住宅ローンや各種ローンでは、毎月の返済に加えて年2回のボーナス月にまとめて返済する「ボーナス併用払い」が一般的です。この計算ツールは、無理なく支払える返済額から逆算して、元利均等返済方式(元金と利息の合計が毎回ほぼ一定になる返済方法)で借りられる最大の元金=「借入可能額」を求めます。金額は万円単位で入力でき、結果は円換算でも表示するので、目安をつかみやすくなっています。
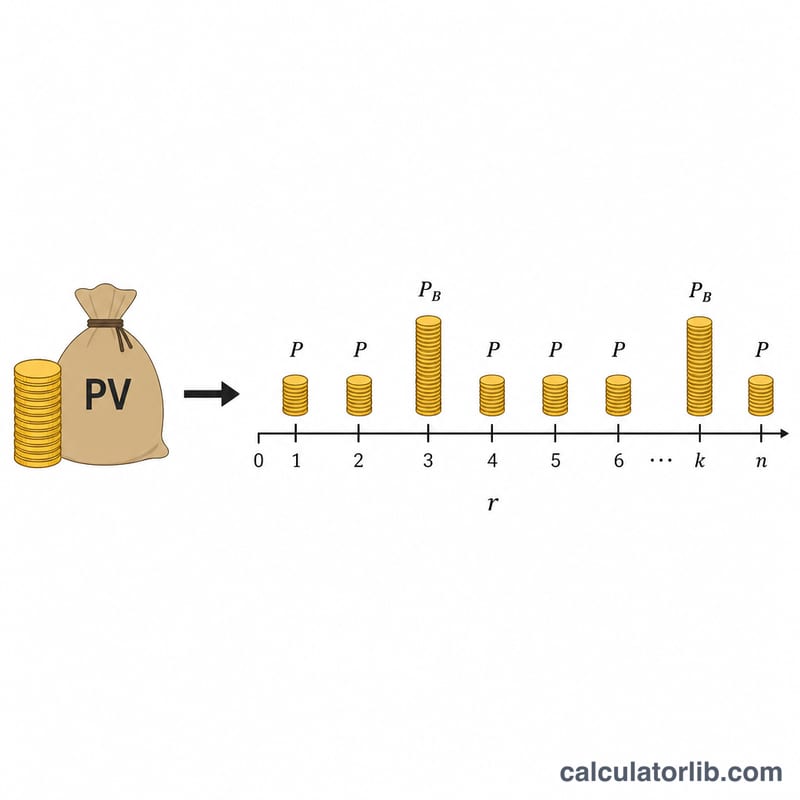
使い方
まず金利(%)を入力し、それが「年利(12で割って月利に換算)」なのか「すでに月利」なのかを選びます。次に返済期間(年)、毎月の返済額、そして年2回のボーナス月ごとに上乗せして返済する金額を入力してください(ボーナス返済がない場合は0にします)。設定した返済額で期間内に完済できる、最大の借入元金が表示されます。
計算式の考え方
借入可能額は、2つの返済キャッシュフローの現在価値の合計として求めます。 $$\text{Borrowable} = \text{PV}_{\text{monthly}} + \text{PV}_{\text{bonus}}$$ 毎月返済分は、月利 \(i\) と返済回数 \(n = \text{年数} \times 12\) を使います。ボーナス返済分は半年ごとに支払うため、月利と整合する半年複利 \(i_b = (1 + i)^6 - 1\) と、回数 \(\text{年数} \times 2\) を使います。それぞれの現在価値は $$\text{PV} = P \times \frac{1 - (1 + r)^{-n}}{r}$$ で計算し、金利が0の場合は単純に返済額に回数を掛けて求めます。
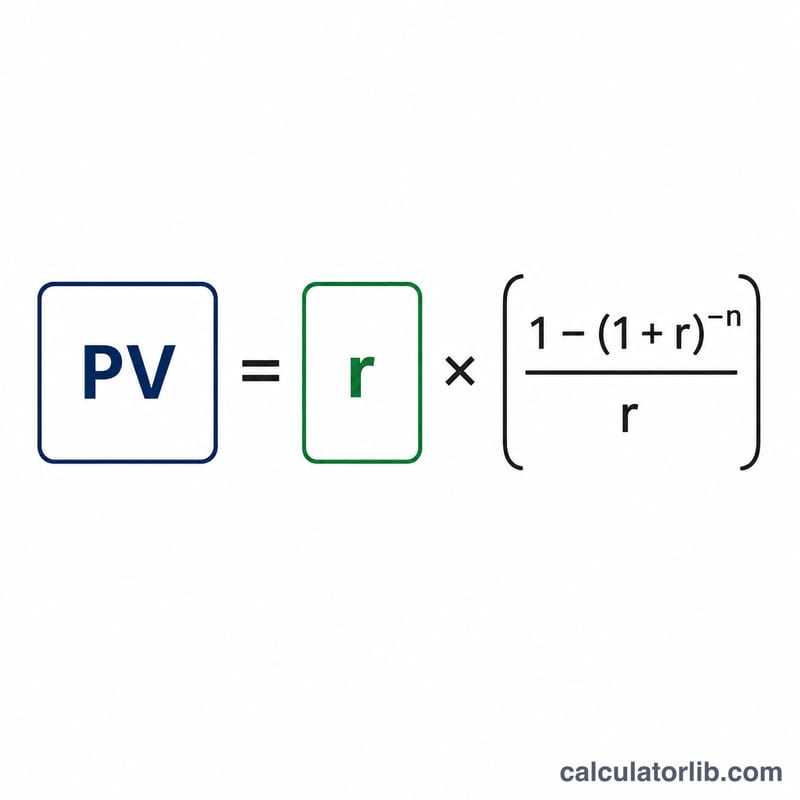
計算例
年利5%、返済期間5年、毎月返済5万円、ボーナス月返済10万円の場合を見てみましょう。\(i = 0.0041667\)、\(n_m = 60\)、\(i_b = 0.025263\)、\(n_b = 10\) となります。毎月返済分の現在価値は $$\text{PV}_{\text{monthly}} = 50000 \times \frac{1 - (1 + 0.0041667)^{-60}}{0.0041667} \approx 264.95 \text{万円}$$ ボーナス返済分は $$\text{PV}_{\text{bonus}} = 100000 \times \frac{1 - (1 + 0.025263)^{-10}}{0.025263} \approx 87.40 \text{万円}$$ で、借入可能額は約352.35万円、円に換算すると約3,523,500円になります。
シナリオ別の借入可能額
この表は、基本ケースから一度に一つの要素だけを変えています。基本ケースは年利2%、返済期間35年、毎月の返済額8万円(1万円=10,000円)で、ボーナス返済は0円です。毎月の返済額は、すべての行で8万円に固定されています。金額は万円単位で、元利均等返済の式を使用しています:\(A = M\cdot\frac{1-(1+i)^{-n_M}}{i} + B\cdot\frac{1-(1+i_B)^{-n_B}}{i_B}\)。ここで\(i\)は年利を12で割った値、\(i_B=(1+i)^6-1\)です。ボーナス行では、ボーナス月の返済額を1回あたり10万円とし、年2回支払うものとしています。値は小数点第1位まで四捨五入しています。
| 年利 | 返済期間(年) | ボーナス月の返済額B | 月払い分 | ボーナス分 | 借入可能額 |
|---|---|---|---|---|---|
| 1% | 35 | 0 | 2,834.0 | 0 | 2,834.0 |
| 2%(基本) | 35 | 0 | 2,415.0 | 0 | 2,415.0 |
| 5% | 35 | 0 | 1,585.1 | 0 | 1,585.1 |
| 2% | 20 | 0 | 1,581.4 | 0 | 1,581.4 |
| 2% | 30 | 0 | 2,164.4 | 0 | 2,164.4 |
| 2% | 35 | 10 | 2,415.0 | 501.0 | 2,916.0 |
最後の行の検算:\(i = 0.02/12 = 0.0016667\)、\(n_M = 420\)、\((1+i)^{-420}\approx 0.49687\)。月払いの係数は\((1-0.49687)/0.0016667 \approx 301.875\)なので、\(8 \times 301.875 \approx 2{,}415.0\)。6か月ごとの利率は\(i_B \approx 0.0100418\)、\(n_B = 70\)で、ボーナスの係数は\(0.50313/0.0100418 \approx 50.103\)、したがって\(10 \times 50.103 \approx 501.0\)。合計:\(2{,}415.0 + 501.0 \approx 2{,}916.0\)万円。
まとめ:同じ返済額であれば、金利が低いほど、また返済期間が長いほど借入可能額は増えます。さらに、ボーナス月の返済額によって、その分の金額も加算されます。
主な用語と日本の住宅ローン用語
- 元利均等返済(げんりきんとうへんさい)
- 元金と利息の合計額を毎回同じ金額で支払う方式(年金方式)です。初期の支払いは大部分が利息で、時間の経過とともに元金の割合が増えていきます。
- 万円(まんえん)
- 10,000円を単位とする金額です。8万円は80,000円、2,415万円は24,150,000円です。
- ボーナス払い(ボーナス月の返済)
- 年に2回あるボーナス月に行う追加の返済で、通常は毎月の返済に加えて支払います。この計算ツールでは、年2回、6か月ごとに支払うものと仮定しています。
- 月利と年利
- 年利(ねんり)は表示される名目上の年間利率です。月利は年利を12で割った値で、利率をパーセントで入力する場合は、\(i = r/1200\)のように1200で割って小数に変換します。
- 年金現価係数(アニュイティ係数)
- \(\frac{1-(1+i)^{-n}}{i}\)で表される係数です。一定額の支払いを、そのn回分の支払いの現在価値に換算します。
- 現在価値
- 将来の支払額を、借入金利で割り引いた現時点での価値です。ローンの場合、すべての返済額の現在価値は元金と等しくなります。
- 借入可能額
- 指定した金利と期間のもとで、示された毎月の返済額とボーナス月の返済額によって、ちょうど返済し終えることができる最大の借入額\(A\)です。
- 返済期間
- 返済を行う年数です。月払いの回数は\(n_M = 12 \times\)年数、ボーナス払いの回数は\(n_B = 2 \times\)年数で求められます。
- 6か月の等価利率\(i_B\)
- \(i_B = (1+i)^6 - 1\)は、月次複利で計算した6か月間の利息の増加率です。ボーナス払いは6か月ごとに行われるため、この利率で割り引いて計算します。
借入可能額の読み方
この結果は、示された毎月の返済額とボーナス月の返済額の現在価値が、ちょうど等しくなる元金です。言い換えると、入力した金利と期間で元利均等返済を行った場合に、その返済額で完済できるローンの金額です。これは数学的な計算結果であり、ローンの提示や審査の承認を意味するものではありません。
- 含まれないもの:この金額には、事務手数料、保証料、ローンや生命保険の保険料、税金、頭金(あたまきん)やその他の購入費用は含まれません。
- 金融機関による違い:金融機関によって、端数処理(例えば1円未満の切り捨てなど)、金利の設定方法(固定、変動、段階型など)、ボーナス月の扱いが異なる場合があります。実際の金額は、この計算とわずかに異なることがあります。
- ボーナス月の返済の影響:毎月の返済額が同じでも、ボーナス月の返済額の割合を大きくすると、借入可能な元金は増えます。一方で、支払いが年に2か月に集中します。年利2%、35年の例では、ボーナス月に毎回10万円を加えることで、借入可能額は約2,415.0万円から約2,916.0万円に増えています。
- 総利息:総返済額から元金を引いたものが総利息です。同じ例では、総返済額は\(8 \times 420 + 10 \times 70 = 4{,}060\)万円となります。利息は\(4{,}060 - 2{,}916.0 \approx 1{,}144\)万円です。
これは計算の仕組みに関する一般的な情報であり、金融アドバイスではありません。金利、ルール、手数料は金融機関や国によって異なり、このツールは日本の元利均等返済の方式に従っています。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
結果は正確な金額ですか? いいえ。端数処理や計算ルールは金融機関によって異なるため、あくまで目安としてご利用ください。
ボーナス返済がない場合は? ボーナス返済額に0を入力してください。毎月返済分だけで計算されます。
年利と月利、どちらを選べばいい? 一般的にローンの表示金利は年利です。「年利」を選べば、自動的に12で割って月利に換算します。