Что считает этот калькулятор
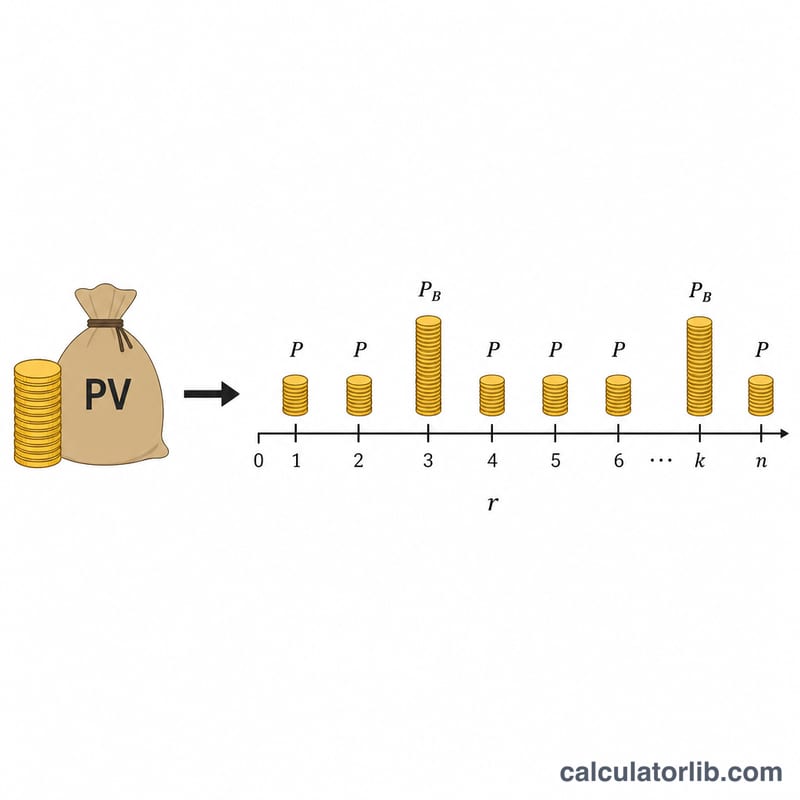
Инструмент ориентирован на японские ипотечные и потребительские кредиты, где погашение обычно делится на регулярный ежемесячный платёж плюс два более крупных «бонусных» платежа в год (их вносят в месяцы выплаты сезонных премий). Калькулятор работает в обратную сторону: исходя из платежей, которые вы готовы вносить, он определяет максимальную сумму кредита («доступную к получению») по аннуитетной схеме с равными платежами (яп. генри-кинто). Суммы вводятся в ман-иенах (единицах по 10 000 ¥), а итог дополнительно показывается в обычных иенах. Обратите внимание: схема с бонусными платежами специфична для Японии — в России и большинстве других стран кредиты гасятся равными ежемесячными платежами без сезонных доплат.
Как пользоваться
Укажите процентную ставку и выберите, является ли она годовой (тогда она делится на 12 для получения месячной) или уже месячной. Введите срок кредита в годах, размер ежемесячного платежа и сумму, которую вы доплачиваете в каждый из двух бонусных месяцев в году (поставьте 0, если бонусных платежей нет). Калькулятор покажет максимальную сумму основного долга, которую эти платежи погасят за выбранный срок.
Как работает формула
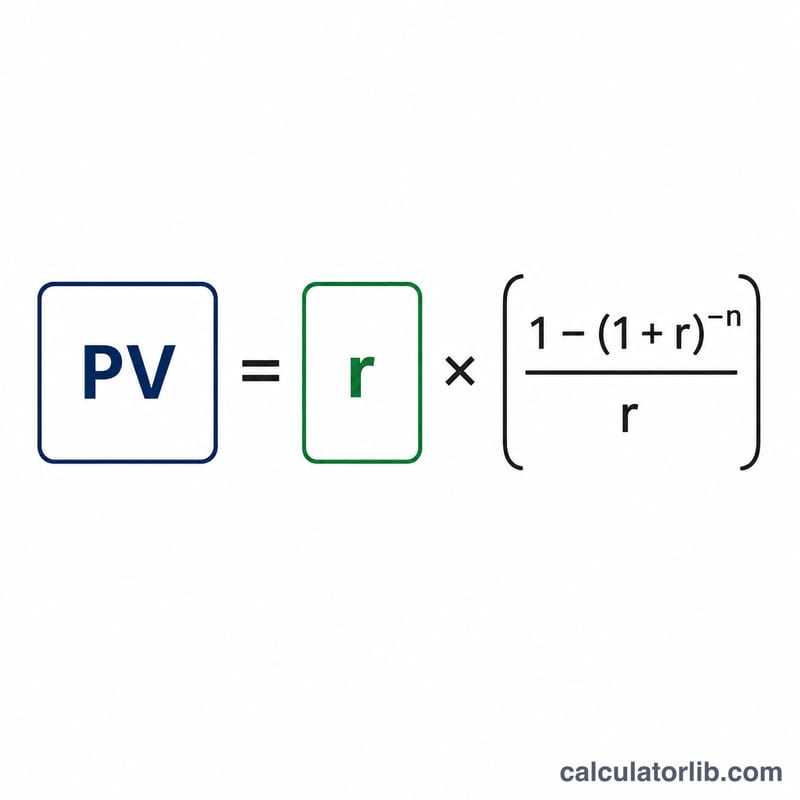
Доступная сумма кредита — это приведённая (текущая) стоимость двух потоков платежей. Ежемесячный поток использует месячную ставку \(i\) на протяжении \(n = \text{срок в годах} \times 12\) периодов. Бонусный поток вносится каждые полгода, поэтому для него берётся эквивалентная полугодовая ставка $$i_b = (1 + i)^6 - 1$$ на протяжении \(\text{срок в годах} \times 2\) периодов. Приведённая стоимость каждого потока равна $$\text{PV} = \text{payment} \times \frac{1 - (1 + r)^{-n}}{r}$$ а при нулевой ставке мы просто умножаем платёж на число периодов.
Разбор примера
При ставке 5% годовых, сроке 5 лет, ежемесячном платеже 5 ман-иен и 10 ман-иен в каждый бонусный месяц: \(i = 0{,}0041667\), \(n_m = 60\), \(i_b = 0{,}025263\), \(n_b = 10\). Приведённая стоимость ежемесячного потока — около 264,95 ман-иен, бонусного — около 87,40 ман-иен, что даёт доступную сумму кредита около 352,35 ман-иен, или примерно 3 523 500 ¥.
Частые вопросы
Результат точный? Нет. Правила округления и работы с дробными частями у разных банков отличаются, поэтому воспринимайте цифру как ориентировочную оценку.
Что делать, если бонусных платежей нет? Введите 0 в поле бонусного платежа — тогда учитывается только ежемесячный поток.
Годовая ставка или месячная? Большинство кредитных ставок указываются в годовом выражении, поэтому выбирайте «Годовая ставка», чтобы она была поделена на 12 и переведена в месячную.
Сумма займа при различных сценариях
В таблице поочередно меняется один фактор относительно базового варианта. Базовый вариант: годовая ставка 2%, срок 35 лет и ежемесячный платёж 8 man-yen (1 man-yen = 10 000 иен) без платежа в бонусные месяцы. Ежемесячный платёж фиксирован на уровне 8 man-yen в каждой строке. Суммы указаны в man-yen и рассчитаны по формуле аннуитетных платежей (genri-kinto) \(A = M\cdot\frac{1-(1+i)^{-n_M}}{i} + B\cdot\frac{1-(1+i_B)^{-n_B}}{i_B}\), где \(i\) — годовая ставка, делённая на 12, и \(i_B=(1+i)^6-1\). В строках с бонусами платёж в бонусные месяцы равен 10 man-yen и производится дважды в год. Значения округлены до одного знака после запятой.
| Годовая ставка | Срок (лет) | Платёж в бонусные месяцы B | Ежемесячная часть | Бонусная часть | Сумма займа |
|---|---|---|---|---|---|
| 1% | 35 | 0 | 2,834.0 | 0 | 2,834.0 |
| 2% (базовая) | 35 | 0 | 2,415.0 | 0 | 2,415.0 |
| 5% | 35 | 0 | 1,585.1 | 0 | 1,585.1 |
| 2% | 20 | 0 | 1,581.4 | 0 | 1,581.4 |
| 2% | 30 | 0 | 2,164.4 | 0 | 2,164.4 |
| 2% | 35 | 10 | 2,415.0 | 501.0 | 2,916.0 |
Проверка последней строки: \(i = 0.02/12 = 0.0016667\), \(n_M = 420\), \((1+i)^{-420}\approx 0.49687\). Коэффициент для ежемесячных платежей равен \((1-0.49687)/0.0016667 \approx 301.875\), поэтому \(8 \times 301.875 \approx 2{,}415.0\). Полугодовая ставка \(i_B \approx 0.0100418\) при \(n_B = 70\) даёт коэффициент для бонусных платежей \(0.50313/0.0100418 \approx 50.103\) и \(10 \times 50.103 \approx 501.0\). Итого: \(2{,}415.0 + 501.0 \approx 2{,}916.0\) man-yen.
Выводы: более низкая ставка и более длинный срок увеличивают сумму займа при том же платеже, а платёж в бонусные месяцы добавляет ещё одну часть.
Ключевые термины и японская кредитная лексика
- Genri-kinto (元利均等返済)
- Метод аннуитетных платежей. Основной долг и проценты выплачиваются равными суммами в каждом периоде. В начале срока большая часть платежа — проценты, а доля основного долга со временем растёт.
- Man-yen (万円)
- Единица, равная 10 000 иен. 8 man-yen — это 80 000 иен, а 2 415 man-yen — это 24 150 000 иен.
- Платёж в бонусные месяцы (ボーナス払い)
- Дополнительный платёж, который производится в два бонусных месяца года, обычно сверх регулярного ежемесячного платежа. Калькулятор предполагает два таких платежа в год с интервалом в шесть месяцев.
- Месячная и годовая ставка
- Годовая ставка (年利) — это указанная номинальная процентная ставка. Месячная ставка равна годовой, делённой на 12; если ставка введена в процентах, то в виде десятичной дроби она делится на 1200: \(i = r/1200\).
- Коэффициент аннуитета
- Множитель \(\frac{1-(1+i)^{-n}}{i}\), который переводит равный платёж в приведённую стоимость \(n\) таких платежей.
- Приведённая стоимость
- Текущая стоимость будущих платежей, дисконтированных по ставке кредита. Для займа приведённая стоимость всех выплат равна основной сумме.
- Сумма займа (借入可能額)
- Максимальная сумма кредита \(A\), при которой плановые платежи равны указанным ежемесячным и бонусным суммам при заданной ставке и сроке.
- Срок погашения (返済期間)
- Количество лет погашения. Оно даёт \(n_M = 12 \times\) лет ежемесячных платежей и \(n_B = 2 \times\) лет бонусных платежей.
- Эквивалентная полугодовая ставка \(i_B\)
- \(i_B = (1+i)^6 - 1\) — рост процентов за шесть месяцев при ежемесячном начислении. Бонусные платежи приходятся на интервал в шесть месяцев, поэтому для их дисконтирования используется эта ставка.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк Японии · Япония
- 1,25 %
- Дата
- 2026-11-10
- Изменение за 1 год
- +0,75 п.п.
Последнее изменение Рост +25 б. п. Банк Японии изменил ставку 2026-09-24: с 1,00 % до 1,25 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как понимать сумму займа
Результат — это основная сумма, приведённая стоимость которой равна указанным платежам. Иными словами, это кредит, который заданные ежемесячные и бонусные платежи в точности погасили бы при введённых ставке и сроке по методу аннуитетных платежей. Это математический результат, а не кредитное предложение и не одобрение.
- Что не учитывается: В сумму не включены комиссии за оформление, комиссии за поручительство, страховые премии по кредиту или страхованию жизни, налоги, а также первоначальный взнос (頭金) и другие расходы на покупку.
- Различия между кредиторами: Кредиторы могут по-разному округлять суммы (например, отбрасывая иены до целого), по-разному устанавливать ставку (фиксированную, плавающую или ступенчатую) и по-разному учитывать бонусные месяцы. Фактические суммы могут немного отличаться от этого расчёта.
- Влияние платежей в бонусные месяцы: Большая доля платежей в бонусные месяцы увеличивает сумму займа при том же ежемесячном платеже. Однако это также концентрирует выплаты в двух месяцах года. В примере с 2% и сроком 35 лет добавление 10 man-yen в каждый бонусный месяц увеличило сумму примерно с 2 415.0 до примерно 2 916.0 man-yen.
- Общая переплата: Общая сумма выплат за вычетом основной суммы равна общей переплате по процентам. В том же примере общая сумма выплат составляет \(8 \times 420 + 10 \times 70 = 4{,}060\) man-yen. Проценты равны \(4{,}060 - 2{,}916.0 \approx 1{,}144\) man-yen.
Это общая информация о том, как работает расчёт, а не финансовая рекомендация. Ставки, правила и комиссии различаются у разных кредиторов и в разных странах, а этот инструмент следует японской методике аннуитетных платежей.