Что такое калькулятор штрафа за досрочное погашение ипотеки?
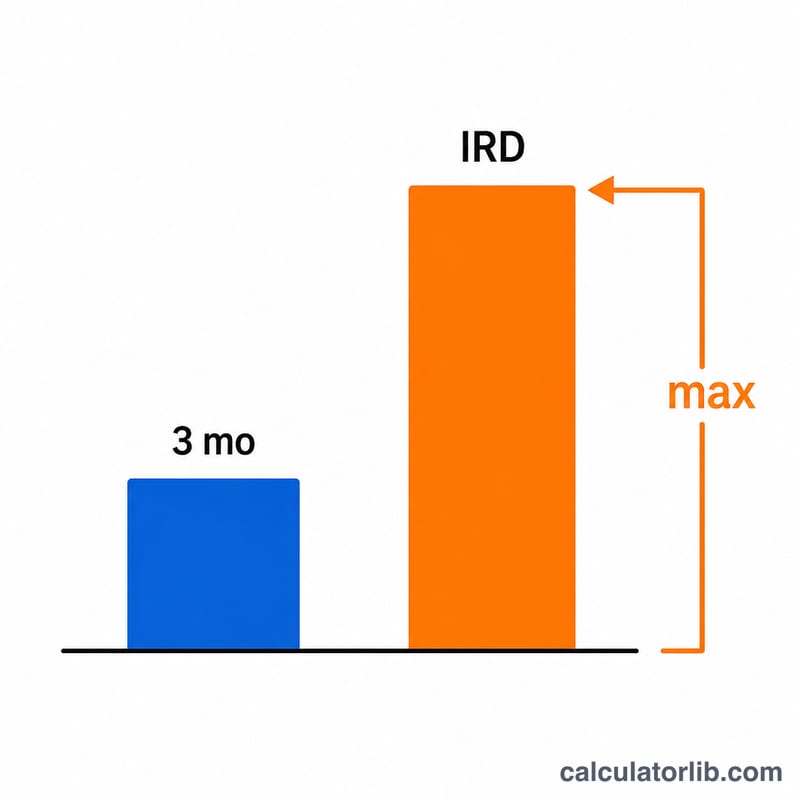
Штраф за досрочное погашение ипотеки — это комиссия, которую банк взимает, если вы полностью гасите кредит, рефинансируете его или расторгаете договор по ипотеке с фиксированной ставкой до окончания срока. Большинство кредиторов рассчитывают такой штраф как бо́льшую из двух величин: проценты за три месяца либо разницу процентных ставок (Interest Rate Differential, IRD). Этот калькулятор считает оба варианта и показывает, какой из них применяется. Метод IRD, описанный здесь, типичен для ипотеки с фиксированной ставкой в таких странах, как Канада; в России и других странах правила могут отличаться, поэтому всегда уточняйте точную формулу у своего кредитора — поправки на «объявленную» ставку и скидки бывают разными.
Как пользоваться
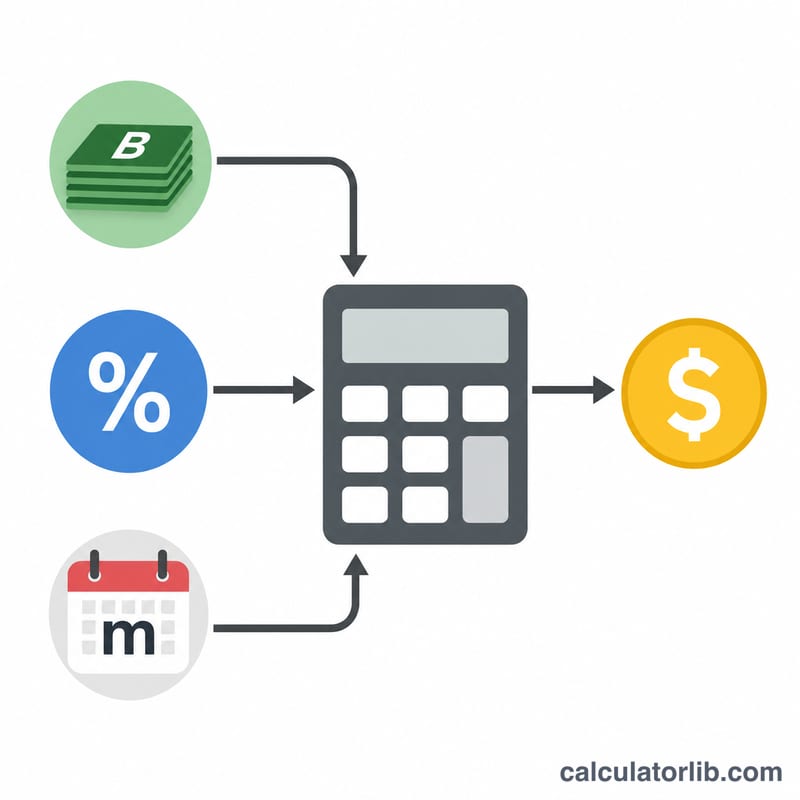
Введите остаток задолженности по ипотеке, текущую ставку по договору, ставку для сравнения (или объявленную ставку), которую банк применяет к оставшемуся сроку, и количество месяцев, оставшихся до конца срока. Калькулятор рассчитает штраф обоими методами и покажет бо́льшую сумму — именно её, как правило, и взимают банки.
Разбираем формулу
Проценты за три месяца — это просто остаток долга, умноженный на месячную ставку и на три: \(B \cdot \frac{r}{12} \cdot 3\). Разница процентных ставок (IRD) — это остаток долга, умноженный на разницу между вашей ставкой и ставкой для сравнения и приведённый к оставшимся месяцам: \(B \cdot (r - r_c) \cdot \frac{m}{12}\). Штраф равен бо́льшей из этих двух величин. Если ставка для сравнения выше вашей текущей ставки, IRD считается равной нулю.
$$\text{Penalty} = \max\left(B \cdot \tfrac{r}{12} \cdot 3,\; B \cdot (r - r_c) \cdot \tfrac{m}{12}\right)$$
Пример расчёта
Допустим, остаток долга — 300 000 $, ваша ставка — 5 %, ставка для сравнения — 3 %, до конца срока остаётся 24 месяца. Проценты за три месяца $$= 300\,000 \times \frac{0{,}05}{12} \times 3 = 3\,750\ \$.$$ IRD $$= 300\,000 \times (0{,}05 - 0{,}03) \times \frac{24}{12} = 300\,000 \times 0{,}02 \times 2 = 12\,000\ \$.$$ Штраф равен бо́льшей из величин: 12 000 $, рассчитанный по методу IRD.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему IRD часто оказывается больше? Когда рыночные ставки опускаются ниже вашей договорной ставки, банк теряет будущие проценты, поэтому IRD растёт по мере увеличения разрыва между ставками и количества оставшихся месяцев.
Бывает ли, что проценты за три месяца оказываются крупнее? Да — обычно когда ваша ставка близка к ставке для сравнения или ниже неё, либо когда до конца срока остаётся совсем немного времени.
Точен ли этот расчёт? Нет, это оценка. Банки могут использовать объявленные ставки, возврат полученного кешбэка и другие корректировки. Прежде чем принимать решение, обязательно запросите официальную справку о сумме к погашению.