Mortgage Erken Ödeme Cezası Hesaplama Aracı Nedir?
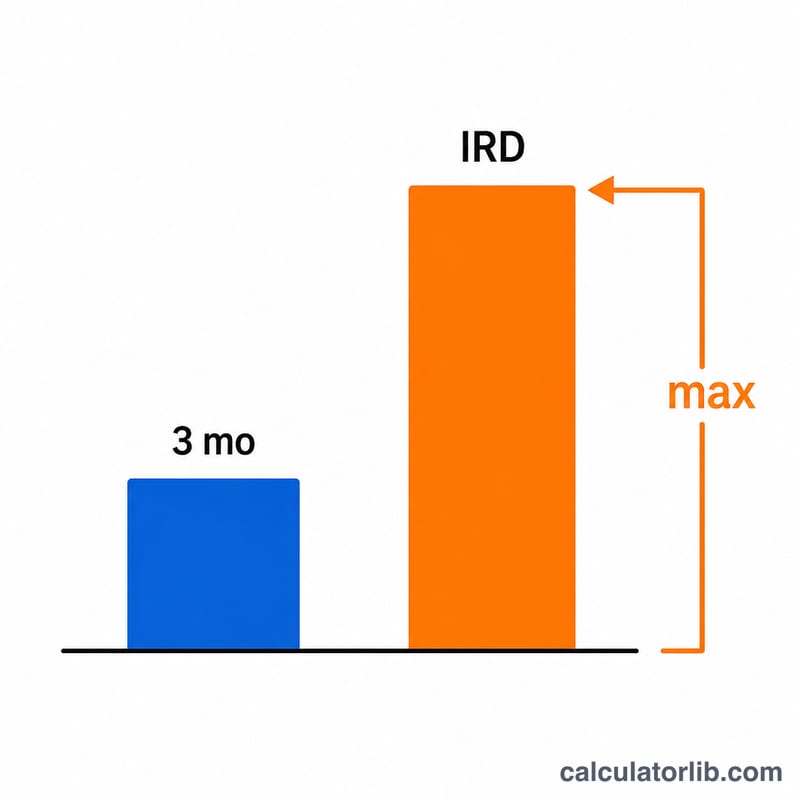
Mortgage erken ödeme cezası, sabit faizli bir konut kredisini vade bitiminden önce kapatmanız, yeniden yapılandırmanız (refinansman) veya bozmanız durumunda kredi kuruluşunun talep ettiği bir bedeldir. Çoğu kuruluş bu cezayı iki tutardan yüksek olanı şeklinde hesaplar: üç aylık faiz veya Faiz Oranı Farkı (IRD – Interest Rate Differential). Bu hesaplama aracı her iki tutarı da hesaplayarak hangisinin geçerli olacağını gösterir. Burada anlatılan IRD yöntemi, Kanada gibi piyasalardaki sabit faizli konut kredilerinde yaygın olarak kullanılır; Türkiye'de erken kapama bedeli genellikle kalan anaparanın belirli bir yüzdesi üzerinden hesaplandığı için yerel kurallar farklılık gösterir. Her durumda kredi kuruluşunuzun uyguladığı tam formülü mutlaka teyit edin, çünkü ilan faizi ve indirim düzeltmeleri değişebilir.
Nasıl Kullanılır?
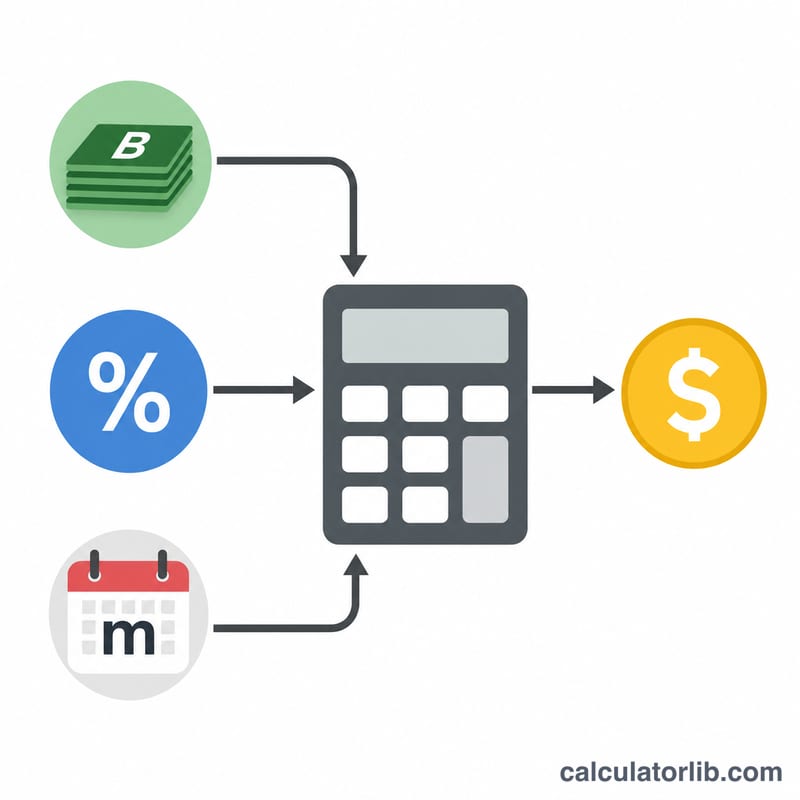
Kalan kredi bakiyenizi, mevcut sözleşme faiz oranınızı, kuruluşun kalan vade için kullandığı karşılaştırma (veya ilan) faiz oranını ve vadenizde kalan ay sayısını girin. Hesaplayıcı her iki ceza yöntemini de hesaplar ve çoğu kuruluşun talep edeceği tutar olan yüksek olanı gösterir.
Formül Açıklaması
Üç aylık faiz, basitçe bakiyenizin aylık faiz oranıyla ve üçle çarpımıdır: $$3\text{mo} = B \cdot \frac{r}{12} \cdot 3$$ IRD ise bakiyenizin faiz oranınız ile karşılaştırma oranı arasındaki farkla çarpılıp kalan ay sayısına göre ölçeklenmesiyle bulunur: $$\text{IRD} = B \cdot (r - r_c) \cdot \frac{m}{12}$$ Ceza, bu ikisinin en yüksek olanına eşittir:$$\text{Penalty} = \max\left(B \cdot \tfrac{r}{12} \cdot 3,\; B \cdot (r - r_c) \cdot \tfrac{m}{12}\right)$$Karşılaştırma oranı mevcut faiz oranınızdan yüksekse IRD sıfır kabul edilir.
Örnek Hesaplama
Diyelim ki bakiyeniz 300.000 $, faiz oranınız %5, karşılaştırma oranı %3 ve vadenizde 24 ay kaldı. Üç aylık faiz $$300{.}000 \times \frac{0{,}05}{12} \times 3 = 3.750 \text{ \$}$$ IRD $$300{.}000 \times (0{,}05 - 0{,}03) \times \frac{24}{12} = 300{.}000 \times 0{,}02 \times 2 = 12.000 \text{ \$}$$ Ceza, ikisinin yüksek olanıdır: 12.000 $, yani IRD yöntemiyle hesaplanan tutar.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık Sorulan Sorular
IRD neden çoğu zaman daha yüksek çıkar? Piyasa faizleri sözleşme faizinizin altına düştüğünde, kredi kuruluşu gelecekteki faiz gelirinden mahrum kalır; bu nedenle IRD hem faiz farkı hem de kalan süre arttıkça büyür.
Üç aylık faiz hiç daha yüksek ceza olur mu? Evet — genellikle faiz oranınız karşılaştırma oranına yakın ya da onun altındayken veya vadede çok az süre kaldığında.
Bu hesaplama kesin mi? Hayır, bir tahmindir. Kredi kuruluşları ilan faizlerini, geri ödeme (cash-back) iadelerini veya başka düzeltmeleri uygulayabilir. Karar vermeden önce mutlaka resmi bir kapama (payout) ekstresi isteyin.