Bu Ters Mortgage Hesaplayıcı Ne İşe Yarar?
Bu araç, evinizi teminat göstererek ters mortgage (reverse mortgage) yoluyla ne kadar borçlanabileceğinizi tahmin eder. Ters mortgage, ABD'de 62 yaş ve üzerindeki ev sahiplerine sunulan bir kredi ürünüdür ve Türkiye'deki klasik konut kredilerinden tamamen farklı çalışır. Hesaplayıcı yalnızca üç bilgiyi kullanarak maksimum kredi tutarınızı, basitleştirilmiş bir aylık ödemeyi, toplam faizi ve sonunda ödemeniz gereken toplam tutarı öngörür. Resmi bir kredi teklifi değil, hızlı emeklilik planlaması için bir ön tahmin aracı olarak tasarlanmıştır.
Girmeniz Gereken Bilgiler
- Konut Değeri: Evinizin dolar cinsinden güncel piyasa değeri.
- Yaş: Yıl olarak yaşınız. ABD'de ters mortgage 62 yaşında başlar ve borçlanan kişi ne kadar yaşlıysa konut değerinin o kadar yüksek bir oranından yararlanabilir.
- Faiz Oranı (%): Krediye uygulanan yıllık faiz oranı; vade boyunca biriken faizi tahmin etmek için kullanılır.
Formülün Açıklaması
Hesaplayıcı önce yaşınıza göre bir kredi/değer (LTV) oranı belirler:
- 62 yaş altı: %0 — uygun değilsiniz.
- 62 ile 90 yaş arası: \(0{,}50 + (\text{yaş} - 62) \times 0{,}01\), yani oran her yaş için %1 artar.
- 90 yaş üzeri: en fazla %75 ile sınırlıdır.
Ardından şu hesaplamaları yapar:
$$\text{Maksimum Kredi Tutarı} = \text{Konut Değeri} \times \text{LTV oranı}$$ $$\text{Aylık Ödeme} = \frac{\text{Maksimum Kredi Tutarı}}{240} \quad (\text{20 yıllık, 240 aylık vade})$$ $$\text{Toplam Faiz} = \text{Maksimum Kredi Tutarı} \times \frac{\text{Faiz}}{100} \times 20 \text{ yıl}$$ $$\text{Toplam Borç} = \text{Maksimum Kredi Tutarı} + \text{Toplam Faiz}$$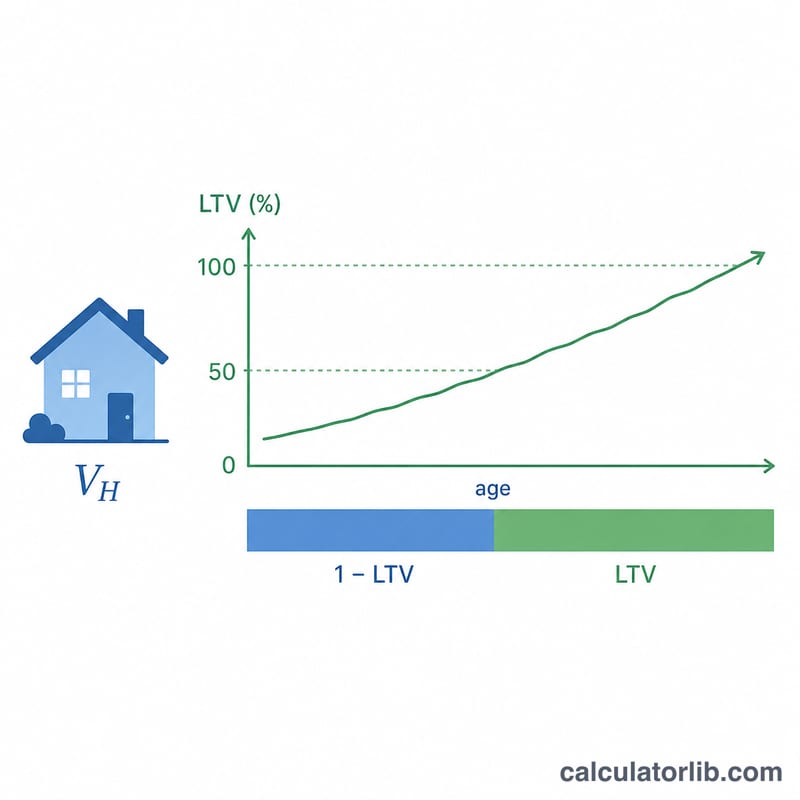
Örnek Hesaplama
Diyelim ki eviniz 400.000 $ değerinde, 70 yaşındasınız ve faiz oranı %6.
- LTV oranı \(= 0{,}50 + (70 - 62) \times 0{,}01 =\) 0,58
- Maksimum Kredi Tutarı \(= 400.000\ \$ \times 0{,}58 =\) 232.000 $
- Aylık Ödeme \(= \dfrac{232.000\ \$}{240} =\) 966,67 $
- Toplam Faiz \(= 232.000\ \$ \times 0{,}06 \times 20 =\) 278.400 $
- Toplam Borç \(= 232.000\ \$ + 278.400\ \$ =\) 510.400 $
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık Sorulan Sorular
Yaşım neden bu kadar önemli? Yaşı daha büyük olan kişilerin krediyi daha az yıl boyunca kullanması beklenir; bu nedenle kredi verenler evin değerinin daha büyük bir kısmını borç olarak verebilir. Bu hesaplayıcı da bunu, 62 yaşından itibaren LTV oranını her yıl %1 artırarak yansıtır.
Ters mortgage'de gerçekten her ay ödeme mi yaparım? Gerçek bir ters mortgage'de genellikle ödeme yapmazsınız — borç; evi sattığınızda, taşındığınızda veya vefat ettiğinizde geri ödenir. Buradaki "aylık ödeme", krediyi 240 aya yayan, ölçeği görmenizi kolaylaştıran basitleştirilmiş bir rakamdır.
Bu kesin bir teklif mi? Hayır. Gerçek ters mortgage limitleri FHA kredi tavanlarına, kişisel faiz oranınıza, masraflara ve HUD onaylı bir ekspertize bağlıdır. Sonuçları bir planlama tahmini olarak kullanın ve ayrıntıları lisanslı bir kredi kuruluşuyla doğrulayın.