Qué hace esta calculadora de hipoteca inversa
Esta calculadora estima cuánto podrías pedir prestado sobre tu vivienda mediante una hipoteca inversa (reverse mortgage), un producto financiero disponible en Estados Unidos para propietarios de 62 años o más. Con solo tres datos proyecta el monto máximo del préstamo, un pago mensual simplificado, los intereses totales y la cantidad total que acabarías debiendo. Está pensada para planificar la jubilación de forma rápida, no como una oferta formal de préstamo. Ten en cuenta que se trata de un producto propio del mercado estadounidense; en España y América Latina existen figuras parecidas (como la hipoteca inversa española), pero sus reglas son distintas.
Los datos que tú aportas
- Valor de la vivienda: el valor de mercado actual de tu casa, en dólares.
- Edad: tu edad en años. En EE. UU., las hipotecas inversas se pueden contratar a partir de los 62 años, y cuanto mayor eres, mayor es el porcentaje del valor de tu vivienda al que puedes acceder.
- Tasa de interés (%): el tipo de interés anual aplicado al préstamo, que se usa para estimar los intereses que se acumulan durante el plazo.
La fórmula, explicada
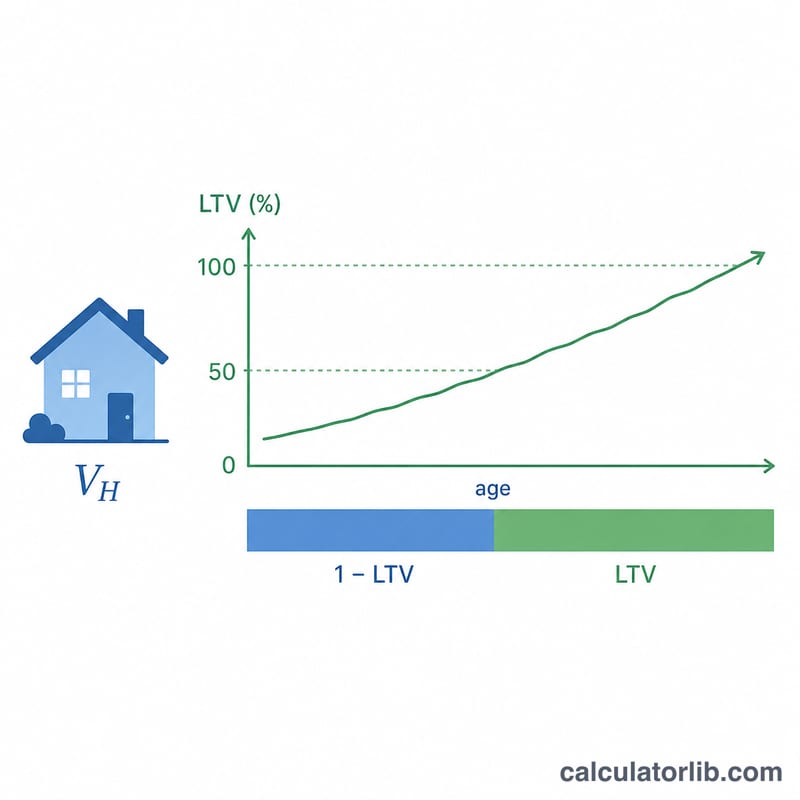
La calculadora fija primero una relación préstamo-valor (LTV, por sus siglas en inglés) en función de tu edad:
- Menos de 62 años: 0 %: no cumples los requisitos.
- De 62 a 90 años: \(0{,}50 + (\text{edad} - 62) \times 0{,}01\), es decir, la relación sube un 1 % por cada año de edad.
- Más de 90 años: con un tope del 75 %.
A continuación calcula:
- Monto máximo del préstamo = Valor de la vivienda × relación LTV
- Pago mensual = Monto máximo del préstamo ÷ 240 (un plazo de 20 años, es decir, 240 meses)
- Intereses totales = Monto máximo del préstamo × (Tasa ÷ 100) × 20 años
- Total a pagar = Monto máximo del préstamo + Intereses totales
$$\text{Monto máximo} = \text{Valor de la vivienda} \times \text{LTV}$$
$$\text{Pago mensual} = \frac{\text{Valor de la vivienda} \times \text{LTV}}{240}$$
$$\text{Intereses totales} = \left(\text{Valor de la vivienda} \times \text{LTV}\right) \times \frac{\text{Tasa de interés (\%)}}{100} \times 20$$
$$\text{Total a pagar} = \left(\text{Valor de la vivienda} \times \text{LTV}\right)\left(1 + \frac{\text{Tasa de interés (\%)}}{100}\times 20\right)$$
Ejemplo práctico
Supongamos que tu vivienda vale 400.000 $, tienes 70 años y la tasa de interés es del 6 %.
- Relación LTV = \(0{,}50 + (70 - 62) \times 0{,}01 =\) 0,58
- Monto máximo del préstamo = \(400.000\ \$ \times 0{,}58 =\) 232.000 $
- Pago mensual = \(232.000\ \$ \div 240 =\) 966,67 $
- Intereses totales = \(232.000\ \$ \times 0{,}06 \times 20 =\) 278.400 $
- Total a pagar = \(232.000\ \$ + 278.400\ \$ =\) 510.400 $
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué influye tanto mi edad? Se da por hecho que las personas mayores dispondrán del préstamo durante menos años, así que los prestamistas les permiten acceder a una porción mayor del valor de la vivienda. Esta calculadora refleja esa lógica subiendo la relación LTV un 1 % por cada año a partir de los 62.
¿De verdad tengo que hacer pagos mensuales en una hipoteca inversa? En una hipoteca inversa real, por lo general no: el saldo se devuelve cuando vendes la casa, te mudas o falleces. El "pago mensual" que ves aquí es una cifra simplificada que reparte el préstamo en 240 meses para que te hagas una idea de la magnitud.
¿Es esto una oferta exacta? No. Los límites reales de una hipoteca inversa dependen de los topes de financiación de la FHA, de tu tasa de interés concreta, de las comisiones y de una tasación aprobada por el HUD. Usa estos resultados como una estimación para planificar y confirma los detalles con un prestamista autorizado.