ماذا تفعل حاسبة الرهن العقاري العكسي هذه؟
تساعدك هذه الحاسبة على تقدير المبلغ الذي يمكنك اقتراضه مقابل منزلك عبر الرهن العقاري العكسي (Reverse Mortgage) — وهو منتج تمويلي متاح لأصحاب المنازل في الولايات المتحدة ممن بلغوا 62 عاماً فأكثر. تعتمد على ثلاثة مدخلات فقط لتقدير قيمة القرض القصوى، ودفعة شهرية مبسّطة، وإجمالي الفائدة، والمبلغ الكامل الذي ستدين به في النهاية. وهي مصمّمة للتخطيط السريع للتقاعد، وليست عرض قرض رسمياً.
ملاحظة مهمة: هذا المنتج خاص بالسوق الأمريكي وقواعده تختلف عن أنظمة التمويل العقاري في الدول العربية، حيث قد لا تتوفر منتجات مماثلة أو تخضع لضوابط شرعية ومصرفية مختلفة. إن كنت مقيماً خارج الولايات المتحدة فاستخدم النتائج للاطلاع والمقارنة فقط.
المدخلات المطلوبة منك
- قيمة المنزل: القيمة السوقية الحالية لمنزلك بالدولار.
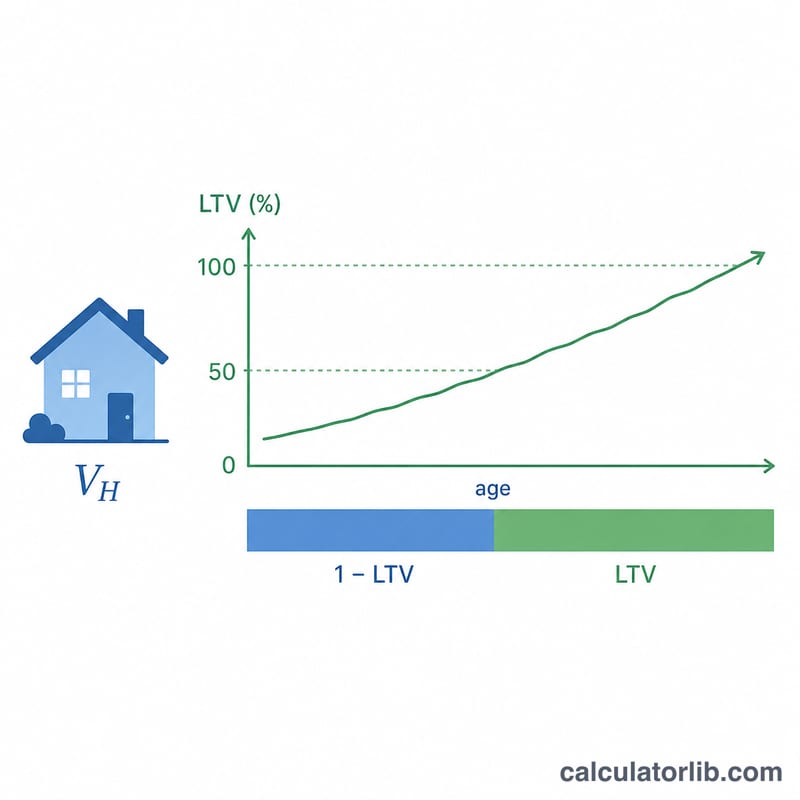
- العمر: عمرك بالسنوات. يبدأ الرهن العكسي في الولايات المتحدة من سن 62 عاماً، وكلما تقدّم العمر زادت النسبة المؤهَّلة من قيمة المنزل.
- نسبة الفائدة (%): نسبة الفائدة السنوية المطبّقة على القرض، وتُستخدم لتقدير الفائدة المتراكمة على مدى المدة.
شرح المعادلة
تحدّد الحاسبة أولاً نسبة القرض إلى القيمة (LTV) اعتماداً على عمرك:
- أقل من 62 عاماً: 0% — غير مؤهّل.
- من 62 إلى 90 عاماً: \(0.50 + (\text{العمر} - 62) \times 0.01\)، أي ترتفع النسبة 1% عن كل سنة عمر.
- فوق 90 عاماً: بحد أقصى 75%.
ثم تحسب:
- قيمة القرض القصوى $$\text{قيمة القرض القصوى} = \text{قيمة المنزل} \times \text{نسبة LTV}$$
- الدفعة الشهرية $$\text{الدفعة الشهرية} = \frac{\text{قيمة القرض القصوى}}{240}$$ (مدة 20 سنة أي 240 شهراً)
- إجمالي الفائدة $$\text{إجمالي الفائدة} = \text{قيمة القرض القصوى} \times \frac{\text{النسبة}}{100} \times 20$$
- إجمالي المبلغ المستحق $$\text{إجمالي المبلغ المستحق} = \text{قيمة القرض القصوى} + \text{إجمالي الفائدة}$$
مثال تطبيقي
لنفترض أن قيمة منزلك 400,000 دولار، وعمرك 70 عاماً، ونسبة الفائدة 6%.
- نسبة LTV $$\text{LTV} = 0.50 + (70 - 62) \times 0.01 = \mathbf{0.58}$$
- قيمة القرض القصوى $$400{,}000 \times 0.58 = \mathbf{232{,}000 \text{ دولار}}$$
- الدفعة الشهرية $$\frac{232{,}000}{240} = \mathbf{966.67 \text{ دولار}}$$
- إجمالي الفائدة $$232{,}000 \times 0.06 \times 20 = \mathbf{278{,}400 \text{ دولار}}$$
- إجمالي المبلغ المستحق $$232{,}000 + 278{,}400 = \mathbf{510{,}400 \text{ دولار}}$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يؤثّر عمري إلى هذا الحد؟ يُتوقّع أن يستفيد المقترضون الأكبر سناً من القرض لسنوات أقل، لذا تسمح لهم جهات التمويل باقتراض حصة أكبر من قيمة المنزل. وتعكس هذه الحاسبة ذلك برفع نسبة LTV بمقدار 1% عن كل سنة بدءاً من سن 62 عاماً.
هل أسدّد فعلاً دفعات شهرية في الرهن العكسي؟ في الرهن العكسي الحقيقي لا تسدّد عادةً دفعات شهرية — بل يُسدَّد الرصيد عند بيع المنزل أو الانتقال منه أو الوفاة. أما "الدفعة الشهرية" هنا فهي رقم مبسّط يوزّع القرض على 240 شهراً لمساعدتك على تصوّر حجمه.
هل هذا عرض دقيق؟ لا. تعتمد حدود الرهن العكسي الفعلية على سقف الإقراض لدى هيئة الإسكان الفيدرالية (FHA)، ونسبة الفائدة الخاصة بك، والرسوم، وتقييم معتمد من وزارة الإسكان (HUD). استخدم هذه النتائج كتقدير تخطيطي وتأكّد من التفاصيل مع جهة إقراض مرخّصة.