Что считает этот калькулятор обратной ипотеки
Калькулятор оценивает, сколько вы могли бы занять под залог своего жилья с помощью обратной ипотеки (reverse mortgage) — это кредитный продукт, доступный домовладельцам в США в возрасте от 62 лет. Достаточно ввести всего три параметра, и калькулятор спрогнозирует максимальную сумму займа, упрощённый ежемесячный платёж, общую сумму процентов и итоговую сумму к возврату. Инструмент создан для быстрого планирования финансов на пенсии и не является официальным предложением кредита. Обратите внимание: это специфика именно американского рынка, и в России или других странах подобные программы либо отсутствуют, либо работают по иным правилам.
Какие данные нужно ввести
- Стоимость жилья: текущая рыночная цена вашего дома в долларах.
- Возраст: ваш возраст в годах. В США обратная ипотека доступна с 62 лет, и чем старше заёмщик, тем больший процент от стоимости жилья ему доступен.
- Процентная ставка (%): годовая ставка по кредиту, по которой рассчитываются проценты, накапливающиеся за весь срок.
Как работает формула
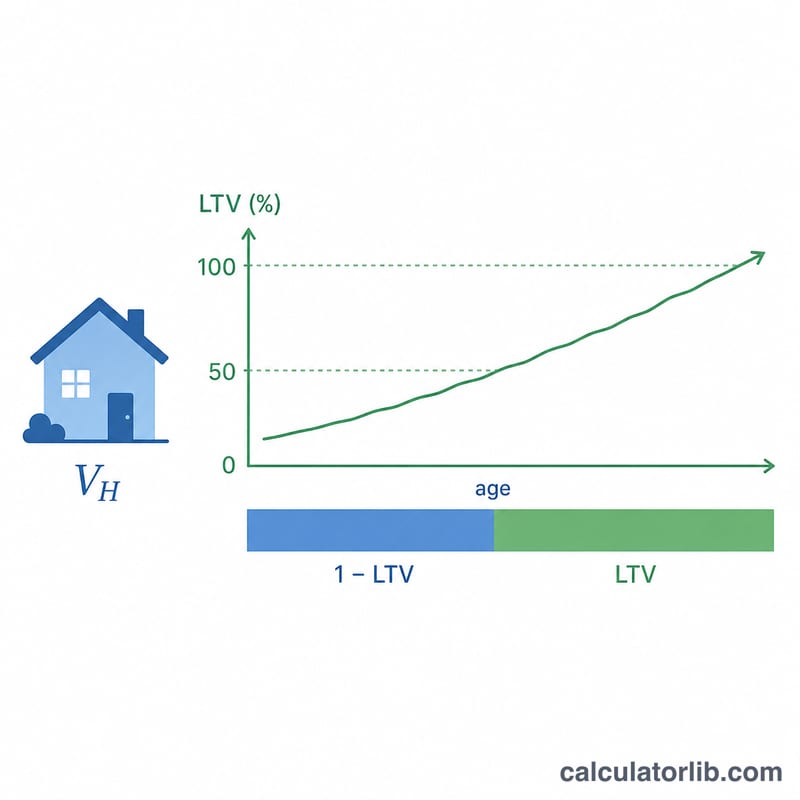
Сначала калькулятор определяет коэффициент «кредит к стоимости» (LTV) в зависимости от вашего возраста:
- Младше 62 лет: 0% — вы не имеете права на кредит.
- От 62 до 90 лет: \(0{,}50 + (\text{возраст} - 62) \times 0{,}01\), то есть коэффициент растёт на 1% за каждый год.
- Старше 90 лет: максимум 75%.
Затем выполняются расчёты:
- Максимальная сумма займа = Стоимость жилья × коэффициент LTV
- Ежемесячный платёж = Максимальная сумма займа ÷ 240 (срок 20 лет, или 240 месяцев)
- Общая сумма процентов = Максимальная сумма займа × (Ставка ÷ 100) × 20 лет
- Итого к возврату = Максимальная сумма займа + Общая сумма процентов
Пример расчёта
Предположим, ваш дом стоит $400 000, вам 70 лет, а процентная ставка составляет 6%.
- Коэффициент LTV = \(0{,}50 + (70 - 62) \times 0{,}01 = \mathbf{0{,}58}\)
- Максимальная сумма займа = \(\$400\,000 \times 0{,}58 = \mathbf{\$232\,000}\)
- Ежемесячный платёж = \(\$232\,000 \div 240 = \mathbf{\$966{,}67}\)
- Общая сумма процентов = \(\$232\,000 \times 0{,}06 \times 20 = \mathbf{\$278\,400}\)
- Итого к возврату = \(\$232\,000 + \$278\,400 = \mathbf{\$510\,400}\)
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Часто задаваемые вопросы
Почему возраст так сильно влияет на результат? Предполагается, что пожилые заёмщики будут пользоваться кредитом меньше лет, поэтому кредиторы готовы предоставить им больший процент от стоимости жилья. В калькуляторе это отражено ростом коэффициента LTV на 1% за каждый год начиная с 62 лет.
Действительно ли нужно вносить ежемесячные платежи по обратной ипотеке? В реальной обратной ипотеке — обычно нет. Долг возвращается, когда вы продаёте жильё, переезжаете или уходите из жизни. «Ежемесячный платёж» здесь — это упрощённая величина, при которой сумма займа равномерно распределена на 240 месяцев, чтобы вы могли наглядно представить масштаб.
Это точное предложение кредита? Нет. Реальные лимиты обратной ипотеки зависят от потолков кредитования FHA, вашей конкретной ставки, комиссий и оценки жилья, одобренной HUD. Используйте результаты как ориентир для планирования и уточняйте детали у лицензированного кредитора.