

Что такое обратный кредитный калькулятор?
Обратный кредитный калькулятор переворачивает привычный вопрос. Вместо «каким будет ежемесячный платёж по такому-то кредиту?» он отвечает на другой: «какую сумму кредита я смогу осилить, если готов платить определённую сумму каждый месяц?» Вы вводите желаемый ежемесячный платёж, процентную ставку и срок — а калькулятор находит сумму кредита, то есть приведённую (текущую) стоимость потока этих платежей. Это удобно, когда нужно спланировать бюджет ещё до того, как вы начнёте подбирать ипотеку, автокредит или потребительский заём.
Как пользоваться калькулятором
Введите комфортный для вас ежемесячный платёж, годовую процентную ставку, которую предлагает банк, и срок кредита в годах. Калькулятор мгновенно покажет максимальную сумму кредита, общее количество платежей, итоговую сумму выплат за весь срок и переплату по процентам.
Разбираем формулу
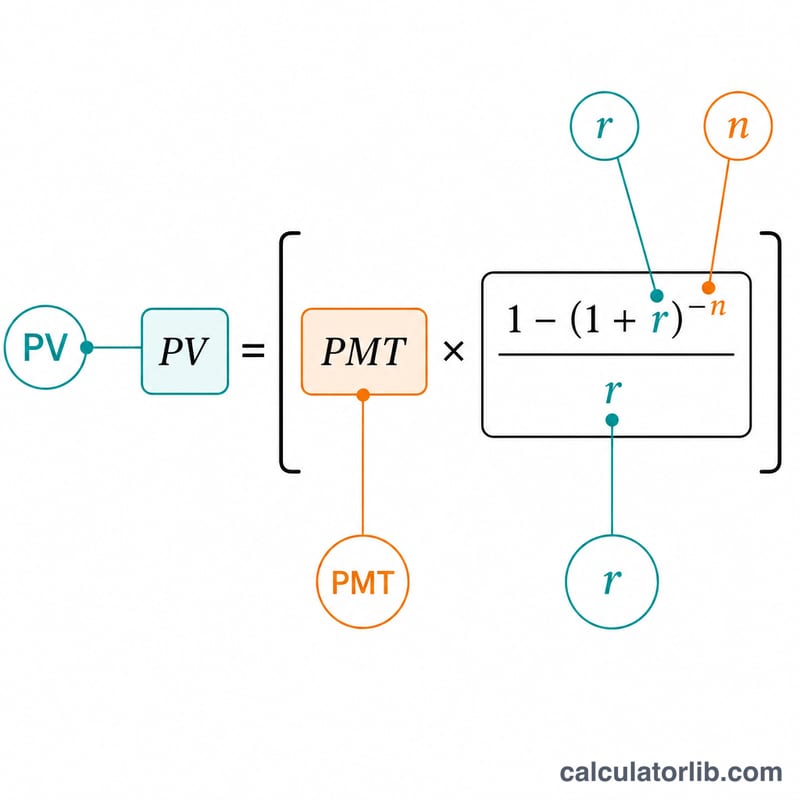
В основе расчёта — формула приведённой стоимости обычного аннуитета: $$L = M \cdot \frac{1 - (1+r)^{-n}}{r}$$ Здесь r — это месячная процентная ставка \(\left(r = \dfrac{\text{Annual Rate (\%)}}{1200}\right)\), а n — общее число ежемесячных платежей \(\left(n = \text{Term (years)} \times 12\right)\). Если ставка равна нулю, сумма кредита считается совсем просто: $$L = \text{Monthly Payment} \times \left( \text{Term (years)} \times 12 \right)$$
Пример расчёта
Допустим, вы готовы платить $1 000 в месяц, годовая ставка составляет 6%, а срок — 30 лет. Тогда месячная ставка \(r = 0{,}005\), а \(n = 360\). $$L = 1000 \times \frac{1 - 1{,}005^{-360}}{0{,}005} \approx \$166\,791{,}61$$ За 30 лет вы выплатите в общей сложности $360 000, из которых около $193 208 придётся на проценты.
Частые вопросы
Учитываются ли налоги и страховка? Нет. Калькулятор считает только основной долг и проценты. В случае ипотеки часть платежа может уходить на налог на имущество и страхование (например, через эскроу-счёт в США), и тогда на сам кредит остаётся меньше. В России подобные расходы обычно оплачиваются отдельно, поэтому проверяйте условия конкретного банка.
Какую ставку указывать? Для наиболее точного результата используйте полную (эффективную) ставку, которую называет банк, — она отражает реальную стоимость кредита.
Подходит ли калькулятор для любого кредита? Да — он работает с любым аннуитетным кредитом по фиксированной ставке и с равными ежемесячными платежами: ипотекой, автокредитом или потребительским займом.
Как ставка и срок меняют сумму кредита при одинаковом платеже
В таблице ежемесячный платеж фиксирован на уровне $1,000, а расчет выполняется по формуле \(PV = PMT \times \frac{1-(1+r)^{-n}}{r}\), где \(r\) = годовая ставка/12, а \(n\) = годы × 12. Предполагается фиксированная ставка, равные платежи в конце каждого месяца и полностью амортизируемый кредит. Суммы округлены до ближайшего доллара.
| Годовая ставка | Срок | Сумма кредита (PV) | Всего выплачено | Всего процентов |
|---|---|---|---|---|
| 4% | 15 лет | $135,192 | $180,000 | $44,808 |
| 4% | 20 лет | $165,022 | $240,000 | $74,978 |
| 4% | 30 лет | $209,460 | $360,000 | $150,540 |
| 6% | 15 лет | $118,504 | $180,000 | $61,496 |
| 6% | 20 лет | $139,581 | $240,000 | $100,419 |
| 6% | 30 лет | $166,792 | $360,000 | $193,208 |
| 8% | 15 лет | $104,641 | $180,000 | $75,359 |
| 8% | 20 лет | $119,554 | $240,000 | $120,446 |
| 8% | 30 лет | $136,283 | $360,000 | $223,717 |
Выводы: более высокая ставка заметно снижает сумму, которую можно взять в кредит при заданном платеже (при 30 годах и 4% это около $209,460, против около $136,283 при 8%). Увеличение срока повышает сумму кредита, но с убывающей отдачей и значительно большей общей суммой процентов. Всего выплачено — это просто $1,000 × количество платежей. Налоги, страховка и комиссии не включены.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Основные термины
- Текущая стоимость (PV)
- Сумма, которую вы получаете сегодня (сумма кредита), равная потоку будущих платежей, дисконтированных по ставке кредита.
- PMT
- Равный платеж, вносимый в каждом периоде. В этом калькуляторе это ежемесячный платеж.
- Месячная ставка (r)
- Процентная ставка за месяц, равная годовой ставке, деленной на 12 (и на 100, если задана в процентах).
- Количество платежей (n)
- Общее число платежей, равное годы × 12 для ежемесячных платежей.
- APR
- Годовая процентная ставка (APR), годовая ставка по кредиту. Официальные APR могут также включать некоторые комиссии, а определения различаются в зависимости от страны. Этот калькулятор рассматривает введенную вами ставку как номинальную годовую ставку с ежемесячным начислением сложных процентов.
- Основной долг
- Сумма, взятая в долг, или остаток задолженности, на который начисляются проценты.
- Амортизация
- Постепенное погашение кредита по графику платежей. Каждый платеж сначала покрывает проценты, а остаток уменьшает основной долг.
- Полностью амортизируемый кредит
- Кредит, при котором регулярные платежи доводят остаток ровно до нуля к концу срока, без балонного платежа.
- Обычная рента (ordinary annuity)
- Серия равных платежей, вносимых в конце каждого периода. Используемая здесь формула предполагает именно такой порядок платежей.
















