Что такое растущий перпетуитет?
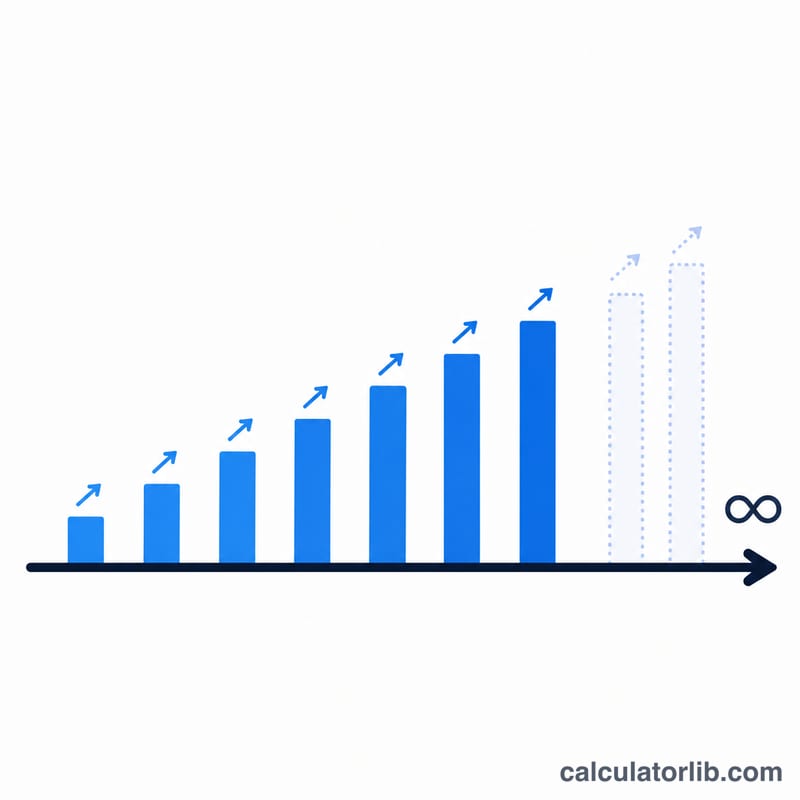
Растущий перпетуитет — это поток денежных платежей, который поступает бесконечно и каждый период увеличивается на постоянный процент. Классический пример — акция с дивидендами, которые год за годом растут на стабильную величину. Этот калькулятор определяет приведённую стоимость (PV) такого бесконечного растущего потока с помощью модели роста Гордона.
Формула
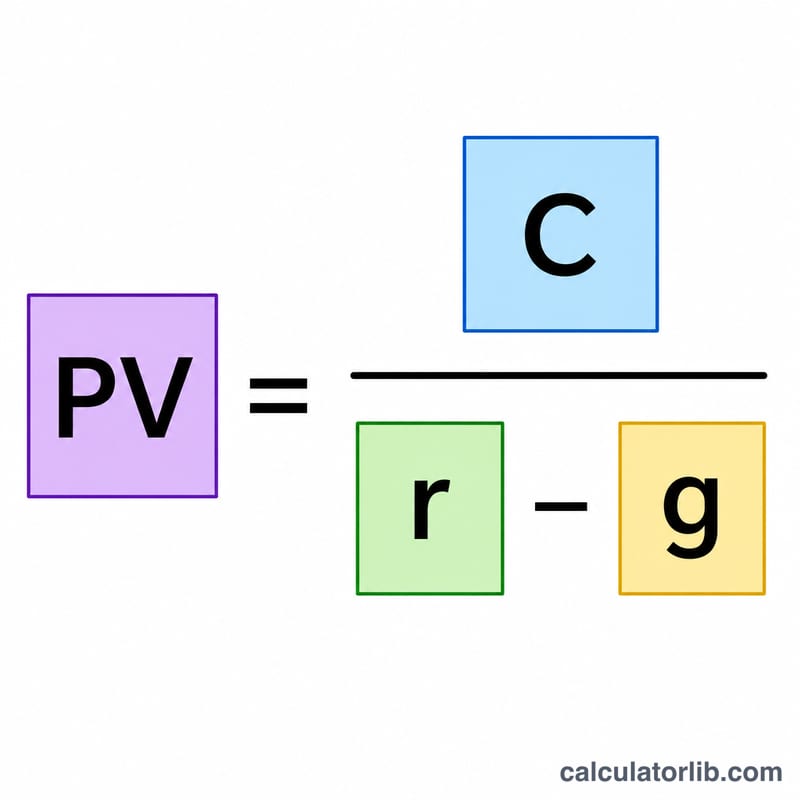
Приведённая стоимость растущего перпетуитета рассчитывается так:
$$PV = \dfrac{\text{Cash Flow (C)}}{\dfrac{\text{Rate r}}{100} - \dfrac{\text{Growth g}}{100}}$$
где C — денежный поток, который вы получите через один период, r — ставка дисконтирования (ваша требуемая доходность), а g — постоянный темп роста платежей. Формула даёт конечный результат только при условии \(r > g\): если темп роста равен ставке дисконтирования или превышает её, стоимость становится бесконечной (или не определена), и калькулятор отдельно отмечает такой случай.
Как пользоваться
Укажите денежный поток следующего периода, ставку дисконтирования в процентах и ожидаемый темп роста в процентах. Калькулятор разделит денежный поток на разницу между двумя ставками и покажет сегодняшнюю стоимость всего бесконечного потока.
Пример расчёта
Допустим, компания выплатит дивиденд 100 $ в следующем году, ваша требуемая доходность составляет 8 %, а дивиденд, как ожидается, будет расти на 3 % в год бесконечно. Тогда $$PV = \dfrac{100}{0{,}08 - 0{,}03} = \dfrac{100}{0{,}05} = \textbf{2000 \$}$$ Это максимальная сумма, которую разумно заплатить сегодня за такой растущий поток дивидендов.
Частые вопросы
Почему r должно быть больше g? Если темп роста равен ставке дисконтирования или превышает её, денежные потоки растут не медленнее, чем дисконтируются, поэтому их суммарная приведённая стоимость уходит в бесконечность.
C — это поток текущего года или следующего? C — это денежный поток через один период от сегодняшнего дня (первый платёж). Если у вас есть текущий платёж, сначала умножьте его на \((1 + g)\).
Как это связано с моделью роста Гордона? Это одна и та же формула. При оценке акций используется \(P = D_1 / (r - g)\) — то же уравнение растущего перпетуитета, применённое к дивидендам.
Как ставка дисконтирования и темп роста меняют приведённую стоимость
В таблице первый денежный поток зафиксирован на уровне C = $100 (получен через один период от настоящего момента), а ставка дисконтирования r и темп роста g варьируются. Каждая приведённая стоимость (PV) рассчитывается по формуле \(PV = \dfrac{100}{r - g}\).
| Ставка дисконтирования r | Темп роста g | Разница r − g | Приведённая стоимость (C = $100) |
|---|---|---|---|
| 8% | 0% | 8% | $100 / 0.08 = $1,250.00 |
| 8% | 2% | 6% | $100 / 0.06 ≈ $1,666.67 |
| 8% | 3% | 5% | $100 / 0.05 = 2,000 |
| 8% | 4% | 4% | $100 / 0.04 = $2,500.00 |
| 8% | 6% | 2% | $100 / 0.02 = $5,000.00 |
| 8% | 7% | 1% | $100 / 0.01 = $10,000.00 |
| 10% | 3% | 7% | $100 / 0.07 ≈ $1,428.57 |
При неизменной ставке r = 8% повышение g с 0% до 3% увеличивает стоимость с $1,250 до $2,000, а повышение g с 6% до 7% удваивает её с $5,000 до $10,000. PV резко растёт по мере приближения g к r, поскольку знаменатель r − g стремится к нулю. Повышение r до 10% при g = 3% даёт разницу 7% и более низкую PV, чем в случае 8%/3%.
Интерпретация результата и ограничения модели
Приведённая стоимость — это стоимость сегодня потока денежных поступлений, который продолжается бесконечно и растёт с постоянным темпом g. В рамках модели Гордона она равна максимальной цене, которую можно заплатить сегодня, и всё же получить требуемую доходность r, если предполагаемые денежные потоки действительно поступят.
- Высокая чувствительность к r − g: Поскольку разница находится в знаменателе, небольшие изменения r или g могут сильно изменить PV. Разница 1% даёт PV в 5 раз больше, чем разница 5%.
- Рост должен оставаться ниже r: Формула требует r > g. Если g ≥ r, формула не даёт осмысленного конечного значения.
- Постоянный рост навсегда: Поскольку предполагается, что рост продолжается неограниченно, g обычно задают ниже долгосрочного темпа роста всей экономики. Бизнес или денежный поток не может разумно расти быстрее экономики вечно.
- Допущение о сроках: Формула оценивает потоки через один период вперёд. C — первый платёж, получаемый в конце первого периода, а каждый последующий платёж в (1 + g) раз больше предыдущего. Если платежи поступают в начале каждого периода, стоимость будет другой.
- Далёкие денежные потоки доминируют: Большая часть стоимости приходится на платежи, отстоящие далеко в будущем. При r = 8% и g = 3% первые 20 платежей составляют примерно 61% PV, поэтому около 39% приходится на платежи после 20-го года.
Этот инструмент даёт математический результат на основе введённых вами данных. Это общая информация, а не финансовая рекомендация, и его надёжность определяется только допущениями относительно r, g и C.
Ключевые термины
- Бессрочная рента (перпетуитет)
- Поток денежных поступлений, который продолжается бесконечно.
- Растущая бессрочная рента
- Бессрочная рента, платежи по которой увеличиваются на постоянный процент g каждый период. Первый платёж равен C, второй — C(1 + g), и так далее.
- Бессрочная рента с нулевым ростом (постоянная)
- Бессрочная рента с постоянными платежами (g = 0). Её приведённая стоимость равна \(PV = \dfrac{C}{r}\), что является частным случаем формулы растущей ренты при g = 0.
- Денежный поток (C или D1)
- Платёж, ожидаемый в конце первого периода. В оценке дивидендов он обозначается D1 — следующий ожидаемый дивиденд.
- Ставка дисконтирования (r, требуемая доходность)
- Годовая ставка, используемая для пересчёта будущих денежных потоков в стоимость на сегодняшний день; отражает доходность, требуемую с учётом риска и срока. Вводится в процентах.
- Темп роста (g)
- Постоянный годовой процент, на который, как предполагается, будет бесконечно расти денежный поток. Вводится в процентах.
- Приведённая стоимость (PV)
- Стоимость на сегодняшний день будущих денежных потоков, дисконтированных по ставке r.
- Модель Гордона (модель роста Гордона)
- Модель оценки, которая применяет формулу растущей бессрочной ренты \(PV = \dfrac{C}{r - g}\) и часто используется для оценки акции по ожидаемым дивидендам.
- Разница (r − g)
- Разность между ставкой дисконтирования и темпом роста. Это знаменатель формулы: чем меньше разница, тем больше приведённая стоимость.