Что такое калькулятор строительного кредита?
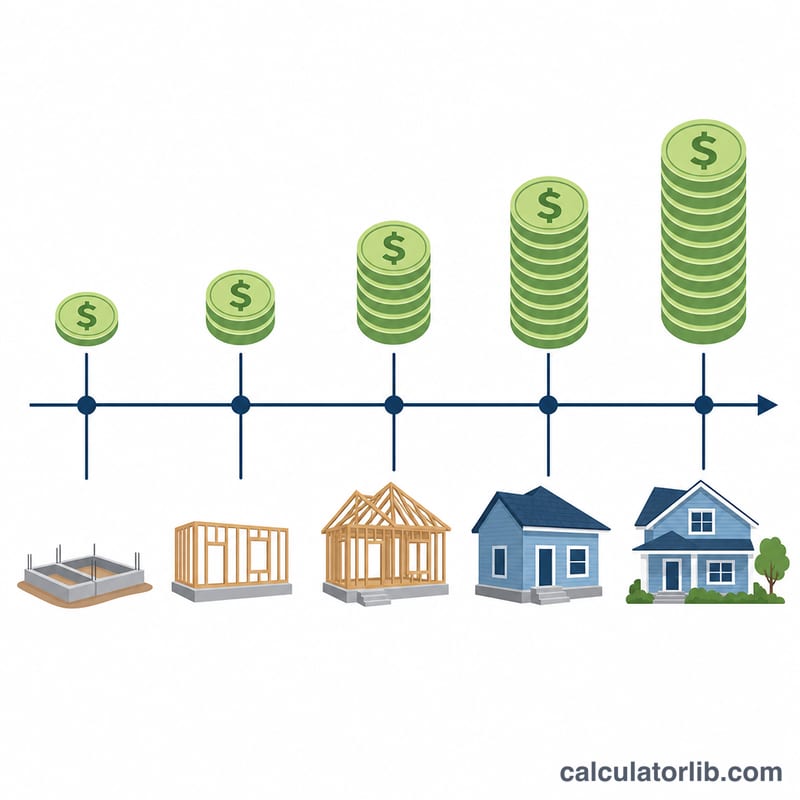
В отличие от обычной ипотеки, где всю сумму вы получаете при оформлении сделки, строительный кредит выдаётся частями — так называемыми траншами — по мере достижения этапов строительства. Проценты начисляются только на фактически выбранные средства, поэтому долг — а вместе с ним и расходы на проценты — растёт постепенно, по ходу стройки. Этот калькулятор поможет оценить, сколько процентов вы заплатите за период строительства, прежде чем кредит перейдёт в постоянное финансирование. Учтите: схема с траншами и переходом в ипотеку типична для рынков США и ряда других стран; в России условия строительных и эскроу-кредитов могут отличаться, поэтому уточняйте детали у своего банка.
Как пользоваться калькулятором
Введите общую сумму строительного кредита, годовую процентную ставку и срок строительства в месяцах. Затем выберите коэффициент средней выбранной суммы: 50% соответствует равномерной выдаче траншей, 40% — медленному старту, а 60% — графику с крупными выплатами в начале (большие транши на подготовку площадки и закупку материалов). В результате вы увидите оценочную сумму процентов, среднюю выбранную задолженность, средний платёж по процентам в месяц и итоговую стоимость.
Разбираем формулу
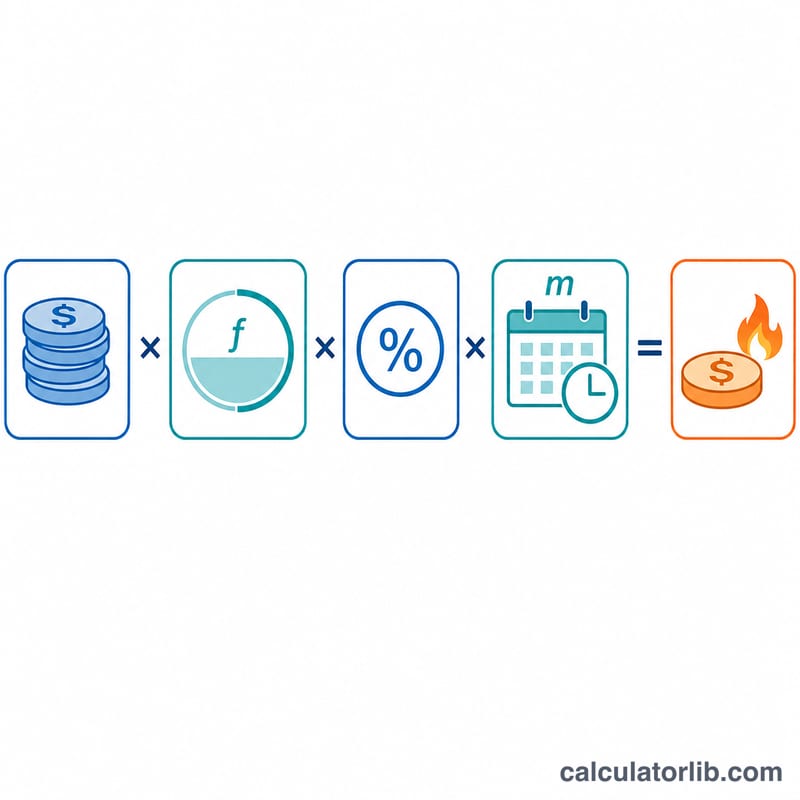
Поскольку транши выдаются постепенно, средняя задолженность за период стройки примерно равна сумме кредита, умноженной на коэффициент f (около 0,5 при равномерной выдаче). Проценты — это средняя задолженность, умноженная на годовую ставку и на долю года, в течение которого кредит был открыт:
$$I = L \cdot f \cdot \frac{r}{100} \cdot \frac{m}{12}$$
Это приближённый расчёт по простым процентам. Фактическая сумма зависит от точных сроков выдачи траншей и наличия резерва на проценты, но метод средней задолженности — это стандартный быстрый способ оценки, которым пользуются кредиторы.
Пример расчёта
Предположим, вы берёте 300 000 $ под 7,5% на 12 месяцев с равномерной выдачей траншей (коэффициент 0,5). Средняя задолженность = \(300\,000 \times 0{,}5 = 150\,000\) $. Проценты = \(150\,000 \times 0{,}075 \times 1 = \) 11 250 $. Средний платёж по процентам в месяц = \(11\,250 \div 12 \approx 937{,}50\) $, а итоговая стоимость = \(300\,000 + 11\,250 = 311\,250\) $.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему берётся только половина суммы кредита? Средства вы выбираете постепенно, поэтому в среднем за период стройки в работе находится около половины суммы — именно поэтому проценты получаются гораздо меньше, чем на полную сумму кредита.
Насколько точен расчёт? Это оценка, а не точная цифра. Реальные проценты зависят от вашего конкретного графика траншей; для точных данных запросите у банка детальную раскладку по выдачам с амортизацией.
Учитывается ли постоянная ипотека? Нет. Здесь учитывается только этап строительства с выплатой одних процентов. После завершения стройки кредит, как правило, переходит в обычную ипотеку с отдельными условиями.