Что считает этот калькулятор
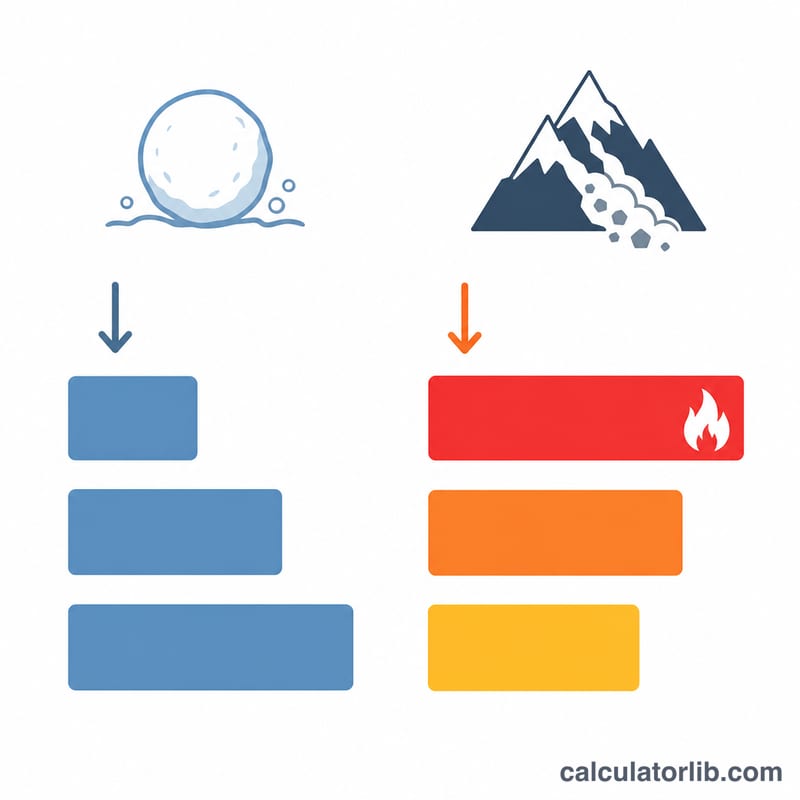
«Снежный ком» (snowball) и «лавина» (avalanche) — две самые популярные стратегии быстрого погашения сразу нескольких долгов. В обоих случаях вы вносите минимальный платёж по каждому долгу, а все оставшиеся деньги направляете на один «приоритетный» долг. Разница только в том, какой именно долг закрывается дополнительными суммами первым. Калькулятор моделирует оба сценария месяц за месяцем при одном и том же месячном бюджете, чтобы вы наглядно увидели, сколько времени и процентов стоит каждый подход.
«Снежный ком» и «лавина»: в чём разница
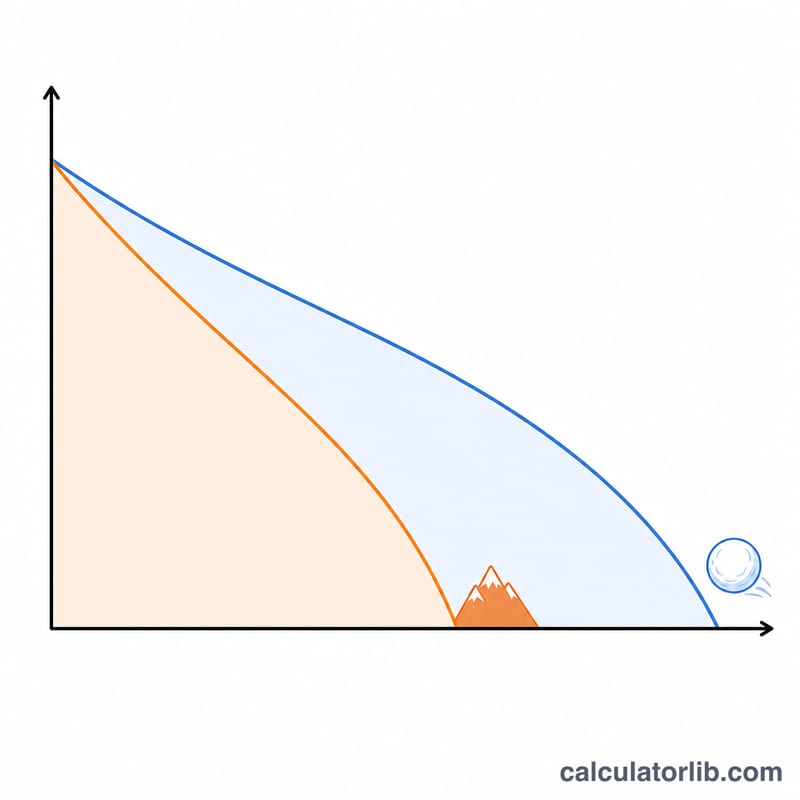
Метод «лавина» бьёт в первую очередь по долгу с самой высокой процентной ставкой (APR). Поскольку настоящий враг — это проценты, такой подход математически минимизирует общую переплату и обычно позволяет закрыть все долги за наименьшее число месяцев. Метод «снежный ком» начинает с самого маленького остатка. Он обходится чуть дороже по процентам, зато вы быстро закрываете целые счета и получаете мотивирующую «победу» уже на ранних этапах.
$$\begin{gathered} \text{Each month: } b_i \mathrel{+}= b_i\cdot\frac{\text{APR}_i}{1200}, \quad \text{then apply } \text{Budget} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{Avalanche} &: \text{extra} \to \text{highest } \text{APR}\text{ first} \\ \text{Snowball} &: \text{extra} \to \text{smallest } \text{Balance}\text{ first} \\ \text{Saved} &= \text{Interest}_{\text{sno}} - \text{Interest}_{\text{ava}} \end{aligned} \right. \end{gathered}$$
Как пользоваться
Укажите свой общий месячный бюджет на погашение — он должен быть не меньше суммы всех минимальных платежей. Затем введите по каждому долгу остаток, ставку (APR) и минимальный платёж (до четырёх долгов; оставьте остаток равным 0, чтобы пропустить долг). Калькулятор прогонит обе стратегии и покажет для каждой число месяцев до полного погашения и общую переплату по процентам, а также сколько экономит «лавина».
Разбор на примере
Допустим, у вас 2 000 $ под 22 % (минимум 50 $) и 5 000 $ под 15 % (минимум 100 $), а бюджет — 500 $ в месяц. «Лавина» первой берётся за карту под 22 %; «снежный ком» тоже начинает с долга в 2 000 $ (он и меньше по сумме, и дороже по ставке), поэтому здесь обе стратегии ведут себя одинаково. Если же самый маленький остаток не имеет самой высокой ставки, «лавина» вырывается вперёд по экономии на процентах.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Какой метод лучше? «Лавина» дешевле, «снежный ком» сильнее мотивирует. Если вы уверенно придерживаетесь плана — выбирайте «лавину».
Почему в результате огромное число месяцев? Ваш бюджет слишком мал, чтобы обгонять проценты. Увеличьте его так, чтобы он превышал сумму минимальных платежей.
Считаются ли ставки фиксированными? Да — для расчёта ставки (APR) и минимальные платежи считаются неизменными, что является стандартным подходом для прикидочных планов.