この計算ツールでできること
「スノーボール法」と「アバランチ法」は、複数の借金を効率よく完済するための代表的な2つの戦略です。どちらも全ての借金に対して最低返済額を支払い、残った余剰資金を1つの「ターゲット」とする借金に集中投下します。違うのは、どの借金から優先的に余剰返済を回すか、その一点だけ。このツールでは同じ毎月の総予算を使い、両方の戦略を1か月ごとにシミュレーションします。各アプローチで完済までにどれだけの時間と利息がかかるのか、その差を一目で確認できます。なお、APR(年率)やドル建ての表記は海外(主に米国)の借金管理を想定したものですが、計算の考え方自体は日本のカードローンやリボ払いの返済プランにもそのまま応用できます。
スノーボールとアバランチの違い
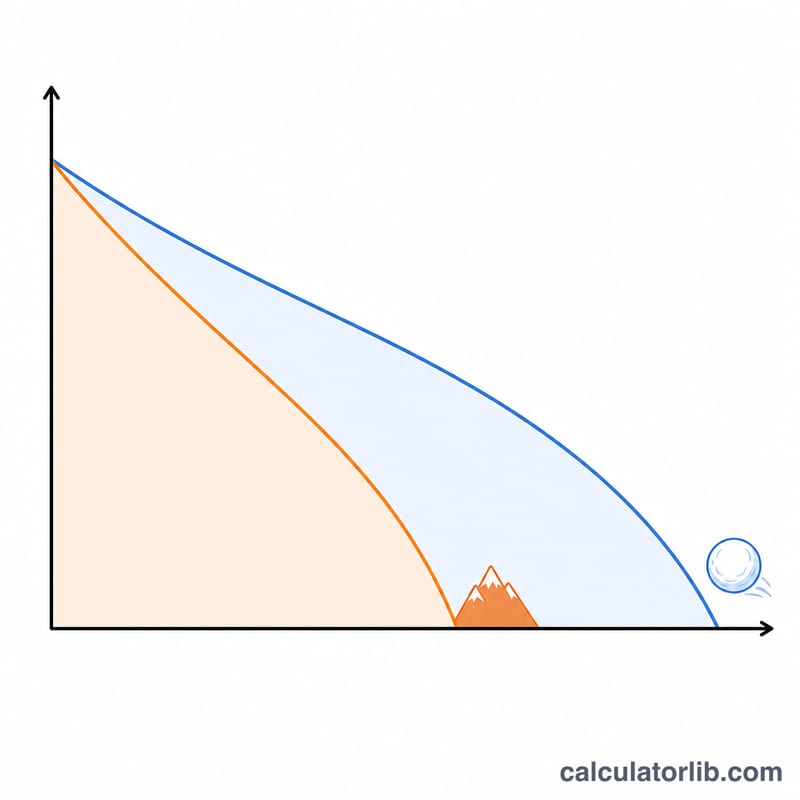
アバランチ法は、APR(年率)が最も高い借金から先に攻めます。利息こそが本当の敵だからです。この方法は数学的に支払総利息を最小化でき、たいていの場合は最短の月数で全ての借金を完済できます。一方のスノーボール法は、残高が最も小さい借金から先に片付けます。支払う利息はわずかに多くなりますが、口座やローンを早い段階で1つずつ完全に消し込めるため、「達成感」という心理的な後押しが得られるのが強みです。
$$\begin{gathered} \text{Each month: } b_i \mathrel{+}= b_i\cdot\frac{\text{APR}_i}{1200}, \quad \text{then apply } \text{Budget} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{Avalanche} &: \text{extra} \to \text{highest } \text{APR}\text{ first} \\ \text{Snowball} &: \text{extra} \to \text{smallest } \text{Balance}\text{ first} \\ \text{Saved} &= \text{Interest}_{\text{sno}} - \text{Interest}_{\text{ava}} \end{aligned} \right. \end{gathered}$$
使い方
まず、毎月の返済予算の合計を入力します。これは全ての最低返済額の合計以上である必要があります。次に、各借金の残高・APR(年率)・最低返済額を入力してください(最大4件まで。使わない欄は残高を0にすればスキップされます)。ツールが両方のシミュレーションを実行し、それぞれの完済までの月数と支払総利息、さらにアバランチ法でどれだけ節約できるかを表示します。
計算例
たとえば、APR 22%で\(\$2{,}000\)の借金(最低返済\(\$50\))と、APR 15%で\(\$5{,}000\)の借金(最低返済\(\$100\))があり、毎月の予算が\(\$500\)だとします。アバランチ法はまずAPR 22%のカードを狙います。スノーボール法も同じく\(\$2{,}000\)のカードを先に狙います(残高が小さく、かつ金利も高いため)。このケースでは両戦略の動きが完全に一致します。最小残高の借金が最も高金利ではない場合に、アバランチ法は利息の節約面で差をつけ始めます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
どちらの方法が優れていますか? 安く済むのはアバランチ法、モチベーションを保ちやすいのはスノーボール法です。計画を確実にやり遂げられる自信があるなら、アバランチ法を選びましょう。
なぜ結果に膨大な月数が表示されるのですか? 予算が小さすぎて、利息の増加に追いついていないためです。最低返済額の合計を上回るように予算を増やしてください。
金利は固定で計算されますか? はい。シミュレーションではAPRと最低返済額を一定に保ちます。これは返済プランを見積もる際の一般的な前提です。