住宅ローン完済シミュレーターとは?
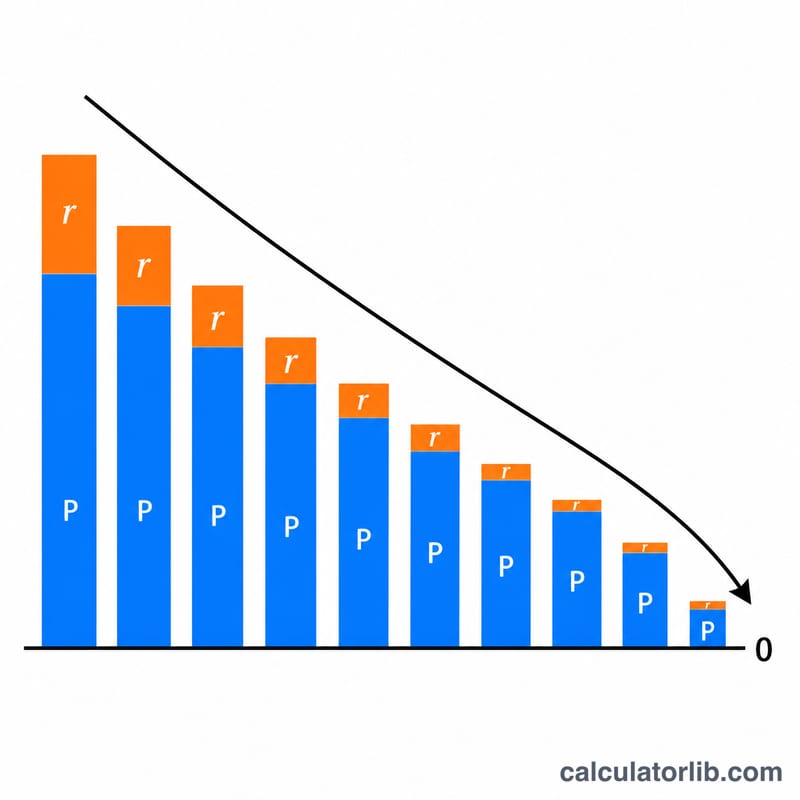
住宅ローン完済シミュレーターは、現在のローン残高・年利・毎月の返済額をもとに、住宅ローンを完済するまでにどれくらいの期間がかかるかを計算するツールです。何十年も先まで待たなくても、残りの返済月数・年数に加え、ローン全体で支払う総返済額と総利息額をその場で確認できます。
使い方
入力するのは次の3つの値だけです。現在のローン残高(まだ返済が残っている元金)、年利(%)、そして毎月支払う毎月の返済額です。シミュレーターは、完済までの正確な月数(端数は切り上げて月単位で表示)、それに相当する年数、総返済額、そして利息の合計を算出します。完済までの期間を最も早く短縮する方法は、毎月の返済額を増やすことです。
計算式の解説
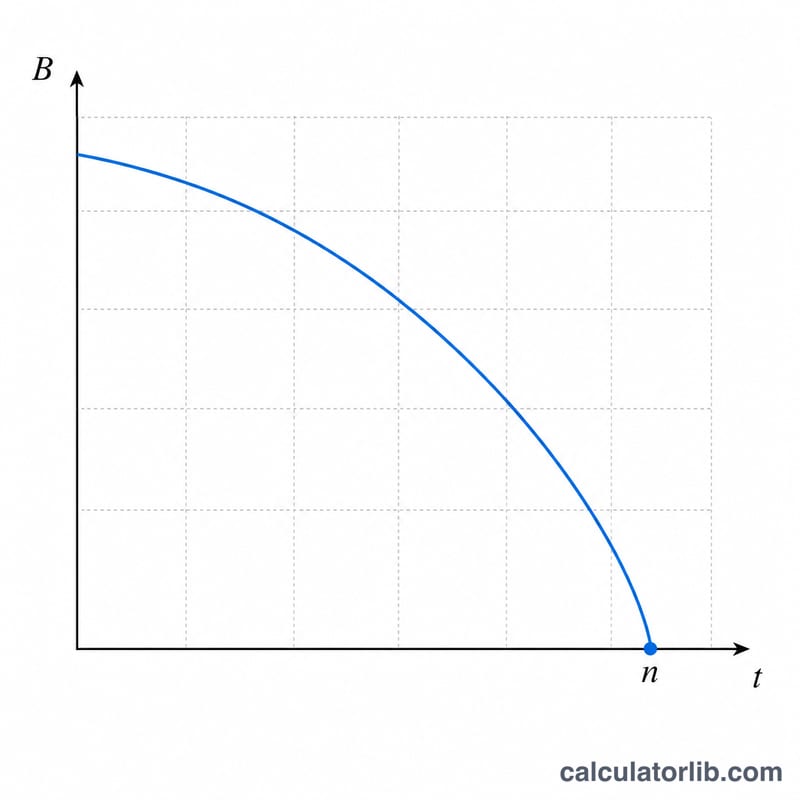
完済までの期間は、返済回数について解いた住宅ローンの返済(元利均等返済)の式から求められます。
$$n = \frac{-\ln\left(1 - \frac{P \cdot r}{PMT}\right)}{\ln(1 + r)}$$
ここで P は元金残高、PMT は毎月の返済額、r は月利で、年利を12で割った値(さらにパーセントを小数に直すため100で割った値)です。毎月の返済額が1か月分の利息(\(P \cdot r\))以下の場合、ローンは永遠に完済できず、対数が定義できなくなります。この場合、シミュレーターが注意を表示します。
計算例
例えば、残高20万ドル、年利6%で、毎月1,500ドルを返済しているとします。月利は \(r = 0.06 / 12 = 0.005\) です。すると \(P \cdot r = 1{,}000\)、\((P \cdot r)/PMT = 1{,}000 / 1{,}500 = 0.6667\) となります。したがって $$n = \frac{-\ln(1 - 0.6667)}{\ln(1.005)} = \frac{-\ln(0.3333)}{0.0049875} \approx \frac{1.0986}{0.0049875} \approx 220.3$$か月、つまり約18.4年です。
支払額が返済期間に与える影響
この表は、年利6%・残高200,000ドルのローンを前提としています(月利 \(r = 6/1200 = 0.005\)、したがって初月の利息は1,000ドル)。各行は \(n = \dfrac{-\ln\left(1 - \frac{B r}{P}\right)}{\ln(1+r)}\) を用いています。支払総額は端数処理しない \(n\) に毎回の支払額を掛けたもので、最後の支払いは一部のみとして扱っています。数値は四捨五入しています。
1,500ドルの例:\(\dfrac{B r}{P} = \dfrac{1000}{1500} = 0.6667\) より、\(n = \dfrac{-\ln(0.3333)}{\ln(1.005)} = \dfrac{1.0986}{0.0049875} \approx 220.27\) か月となり、切り上げて221か月です。
| 月額支払額 | 完済までの月数 | 年数 | 支払総額 | 利息総額 |
|---|---|---|---|---|
| $1,300 | 294 | 24.5 | ≈ $382,200 | ≈ $182,200 |
| $1,500 | 221(正確には220.27) | 18.4 | ≈ $330,407 | ≈ $130,407 |
| $1,800 | 163(正確には162.59) | 13.6 | ≈ $292,664 | ≈ $92,664 |
| $2,200 | 122(正確には121.53) | 10.1 | ≈ $267,366 | ≈ $67,366 |
逓減的な効果。 支払額を1ドル増やすごとに効果はありますが、その効果は次第に小さくなります。
- 1,300ドル → 1,500ドル(+200ドル):約74か月早く完済でき、利息は約51,800ドル減少します。月額支払を1ドル増やすごとに約26ドルの利息を節約できる計算です。
- 1,500ドル → 1,800ドル(+300ドル):約58か月早く完済でき、利息は約37,700ドル減少します。1ドルあたり約12.60ドルの節約です。
- 1,800ドル → 2,200ドル(+400ドル):約41か月早く完済でき、利息は約25,300ドル減少します。1ドルあたり約6.30ドルの節約です。
最も大きな効果は、支払額を毎月の利息額をはるかに上回る水準まで引き上げたときに得られます。支払額がすでに高い水準にある場合、さらに増額しても返済期間の短縮幅は次第に小さくなります。
返済結果の読み方
完済までの月数は、入力された残高・金利・支払額で残高をゼロにするために必要な均等月次支払の回数です。端数の月は最終支払(通常は他より少額)が必要になるため、計算ツールは月単位で切り上げています。利息総額は、当初の残高を超えて支払う金額の合計、すなわち全支払額の合計から残高を引いたものです。
利息の割合は時間とともに減少する
毎月の利息は、現在の残高に月利 \(r\) を掛けたものです。支払額の残りが元本の返済に充てられます。残高が減るにつれて利息も減り、固定の支払額のうち元本に充てられる部分が増えていきます。年利6%・支払額1,500ドル・残高200,000ドルの例では、初回の支払は利息1,000ドル、元本500ドル(利息の割合66.7%)です。支払額2,200ドルの場合、初月の利息の割合は45.5%です。どちらの場合も、その後の支払いは元本の比重が高くなっていきます。
毎月の利息に近い支払額
完済までの期間は、月利(毎月の利息)を支払額で割った比率 \(\dfrac{B r}{P}\) に依存します。この比率が1に近づくにつれて \(\ln(1 - \frac{B r}{P})\) は大きな負の値になり、\(n\) は非常に速く増加します。残高200,000ドル・年利6%の場合、毎月の利息は1,000ドルです。
- 1,100ドルの支払額では \(n = \dfrac{-\ln(0.0909)}{0.0049875} \approx 481\) か月(約40年)です。
- 1,010ドルの支払額では \(n = \dfrac{-\ln(0.0099)}{0.0049875} \approx 925\) か月(約77年)です。
- 1,000ドル以下の支払額では残高が減ることはないため、この式には解がなく、ローンは決して完済されません。
推計の前提条件
- 固定金利:金利は返済期間全体を通じて同じであると仮定しています。変動金利のローンは、金利が変わると結果が異なります。
- 固定支払額:毎月同じ金額を支払い、追加払いや支払いの飛ばしはないものとします。
- 元利金のみ:固定資産税、保険、エスクロー(預託金)、住宅ローン保険、金融機関の手数料は含まれていません。支払額のうち元利金の部分のみを入力してください。
- 月次複利:利息は年利を12で割った月利で毎月計算し、支払いは各月末に行われるものとします。
- 端数処理:結果は月単位で切り上げているため、実際の最終支払額や利息総額は、金融機関の返済予定表とわずかに異なる場合があります。
これは出力内容の理解を助けるための一般的な情報であり、金融アドバイスではありません。ローンの条件や明細書が正式な情報源です。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
なぜ返済額は利息を上回る必要があるのですか? 返済額が利息分しかまかなえない場合、元金がまったく減らないため、残高が下がらず、ローンを完済できないからです。
税金や保険料は含まれますか? いいえ。正確な完済予測のためには、返済額のうち元金と利息の部分(元利分)のみを入力してください。
もっと早く完済するには? 毎月の返済額を増やすか、繰り上げ返済(元金の追加返済)を行いましょう。わずかな増額でも、完済までの期間を何年も短縮できます。
関連ツール: 住宅ローン繰上返済シミュレーション — 毎月・毎年・一括の繰上返済や隔週払いを試算し、節約できる利息と期間を表示します。