Qu'est-ce qu'un calculateur de remboursement de prêt immobilier ?
Un calculateur de remboursement de prêt immobilier vous indique le temps nécessaire pour solder entièrement votre crédit en fonction de votre capital restant dû, de votre taux d'intérêt annuel et de la mensualité fixe que vous versez. Plus besoin d'attendre des années pour le savoir : vous visualisez instantanément le nombre de mois et d'années restants, ainsi que le montant total et les intérêts cumulés que vous paierez sur toute la durée du prêt.
Comment l'utiliser
Renseignez trois valeurs : votre capital restant dû (le montant que vous devez encore), votre taux d'intérêt annuel en pourcentage et votre mensualité fixe. Le calculateur vous renvoie le nombre exact de mois jusqu'au remboursement (arrondi au mois supérieur), l'équivalent en années, le montant total que vous paierez ainsi que la part d'intérêts. Augmenter votre mensualité reste le moyen le plus rapide de raccourcir cette durée.
La formule expliquée
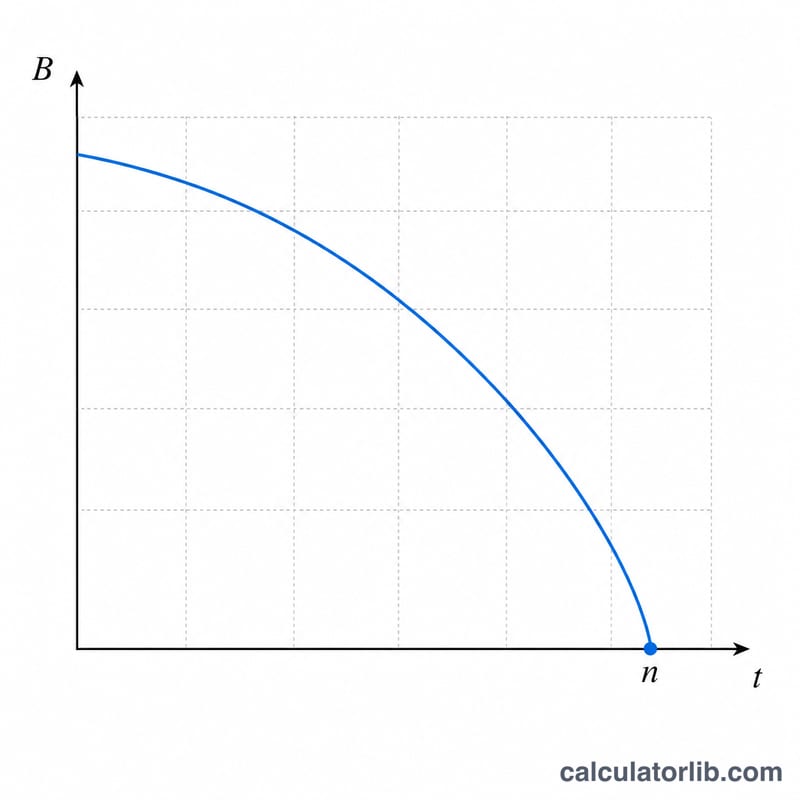
La durée de remboursement découle de l'équation d'amortissement, résolue pour le nombre de mensualités :
$$n = \frac{-\ln\left(1 - \frac{P \cdot r}{PMT}\right)}{\ln(1 + r)}$$
Ici, P désigne le capital restant dû, PMT la mensualité et \(r\) le taux d'intérêt mensuel, égal au taux annuel divisé par 12 (et par 100 pour convertir le pourcentage). Si votre mensualité est inférieure ou égale à un mois d'intérêts (\(P \cdot r\)), le prêt ne pourra jamais être remboursé et le logarithme n'est pas défini — le calculateur vous le signale.
Exemple chiffré
Supposons que vous deviez 200 000 $ à un taux annuel de 6 % et que vous remboursiez 1 500 $ par mois. Le taux mensuel est \(r = 0{,}06 / 12 = 0{,}005\). On obtient alors \(P \cdot r = 1\,000\), et \((P \cdot r)/PMT = 1\,000 / 1\,500 = 0{,}6667\). Donc $$n = \frac{-\ln(1 - 0{,}6667)}{\ln(1{,}005)} = \frac{-\ln(0{,}3333)}{0{,}0049875} \approx \frac{1{,}0986}{0{,}0049875} \approx 220{,}3 \text{ mois},$$ soit environ 18,4 ans.
Comment la taille du paiement modifie la durée de remboursement
Le tableau utilise un solde de 200 000 $ à un taux annuel de 6 % (taux mensuel \(r = 6/1200 = 0.005\), donc les intérêts du premier mois sont de 1 000 $). Chaque ligne utilise \(n = \dfrac{-\ln\left(1 - \frac{B r}{P}\right)}{\ln(1+r)}\). Le total payé correspond au \(n\) non arrondi multiplié par le paiement, ce qui traite le dernier paiement comme partiel. Les chiffres sont arrondis.
Exemple pour 1 500 $ : \(\dfrac{B r}{P} = \dfrac{1000}{1500} = 0.6667\), donc \(n = \dfrac{-\ln(0.3333)}{\ln(1.005)} = \dfrac{1.0986}{0.0049875} \approx 220.27\) mois, arrondi à 221.
| Paiement mensuel | Mois avant remboursement | Années | Total payé | Intérêts totaux |
|---|---|---|---|---|
| 1 300 $ | 294 | 24,5 | ≈ 382 200 $ | ≈ 182 200 $ |
| 1 500 $ | 221 (220,27 exact) | 18,4 | ≈ 330 407 $ | ≈ 130 407 $ |
| 1 800 $ | 163 (162,59 exact) | 13,6 | ≈ 292 664 $ | ≈ 92 664 $ |
| 2 200 $ | 122 (121,53 exact) | 10,1 | ≈ 267 366 $ | ≈ 67 366 $ |
Rendements décroissants. Chaque dollar supplémentaire de paiement aide, mais de moins en moins :
- 1 300 $ → 1 500 $ (+200 $) : environ 74 mois plus tôt et environ 51 800 $ d'intérêts en moins, soit à peu près 26 $ d'intérêts économisés par dollar supplémentaire de paiement mensuel.
- 1 500 $ → 1 800 $ (+300 $) : environ 58 mois plus tôt et environ 37 700 $ d'intérêts en moins, soit à peu près 12,60 $ économisés par dollar supplémentaire.
- 1 800 $ → 2 200 $ (+400 $) : environ 41 mois plus tôt et environ 25 300 $ d'intérêts en moins, soit à peu près 6,30 $ économisés par dollar supplémentaire.
Les gains les plus importants proviennent d'un paiement nettement supérieur au montant des intérêts mensuels. Une fois le paiement déjà élevé, les hausses supplémentaires raccourcissent la durée de moins en moins.
Interpréter les résultats de votre remboursement
Mois avant remboursement correspond au nombre de paiements mensuels égaux nécessaires pour ramener le solde à zéro, compte tenu du solde, du taux et du paiement que vous avez saisis. Le calculateur arrondit au mois entier supérieur, car un mois fractionnaire exige tout de même un dernier paiement (généralement plus petit que les autres). Intérêts totaux correspond à tout ce que vous payez au-delà du solde initial : le total de tous les paiements moins le solde.
La part des intérêts diminue avec le temps
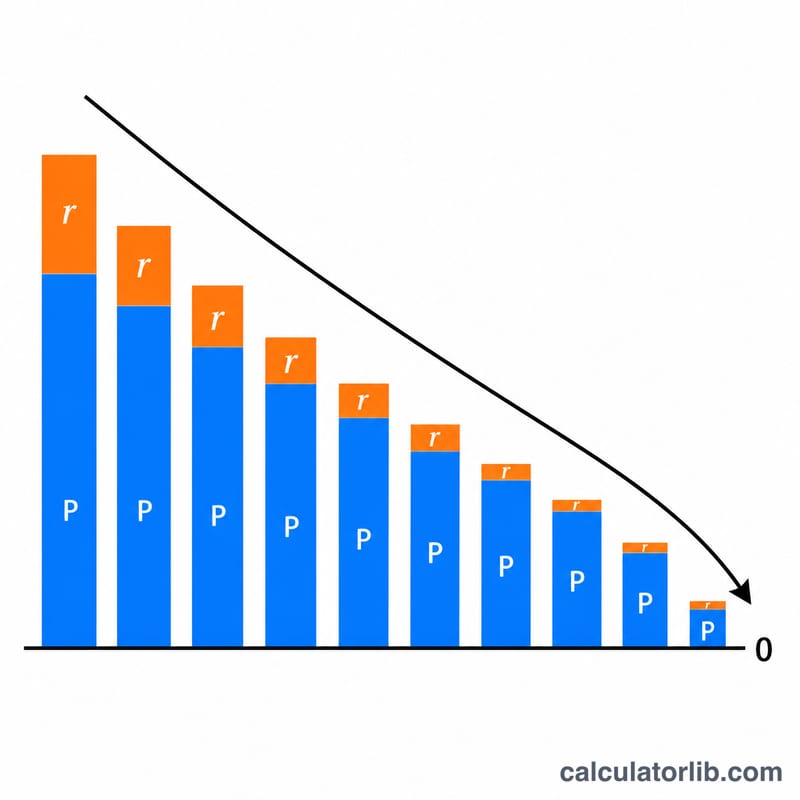
Chaque mois, les intérêts équivalent au solde actuel multiplié par le taux mensuel \(r\). Le reste du paiement réduit le capital. À mesure que le solde baisse, les intérêts diminuent et une plus grande part du paiement fixe va au capital. Dans l'exemple de 200 000 $ à 6 % avec un paiement de 1 500 $, le premier paiement comprend 1 000 $ d'intérêts et 500 $ de capital (66,7 % d'intérêts). Avec un paiement de 2 200 $, le premier mois se compose à 45,5 % d'intérêts. Les paiements suivants, dans les deux cas, sont davantage orientés vers le capital.
Paiements proches des intérêts mensuels
La durée de remboursement dépend du rapport \(\dfrac{B r}{P}\), soit les intérêts mensuels divisés par le paiement. À mesure que ce rapport se rapproche de 1, \(\ln(1 - \frac{B r}{P})\) devient un grand nombre négatif, de sorte que \(n\) augmente très rapidement. À 200 000 $ et 6 %, les intérêts mensuels sont de 1 000 $ :
- Un paiement de 1 100 $ donne \(n = \dfrac{-\ln(0.0909)}{0.0049875} \approx 481\) mois (environ 40 ans).
- Un paiement de 1 010 $ donne \(n = \dfrac{-\ln(0.0099)}{0.0049875} \approx 925\) mois (environ 77 ans).
- Un paiement de 1 000 $ ou moins ne réduit jamais le solde ; la formule n'a donc pas de solution et le prêt n'est jamais remboursé.
Hypothèses à la base de l'estimation
- Taux fixe : le taux reste le même pendant toute la durée. Les prêts à taux variable donneront des résultats différents si le taux change.
- Paiement fixe : le même montant est versé chaque mois, sans paiement supplémentaire ni paiement sauté.
- Capital et intérêts seulement : les taxes foncières, l'assurance, les fonds de séquestre, l'assurance hypothécaire et les frais du prêteur ne sont pas inclus. Saisissez uniquement la portion capital et intérêts de votre paiement.
- Capitalisation mensuelle : les intérêts sont calculés chaque mois au taux annuel divisé par 12, et les paiements sont effectués à la fin de chaque mois.
- Arrondi : le résultat est arrondi au mois entier supérieur ; le dernier paiement réel et les intérêts totaux peuvent donc différer légèrement de l'échéancier du prêteur.
Ces informations sont de nature générale et visent à vous aider à lire les résultats ; elles ne constituent pas un conseil financier. Les modalités de votre prêt et vos relevés font foi.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Pourquoi ma mensualité doit-elle dépasser les intérêts ? Si une mensualité ne couvre que les intérêts, aucune part ne vient réduire le capital : le solde ne diminue jamais et le prêt n'est donc jamais soldé.
Les impôts et l'assurance sont-ils inclus ? Non — saisissez uniquement la part capital et intérêts de votre mensualité pour obtenir une estimation fiable de la durée de remboursement.
Comment rembourser plus vite ? Augmentez votre mensualité ou effectuez des remboursements anticipés sur le capital ; même de petites hausses peuvent réduire la durée de plusieurs années.
Voir aussi: Calculateur de remboursement anticipé — simule des versements supplémentaires mensuels, annuels ou ponctuels et un rythme bimensuel, avec les intérêts et le temps économisés.