¿Qué es una calculadora de amortización de hipoteca?
Una calculadora de amortización de hipoteca te indica cuánto tiempo necesitarás para pagar por completo tu préstamo de vivienda partiendo de tu saldo actual, el tipo de interés anual y la cuota mensual fija que abonas. En lugar de esperar décadas para averiguarlo, puedes ver al instante cuántos meses y años te quedan, junto con el importe total y los intereses totales que pagarás a lo largo de la vida del préstamo.
Cómo utilizarla
Introduce tres valores: tu saldo pendiente del préstamo (el capital que aún debes), tu tipo de interés anual en forma de porcentaje y tu cuota mensual fija. La calculadora te devuelve el número exacto de meses hasta la cancelación (redondeado al alza a meses completos), su equivalente en años, el total que pagarás y la parte correspondiente a intereses. Aumentar tu cuota mensual es la forma más rápida de acortar el plazo.
La fórmula explicada
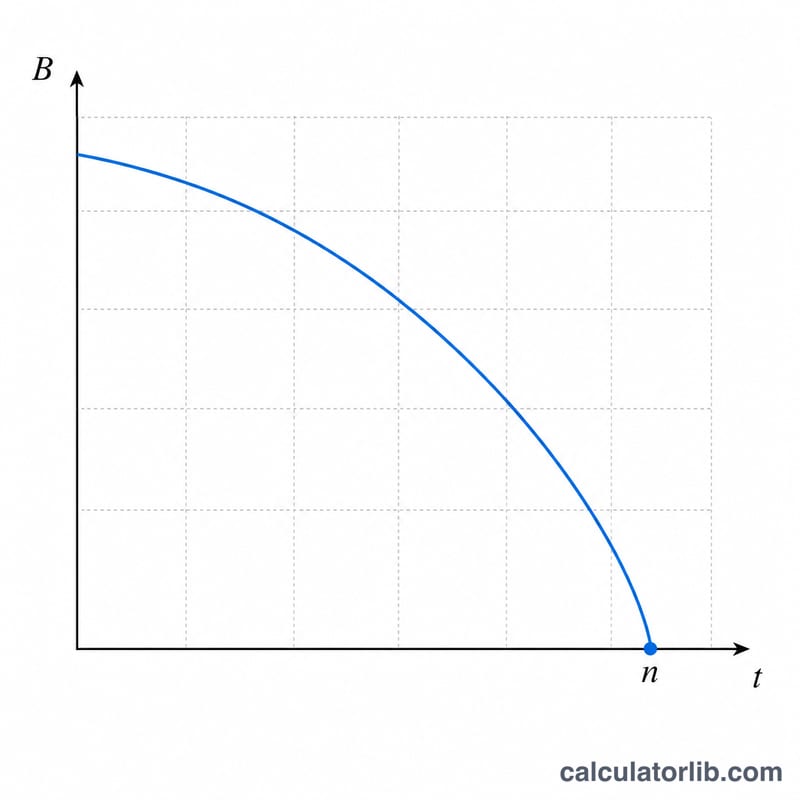
El plazo de amortización se obtiene a partir de la ecuación de amortización despejando el número de pagos:
$$n = \frac{-\ln\left(1 - \frac{P \cdot r}{PMT}\right)}{\ln(1 + r)}$$
Donde P es el capital pendiente, PMT es la cuota mensual y r es el tipo de interés mensual, igual al tipo anual dividido entre 12 (y entre 100 para convertir el porcentaje). Si tu cuota mensual es menor o igual que un mes de intereses (\(P \cdot r\)), el préstamo nunca podrá amortizarse y el logaritmo queda indefinido: la calculadora te lo advierte.
Ejemplo práctico
Supongamos que debes 200.000 $ a un interés anual del 6 % y pagas 1.500 $ al mes. El tipo mensual es \(r = 0{,}06 / 12 = 0{,}005\). Entonces \(P \cdot r = 1.000\) y \((P \cdot r)/PMT = 1.000 / 1.500 = 0{,}6667\). Por tanto $$n = \frac{-\ln(1 - 0{,}6667)}{\ln(1{,}005)} = \frac{-\ln(0{,}3333)}{0{,}0049875} \approx \frac{1{,}0986}{0{,}0049875} \approx 220{,}3 \text{ meses}$$ es decir, unos 18,4 años.
Cómo el tamaño del pago cambia el tiempo para saldar la deuda
La tabla usa un saldo de $200,000 a una tasa anual del 6% (tasa mensual \(r = 6/1200 = 0.005\), así que el interés del primer mes es $1,000). Cada fila usa \(n = \dfrac{-\ln\left(1 - \frac{B r}{P}\right)}{\ln(1+r)}\). El total pagado es el \(n\) sin redondear multiplicado por el pago, lo que trata el último pago como parcial. Las cifras están redondeadas.
Ejemplo para $1,500: \(\dfrac{B r}{P} = \dfrac{1000}{1500} = 0.6667\), así que \(n = \dfrac{-\ln(0.3333)}{\ln(1.005)} = \dfrac{1.0986}{0.0049875} \approx 220.27\) meses, que se redondea hacia arriba a 221.
| Pago mensual | Meses para saldar | Años | Total pagado | Interés total |
|---|---|---|---|---|
| $1,300 | 294 | 24.5 | ≈ $382,200 | ≈ $182,200 |
| $1,500 | 221 (220.27 exacto) | 18.4 | ≈ $330,407 | ≈ $130,407 |
| $1,800 | 163 (162.59 exacto) | 13.6 | ≈ $292,664 | ≈ $92,664 |
| $2,200 | 122 (121.53 exacto) | 10.1 | ≈ $267,366 | ≈ $67,366 |
Rendimientos decrecientes. Cada dólar adicional de pago ayuda, pero cada vez menos:
- $1,300 → $1,500 (+$200): unos 74 meses antes y unos $51,800 menos de interés, aproximadamente $26 de interés ahorrado por cada $1 adicional de pago mensual.
- $1,500 → $1,800 (+$300): unos 58 meses antes y unos $37,700 menos de interés, aproximadamente $12.60 ahorrados por cada $1 adicional.
- $1,800 → $2,200 (+$400): unos 41 meses antes y unos $25,300 menos de interés, aproximadamente $6.30 ahorrados por cada $1 adicional.
Las mayores ganancias provienen de subir el pago muy por encima del interés mensual. Una vez que el pago ya es alto, los aumentos adicionales acortan el plazo cada vez menos.
Interpretación de sus resultados de pago
Meses para saldar es el número de pagos mensuales iguales necesarios para llevar el saldo a cero, según el saldo, la tasa y el pago que ingresó. La calculadora redondea hacia arriba a meses completos, porque un mes fraccionario aún requiere un pago final (por lo general menor que los demás). Interés total es todo lo que paga además del saldo inicial: el total de todos los pagos menos el saldo.
La proporción de interés disminuye con el tiempo
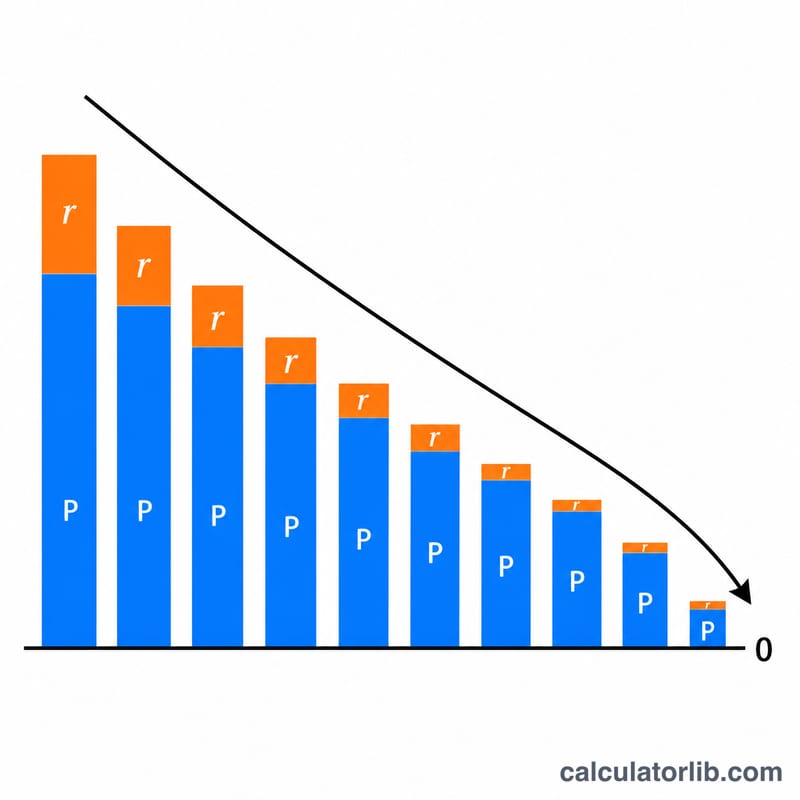
Cada mes, el interés equivale al saldo actual multiplicado por la tasa mensual \(r\). El resto del pago reduce el capital. A medida que el saldo baja, el interés disminuye y una mayor parte del pago fijo va al capital. En el ejemplo de $200,000 al 6% con un pago de $1,500, el primer pago es $1,000 de interés y $500 de capital (66.7% interés). Con un pago de $2,200, el primer mes es 45.5% interés. Los pagos posteriores en ambos casos se inclinan más hacia el capital.
Pagos cercanos al interés mensual
El tiempo para saldar depende de la proporción \(\dfrac{B r}{P}\), es decir, el interés mensual dividido entre el pago. A medida que esta proporción se acerca a 1, \(\ln(1 - \frac{B r}{P})\) se convierte en un número negativo grande, por lo que \(n\) crece muy rápidamente. Con $200,000 y 6%, el interés mensual es $1,000:
- Un pago de $1,100 da \(n = \dfrac{-\ln(0.0909)}{0.0049875} \approx 481\) meses (unos 40 años).
- Un pago de $1,010 da \(n = \dfrac{-\ln(0.0099)}{0.0049875} \approx 925\) meses (unos 77 años).
- Un pago de $1,000 o menos nunca reduce el saldo, por lo que la fórmula no tiene solución y el préstamo nunca se salda.
Supuestos en que se basa la estimación
- Tasa fija: la tasa se mantiene igual durante todo el plazo. Los préstamos con tasa ajustable serán distintos si la tasa cambia.
- Pago fijo: se paga la misma cantidad cada mes, sin pagos extra ni omitidos.
- Solo capital e interés: no se incluyen impuestos sobre la propiedad, seguros, cuentas de depósito en garantía (escrow), seguro hipotecario ni comisiones del prestamista. Ingrese únicamente la parte de capital e interés de su pago.
- Capitalización mensual: el interés se calcula mensualmente con la tasa anual dividida entre 12, y los pagos se realizan al final de cada mes.
- Redondeo: el resultado se redondea hacia arriba a meses completos, por lo que el último pago real y el interés total pueden diferir ligeramente del calendario del prestamista.
Esta es información general para ayudarle a interpretar los resultados, no asesoramiento financiero. Las condiciones de su préstamo y sus estados de cuenta son la fuente autorizada.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué mi cuota debe superar los intereses? Si un pago solo cubre los intereses, ninguna parte reduce el capital, por lo que el saldo nunca baja y el préstamo no llega a amortizarse.
¿Incluye impuestos y seguros? No: introduce únicamente la parte de capital e intereses de tu cuota para obtener una estimación de amortización precisa.
¿Cómo puedo pagarla antes? Aumenta tu cuota mensual o realiza amortizaciones anticipadas de capital; incluso los incrementos pequeños pueden recortar años del plazo.
Ver también: Calculadora de amortización anticipada de hipoteca — simula pagos extra mensuales, anuales o únicos y pagos quincenales, con el interés y el tiempo que ahorras.