Kredi Ödeme Süresi Hesaplama Aracı Nedir?
Kredi ödeme süresi hesaplama aracı; mevcut bakiyeniz, yıllık faiz oranınız ve her ay yaptığınız sabit ödeme bilgilerine göre konut kredinizi tamamen kapatmanın ne kadar süreceğini gösterir. Yıllarca bekleyip görmek yerine, kalan ay ve yıl sayısını, kredi boyunca ödeyeceğiniz toplam tutarı ve toplam faizi anında öğrenebilirsiniz.
Nasıl Kullanılır?
Üç değer girin: kalan kredi bakiyeniz (hâlâ borçlu olduğunuz anapara), yüzde olarak yıllık faiz oranınız ve sabit aylık ödemeniz. Araç; krediyi kapatmaya kalan tam ay sayısını (tam aya yukarı yuvarlanmış), bunun yıl karşılığını, ödeyeceğiniz toplam tutarı ve bunun içindeki toplam faizi gösterir. Aylık ödemenizi artırmak, süreyi kısaltmanın en hızlı yoludur.
Formül Açıklaması
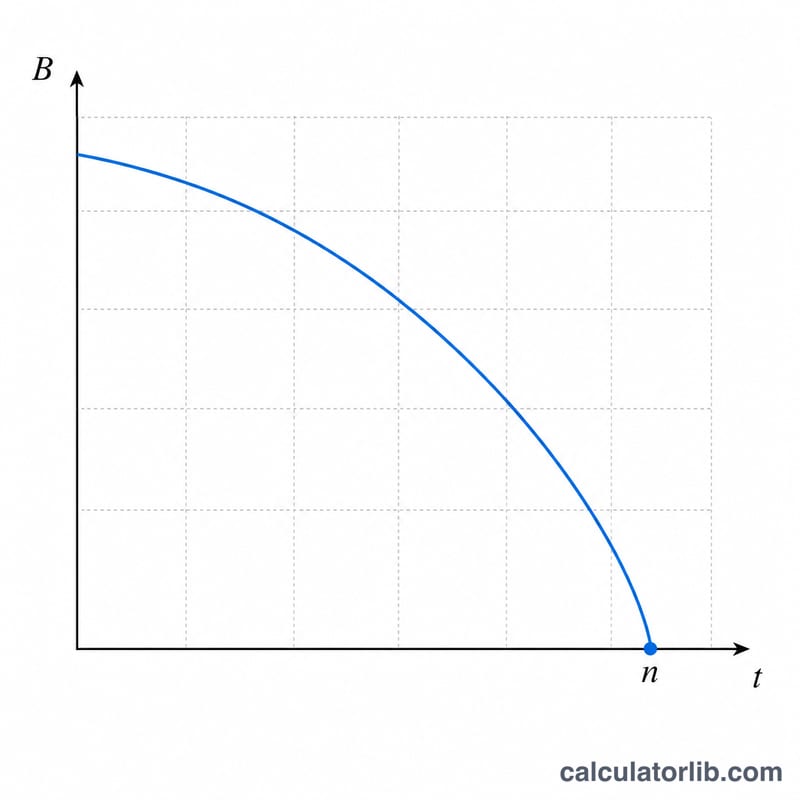
Ödeme süresi, amortisman denkleminin ödeme sayısına göre çözülmesiyle bulunur:
$$n = \frac{-\ln\left(1 - \frac{P \cdot r}{PMT}\right)}{\ln(1 + r)}$$
Burada P anapara bakiyesini, PMT aylık ödemeyi ve r aylık faiz oranını ifade eder; aylık oran, yıllık oranın 12'ye (ve yüzdeden ondalığa çevirmek için 100'e) bölünmesiyle elde edilir. Aylık ödemeniz bir aylık faize (\(P \cdot r\)) eşit veya ondan düşükse, kredi asla kapatılamaz ve logaritma tanımsız olur — araç bu durumu sizin için uyarır.
Örnek Hesaplama
Diyelim ki %6 yıllık faizle 200.000 $ borcunuz var ve ayda 1.500 $ ödüyorsunuz. Aylık oran \(r = 0{,}06 / 12 = 0{,}005\) olur. Buna göre \(P \cdot r = 1.000\) ve \((P \cdot r)/PMT = 1.000 / 1.500 = 0{,}6667\). Dolayısıyla $$n = \frac{-\ln(1 - 0{,}6667)}{\ln(1{,}005)} = \frac{-\ln(0{,}3333)}{0{,}0049875} \approx \frac{1{,}0986}{0{,}0049875} \approx 220{,}3 \text{ ay},$$ yani yaklaşık 18,4 yıl eder.
Ödeme Tutarının Geri Ödeme Süresini Nasıl Değiştirdiği
Tablo, yıllık %6 faizli 200.000 $ bakiyeyi kullanır (aylık oran \(r = 6/1200 = 0.005\), dolayısıyla ilk ayın faizi 1.000 $'dır). Her satır \(n = \dfrac{-\ln\left(1 - \frac{B r}{P}\right)}{\ln(1+r)}\) formülünü kullanır. Toplam ödeme, yuvarlanmamış \(n\) değerinin ödemeyle çarpılmasıyla bulunur; bu, son ödemeyi kısmi ödeme olarak kabul eder. Rakamlar yuvarlanmıştır.
1.500 $ için örnek: \(\dfrac{B r}{P} = \dfrac{1000}{1500} = 0.6667\), dolayısıyla \(n = \dfrac{-\ln(0.3333)}{\ln(1.005)} = \dfrac{1.0986}{0.0049875} \approx 220.27\) ay olur ve bu değer 221'e yuvarlanır.
| Aylık ödeme | Geri ödemeye kalan ay | Yıl | Toplam ödeme | Toplam faiz |
|---|---|---|---|---|
| 1.300 $ | 294 | 24,5 | ≈ 382.200 $ | ≈ 182.200 $ |
| 1.500 $ | 221 (kesin değer 220,27) | 18,4 | ≈ 330.407 $ | ≈ 130.407 $ |
| 1.800 $ | 163 (kesin değer 162,59) | 13,6 | ≈ 292.664 $ | ≈ 92.664 $ |
| 2.200 $ | 122 (kesin değer 121,53) | 10,1 | ≈ 267.366 $ | ≈ 67.366 $ |
Azalan getiriler. Ödemeye eklenen her dolar yardımcı olur, ancak giderek daha az:
- 1.300 $ → 1.500 $ (+200 $): yaklaşık 74 ay daha erken ve yaklaşık 51.800 $ daha az faiz, yani aylık ödemedeki her ek 1 $ için yaklaşık 26 $ faiz tasarrufu.
- 1.500 $ → 1.800 $ (+300 $): yaklaşık 58 ay daha erken ve yaklaşık 37.700 $ daha az faiz, her ek 1 $ için yaklaşık 12,60 $ tasarruf.
- 1.800 $ → 2.200 $ (+400 $): yaklaşık 41 ay daha erken ve yaklaşık 25.300 $ daha az faiz, her ek 1 $ için yaklaşık 6,30 $ tasarruf.
En büyük kazançlar, ödemeyi aylık faiz tutarının çok üzerine çıkarmaktan gelir. Ödeme zaten yüksek olduğunda, ek artışlar vadeyi giderek daha az kısaltır.
Geri Ödeme Sonuçlarını Yorumlama
Geri ödemeye kalan ay, girdiğiniz bakiye, faiz oranı ve ödeme göz önüne alındığında bakiyeyi sıfıra indirmek için gereken eşit aylık ödeme sayısıdır. Hesaplayıcı tam aylara yuvarlar; çünkü kesirli bir ay yine de bir son ödeme (genellikle diğerlerinden daha küçük) gerektirir. Toplam faiz, başlangıç bakiyesinin ötesinde ödediğiniz her şeydir: tüm ödemelerin toplamı eksi bakiye.
Faizin payı zamanla azalır
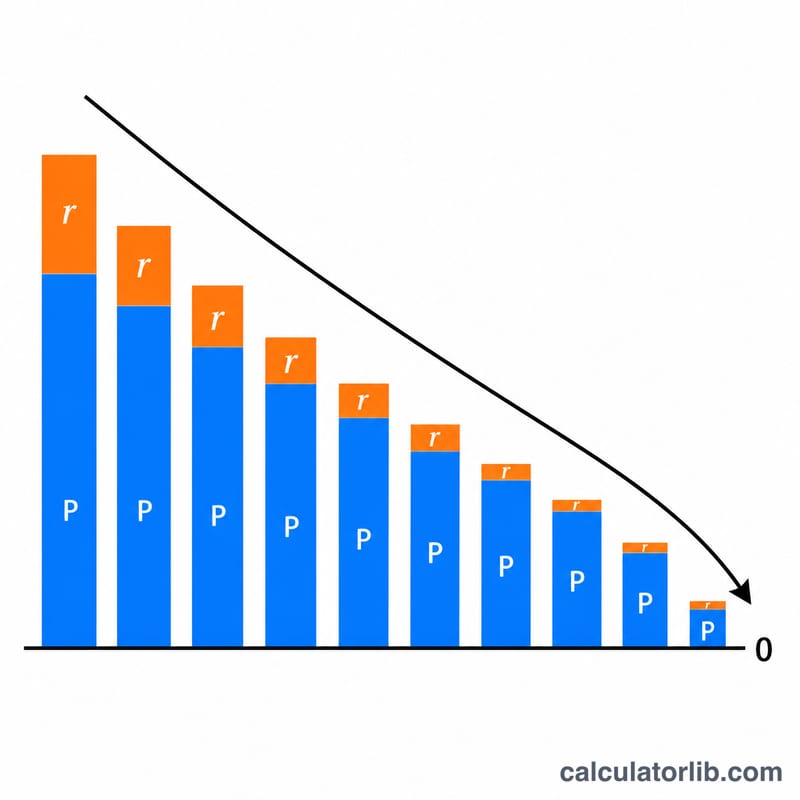
Her ay faiz, mevcut bakiyenin aylık oran \(r\) ile çarpımına eşittir. Ödemenin geri kalanı anaparayı azaltır. Bakiye düştükçe faiz küçülür ve sabit ödemenin daha büyük bir kısmı anaparaya gider. %6 faizli 200.000 $'lık örnekte 1.500 $ ödeme için ilk ödeme 1.000 $ faiz ve 500 $ anapara (%66,7 faiz)dır. 2.200 $ ödemede ilk ay faizin payı %45,5'tir. Her iki durumda da sonraki ödemeler daha çok anaparaya yöneliktir.
Aylık faize yakın ödemeler
Geri ödeme süresi, aylık faizin ödemeye bölünmesiyle elde edilen \(\dfrac{B r}{P}\) oranına bağlıdır. Bu oran 1'e yaklaştıkça \(\ln(1 - \frac{B r}{P})\) büyük bir negatif sayıya dönüşür ve dolayısıyla \(n\) çok hızlı artar. 200.000 $ ve %6'da aylık faiz 1.000 $'dır:
- 1.100 $ ödeme \(n = \dfrac{-\ln(0.0909)}{0.0049875} \approx 481\) ay (yaklaşık 40 yıl) verir.
- 1.010 $ ödeme \(n = \dfrac{-\ln(0.0099)}{0.0049875} \approx 925\) ay (yaklaşık 77 yıl) verir.
- 1.000 $ veya daha az bir ödeme bakiyeyi asla azaltmaz; bu nedenle formülün çözümü yoktur ve kredi asla kapanmaz.
Tahminin arkasındaki varsayımlar
- Sabit faiz: Faiz oranı tüm vade boyunca aynı kalır. Değişken faizli krediler, oran değişirse farklılık gösterir.
- Sabit ödeme: Her ay aynı tutar ödenir; ek veya atlanmış ödeme yoktur.
- Yalnızca anapara ve faiz: Emlak vergileri, sigorta, emanet hesabı, konut kredisi sigortası ve kredi veren kurum ücretleri dahil değildir. Yalnızca ödemenizin anapara ve faiz kısmını girin.
- Aylık bileşik faiz: Faiz, yıllık oranın 12'ye bölünmesiyle aylık olarak hesaplanır ve ödemeler her ayın sonunda yapılır.
- Yuvarlama: Sonuç tam aylara yuvarlanır; bu nedenle gerçek son ödeme ve toplam faiz, kredi verenin ödeme planından hafifçe farklı olabilir.
Bu, çıktıyı okumanıza yardımcı olmak için verilen genel bilgidir; finansal tavsiye değildir. Kredi koşullarınız ve ekstreleriniz yetkili kaynaktır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ödemem neden faizi aşmak zorunda? Bir ödeme yalnızca faizi karşılıyorsa, anaparadan hiçbir şey düşmez; bu yüzden bakiye hiç azalmaz ve kredi asla kapanmaz.
Vergi ve sigorta dâhil mi? Hayır — doğru bir ödeme tahmini için ödemenizin yalnızca anapara ve faiz kısmını girin.
Krediyi nasıl daha hızlı kapatabilirim? Aylık ödemenizi artırın ya da ek anapara ödemeleri yapın; küçük artışlar bile süreden yıllar kazandırabilir.
Ayrıca bakın: Konut Kredisi Erken Kapatma Hesaplama — aylık, yıllık veya tek seferlik ek ödemeleri ve iki haftada bir ödemeyi hesaplar; tasarruf edilen faizi ve süreyi gösterir.