Bu Hesaplama Aracı Ne İşe Yarar?
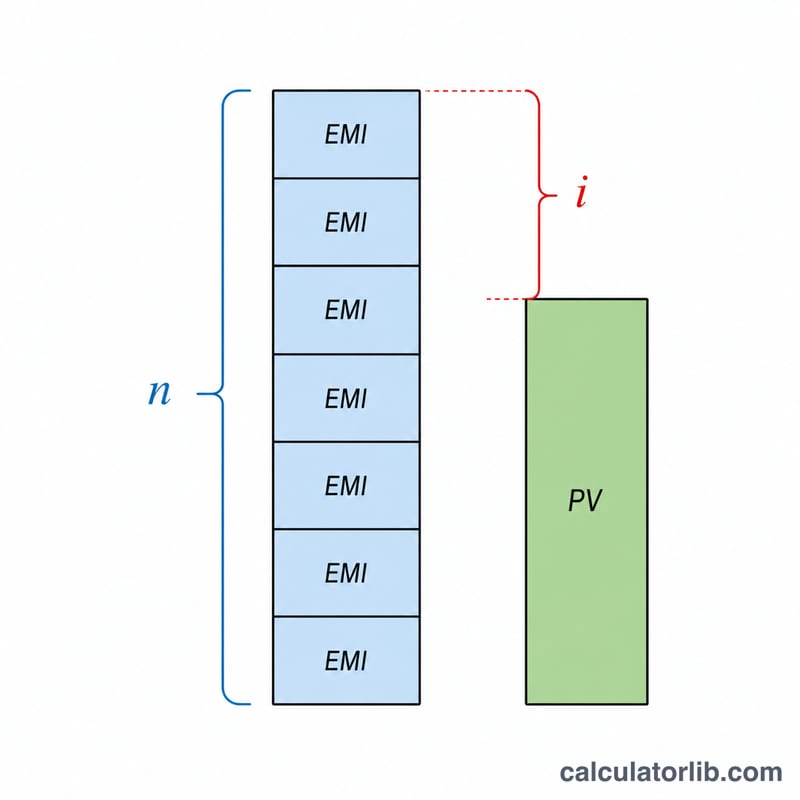
Bu araç, kredinizi planlanan aylık taksitlerle (EMI) ödemeye devam etmek yerine erken kapatarak ne kadar faizden tasarruf edebileceğinizi tahmin eder. Her taksit hem anapara hem de faiz içerdiği için, krediyi bugün kapatmanız yalnızca kalan anaparayı ödemeniz anlamına gelir; böylece gelecekteki taksitlere gizlenmiş tüm faizlerden kurtulursunuz. Hesaplama standart amortisman matematiğine dayanır ve ihtiyaç, taşıt ya da konut kredisi gibi eşit taksitli her türlü kredi için geçerlidir.
Nasıl Kullanılır?
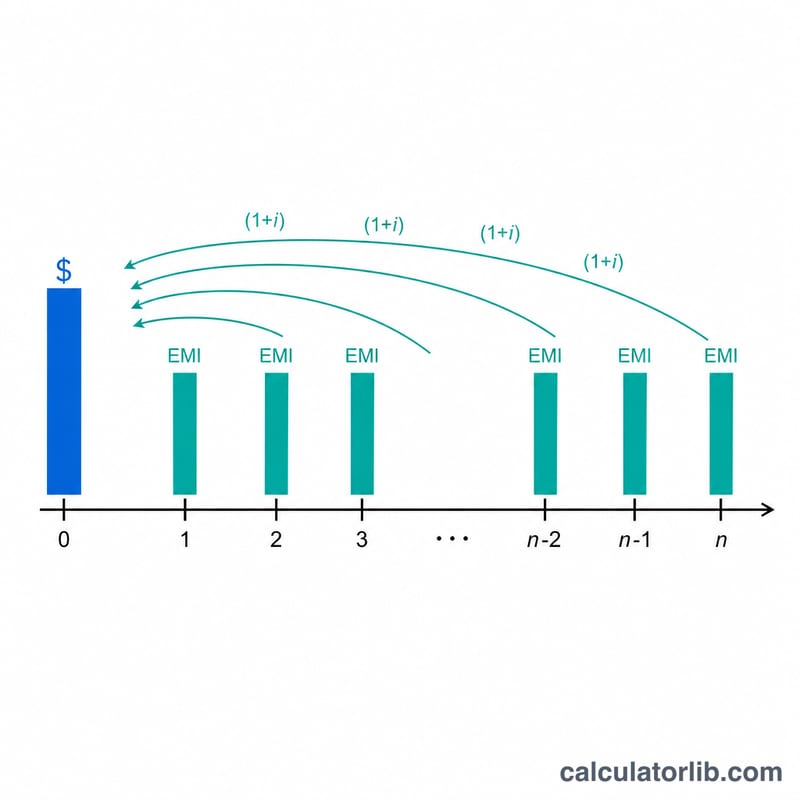
Üç değer girmeniz yeterli: sabit aylık taksitiniz (EMI), kredinin yıllık faiz oranı ve geriye kalan ödeme sayısı. Hesaplayıcı yıllık oranı aylık orana çevirir, kalan ödemeleri bugünkü değerine indirgeyerek kapama tutarını (kalan anapara) bulur ve bunu kalan tüm ödemelerin toplamından çıkararak faiz tasarrufunuzu ortaya koyar.
Formül Açıklaması
Aylık oran \(i = \text{yıllık oran} \div 12 \div 100\) şeklindedir. Kalan anapara, bir anüitenin bugünkü değeridir:
$$\text{Kalan Anapara} = \text{EMI}\times\dfrac{1-(1+i)^{-n}}{i}$$Aksi halde ödeyeceğiniz toplam tutar ise basitçe \(\text{EMI}\times n\)’dir. Aradaki fark, yani
$$\text{Faiz Tasarrufu} = (\text{EMI}\times n) - \text{Kalan Anapara}$$krediyi şimdi kapatarak ortadan kaldırdığınız gelecekteki faizdir.
Örnek Hesaplama
Diyelim ki taksitiniz (EMI) 15.000, yıllık faiz oranınız %10 (yani \(i = 0{,}0083333\)) ve 60 ödemeniz kaldı. Kalan toplam \(15.000 \times 60 = 900.000\) olur. Kalan anapara
$$15.000 \times \dfrac{1 - (1{,}0083333)^{-60}}{0{,}0083333} \approx 705.968$$Faiz tasarrufu \(\approx 900.000 - 705.968 = 194.032\) olur. Krediyi bugün kapatarak yaklaşık 194.032 faizden kurtulursunuz.
Temel Kavramlar Açıklaması
- EMI (Eşit Aylık Taksit)
- Her ay ödediğiniz sabit tutar; faiz ve ana para geri ödemesini içerir. Bu hesap makinesi için, kalan süre boyunca sabit kalan tek bir yinelenen ödeme olarak girilir.
- Yıllık ve aylık faiz oranı
- Oran genellikle yıllık yüzde olarak belirtilir. Aylık EMI hesaplaması için 12'ye bölerek (ve yüzdeyi dönüştürmek için 100'e bölerek) aylık orana dönüştürülür; dolayısıyla \(i = \text{oran} / 1200\). Örneğin, %10 yıllık oran \(10/1200 \approx 0.008333\) aylık oran verir.
- Ödenmesi gereken / ana para bakiyesi
- Halen borçlu olunan kredi ana parasının tutarı. EMI ödemeleri yaptıkça ana para bakiyesi düşer; ödenmesi gereken bakiye, kredinin oranında indirimli tüm kalan planlı ödemelerinizin bugünkü değerine eşittir.
- Bir yıllık ödemenin bugünkü değeri
- Finansal olarak eşit gelecek ödemelerinin akışına eşdeğer olan bugünkü toplu tutar; kredi oranında indirimlidir: \(\text{BDh} = \text{EMI} \cdot \frac{1-(1+i)^{-n}}{i}\). Ödeme tutarının temelini oluşturur.
- Ödeme / erken kapanış tutarı
- Krediyi bugün kapatmak için gerekli olan tek toplu tutar. Kalan ödemelerin bugünkü değerine eşittir — kredi kapatıldıktan sonra gelecekte faiz tahakkuk etmeyeceği için kalan EMI'lerin basit toplamından daha azdır.
- Ön ödeme cezası
- Bazı borç verenlerin krediyi erken ödemek için aldığı ücret; genellikle ödenmesi gereken bakiyenin bir yüzdesesidir. Ön ödemenin net faydasını azaltır ve bu hesap makinenin faiz tasarrufu rakamına dahil edilmez.
- Tasarruf edilen faiz
- Krediyi şimdi kapatarak kaçındığınız gelecekteki faiz: kalan tüm EMI'lerin toplamı eksi ödeme tutarı, \(\text{EMI} \times n - \text{BDh}\).
Sonucunuzu Yorumlama
Hesap makinesi iki ana rakam döndürür ve bunları birlikte okumak yararlıdır:
- Ödeme tutarı — krediyi bugün kapatmak için gerekli olan toplu tutar. Kalan EMI'lerinizin kredinin aylık oranında indirimli bugünkü değeridir. Her zaman EMI × kalan ay sayısından azdır, çünkü şimdi kapanış yapılması gelecekteki faizin tahakkuk etmesini durdurur.
- Tasarruf edilen faiz — kaçındığınız brüt gelecek faiz: tüm kalan planlı ödemelerin toplamı eksi ödeme tutarı. Bu, ön ödemenin ana yararıdır.
Ön ödemenin gerçek ekonomik faydası tahmin etmek için ön ödeme maliyetlerini çıkarın:
$$\text{Net fayda} = \text{Tasarruf edilen faiz} - \text{Ön ödeme cezası/ücretleri}$$
Krediniz bir erken kapanış ücreti taşıyorsa (örneğin, ödenmesi gereken bakiyenin bir yüzdesi), ön ödemenin size hala avantaj sağlayıp sağlamadığını görmek için bunu tasarruf edilen faizden çıkarın. Bazı krediler ayrıca ön ödemenin kısıtlandığı veya daha ağır cezalandırıldığı kilitlenme dönemleri de vardır.
Tasarruflar kredi vadesinin başında en büyüktür. Standart bir EMI planında, erken ödemeler faiz yönünde ağırlaştırıldığından, son taksitle ne kadar uzak olursanız, o kadar fazla gelecek faiz ödenmeden kalır. Bu nedenle, çok ay kaldığında ön ödeme yapmak, son yaklaştığında ön ödeme yapmaktan daha fazla faiz tasarrufu sağlar. Benzer şekilde, daha yüksek faiz oranları ön ödemeyi daha değerli kılar, çünkü her gelecek ödeme tasarruf edilebilecek daha fazla faiz içerir.
Bu hesap makinesi sabit bir EMI ve kalan süre boyunca sabit faiz oranı varsayar ve borç veren tarafından belirlenmiş ücretleri, vergileri veya gerçek amortisman tablonuzda yuvarlama işlemlerini hesaba katmaz. Rakamlar karşılaştırma ve planlama için tahminlerdir. Bu genel bilgidir; profesyonel finansal tavsiye değildir. İşlem yapmadan önce tam ödeme rakamlarını ve tüm cezaları borç vereninizle doğrulayın.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Vietnam için banka faiz oranları
Vietnam ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Kredi faizi 2023
- %9,32
- Mevduat faizi 2023
- %4,78
- Reel faiz 2023
- %7,01
- Kredi − mevduat farkı 2023
- 4,54 puan
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2023 | %9,32 | %4,78 |
| 2022 | %8,01 | %3,82 |
| 2021 | %7,81 | %3,38 |
| 2020 | %7,65 | %4,12 |
| 2019 | %7,71 | %4,98 |
| 2018 | %7,37 | %4,74 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Erken kapama cezaları hesaba katılıyor mu? Hayır. Birçok kredi veren kurum erken kapama veya tasfiye ücreti uygular; net faydanızı bulmak için bu tür masrafları burada gösterilen faiz tasarrufundan düşün. (Not: Türkiye’de tüketici kredilerinde erken kapama için yasal üst sınırlı bir komisyon uygulanabilir; kendi sözleşmenizi kontrol edin.)
Kapama tutarı neden kalan ödemelerden daha düşük? Çünkü gelecekteki ödemeler henüz tahakkuk etmemiş faizi içerir. Bugün ödeme yaptığınızda bu faiz ortadan kalkar; bu nedenle tek seferde ödenecek kapama tutarı gelecekteki taksitlerin toplamından daha küçüktür.
Bu hesaplama belirli bir para birimine mi özel? Hayır — matematik evrenseldir. Tüm tutarları krediniz için kullandığınız para biriminde girmeniz yeterlidir.