ACB Kredi Uygunluk Hesaplama Aracı Nedir?
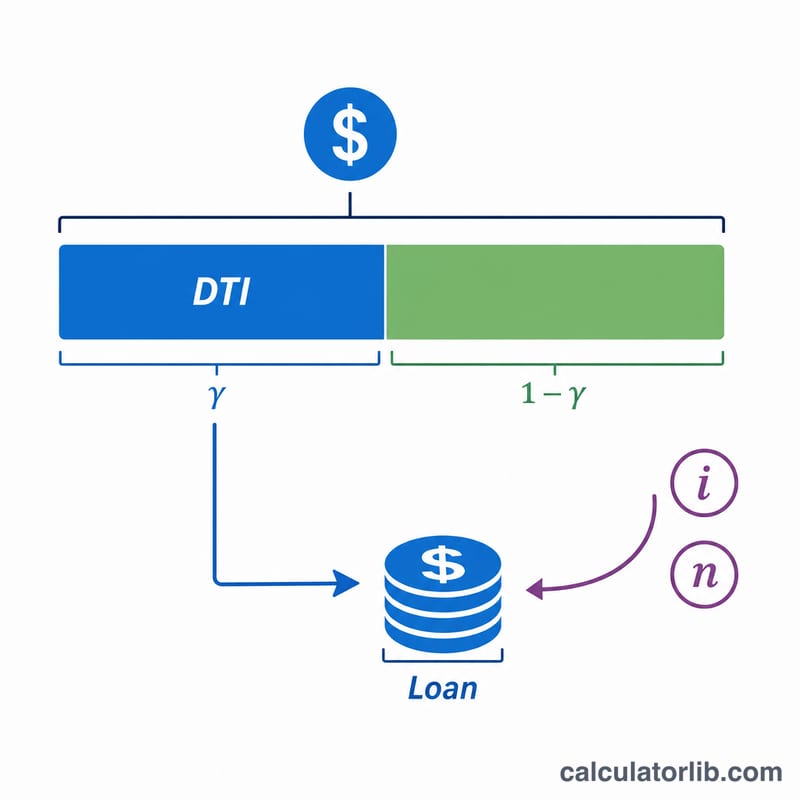
Bu araç; aylık geliriniz, kredi verenin uyguladığı borç/gelir (DTI) sınırı, faiz oranı ve kredi vadesi temel alınarak çekmeye uygun olabileceğiniz en yüksek kredi tutarını tahmin eder. Önce gelirinizin kaldırabileceği en yüksek aylık taksiti belirler, ardından standart amortisman formülünü kullanarak bu taksiti bugünkü değer cinsinden bir kredi tutarına dönüştürür. Araç para biriminden bağımsızdır — tüm tutarları aynı para biriminde girmeniz yeterlidir. Not: ACB ve DTI sınırları bazı ülkelere özgü uygulamalardır; Türkiye'deki bankalar genellikle benzer mantıkla "gelir/taksit oranı" değerlendirmesi yapar, ancak eşikler ve kurallar farklılık gösterebilir.
Nasıl Kullanılır?
Brüt aylık gelirinizi, kredi verenin uyguladığı maksimum DTI oranını (genellikle %36–43 arası), yıllık faiz oranını ve kredi vadesini yıl cinsinden girin. Sonuç ekranında uygun olabileceğiniz maksimum kredi tutarı, buna karşılık gelen aylık taksit, vade boyunca toplam geri ödeme ve toplam faiz tutarı görüntülenir.
Formülün Açıklaması
İlk olarak maksimum aylık taksit şöyle hesaplanır: $$\text{MaxEMI} = \text{Gelir} \times \text{DTI\%}$$ Ardından çekilebilecek anapara, bu taksit akışının bugünkü değeridir: $$\text{MaksKredi} = \text{MaxEMI} \times \frac{1-(1+i)^{-n}}{i}$$ Burada \(i\) aylık faiz oranı (yıllık faiz ÷ 12 ÷ 100), \(n\) ise toplam aylık taksit sayısıdır (yıl × 12).
Örnek Hesaplama
Diyelim ki aylık geliriniz 5.000, DTI sınırı %40, yıllık faiz %7 ve vade 20 yıl. \(\text{MaxEMI} = 5.000 \times 0{,}40 = 2.000\). Aylık faiz \(i = 0{,}07 \div 12 \approx 0{,}0058333\) ve \(n = 240\) olur. $$\text{MaksKredi} = 2.000 \times \frac{1-(1{,}0058333)^{-240}}{0{,}0058333} \approx 257.952$$ Toplam geri ödeme \(= 2.000 \times 240 = 480.000\), dolayısıyla toplam faiz \(\approx 222.048\).
Tipik DTI Limitleri ve Oran Aralıkları
Borç verenler, kredi elverişliliğini borç-gelir oranı (DTI) ile ifade ederler — brüt aylık gelirinin borç ödemelerine harcanan kısmı. Yaygın olarak iki sürüm kullanılır:
- Ön uç (konut) DTI: yalnızca konut masrafları (ipotek anaparası, faiz, vergiler, sigorta). Yaygın bir kılavuz %28'dir.
- Arka uç (toplam) DTI: tüm yinelenen borç ödemeleri (konut artı araba kredileri, öğrenci kredileri, kredi kartları, kişisel krediler). Geleneksel konvansiyonel kıyaslama noktası %36'dır.
Bu genellikle 28/36 kuralı olarak özetlenir. Diğer yaygın referans eşikleri:
| Kılavuz | DTI Eşiği | Bağlam |
|---|---|---|
| Konvansiyonel konfor limiti | %36 arka uç | Toplam borç için muhafazakar borç verme standardı |
| Nitelikli İpotek (QM) limiti | %43 arka uç | Uzun süredir var olan A.B.D. geri ödeme kabiliyeti referans noktası |
| Genişletilmiş / otomatik değerlendirme | yaklaşık %45–50'ye kadar | Güçlü kredi, rezervler veya telafi edici faktörler ile mümkündür |
Tipik teminatsız kişisel kredi oranları, teminat olmadığından, teminatlı ipotek veya araba oranlarından daha yüksektir. Uygunluğu tahmin ederken, bir borç verenin teknik olarak izin verebileceği maksimum değer yerine hizmet vermekte rahat olduğunuz bir DTI kullanın — %36 arka uç figürünün yakınında kalmak acil durumlar ve oran değişiklikleri için yer bırakır. Fiyatlandırma kredi profili, kredi tutarı ve dönem bağlı olduğundan, belirli borç verici ile geçerli oran aralıklarını her zaman kontrol edin.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Vietnam için banka faiz oranları
Vietnam ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Kredi faizi 2023
- %9,32
- Mevduat faizi 2023
- %4,78
- Reel faiz 2023
- %7,01
- Kredi − mevduat farkı 2023
- 4,54 puan
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2023 | %9,32 | %4,78 |
| 2022 | %8,01 | %3,82 |
| 2021 | %7,81 | %3,38 |
| 2020 | %7,65 | %4,12 |
| 2019 | %7,71 | %4,98 |
| 2018 | %7,37 | %4,74 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
DTI oranı nedir? Borç/gelir oranı, kredi verenin aylık gelirinizin ne kadarlık kısmını kredi taksitlerine ayırmanıza izin verdiğini gösterir. DTI sınırı düştükçe uygun kredi tutarı da azalır.
Sonuç kesin onay anlamına gelir mi? Hayır. Bu yalnızca bir tahmindir. Gerçek onay; kredi geçmişinize, mevcut borçlarınıza ve bankanın politikasına bağlıdır.
Mevcut borçlarımı dikkate alır mı? Doğrudan almaz. Halihazırda devam eden taksit ödemeleriniz varsa, kalan ödeme kapasitenizi yansıtacak şekilde gireceğiniz DTI oranını düşürün.