ACB Kredi Vade Hesaplayıcı nedir?
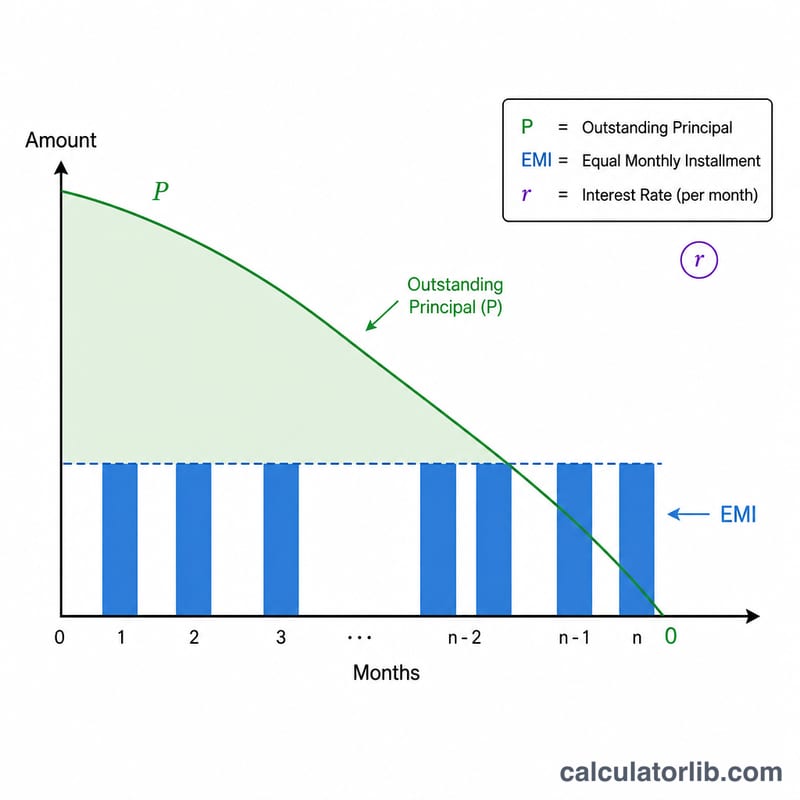
ACB Kredi Vade Hesaplayıcı; kredi tutarınızı (anapara), her ay ödeyeceğiniz sabit taksit miktarını (EMI) ve yıllık faiz oranınızı girdiğinizde, krediyi tamamen kapatmanın kaç ay süreceğini gösterir. Burada vadeyi sabitleyip taksiti çözmek yerine, taksiti sabitleyip vadeyi hesaplarız. Yani aylık olarak ne kadar ödeme yapabileceğinizi zaten biliyorsanız bu araç tam size göre.
Nasıl kullanılır?
Kalan anaparayı, ödemeyi planladığınız aylık taksit (EMI) tutarını ve yıllık faiz oranını (yüzde olarak) girin. Hesaplayıcı yıllık faizi aylık faize çevirir ve borcu kapatmak için gereken ay sayısını, ayrıca bunun yıl cinsinden karşılığını size sunar.
Formül açıklaması
Ay sayısı, amortisman denkleminden türetilir:
$$n = -\dfrac{\ln\left(1 - \dfrac{P \cdot r}{EMI}\right)}{\ln(1 + r)}$$
Burada P anapara, EMI aylık taksit ve r aylık faiz oranıdır = \(r = \dfrac{\text{yıllık oran}}{12 \times 100}\). Kredinin gerçekten kapanabilmesi için aylık taksitin, ilk ayın faizini (\(P \cdot r\)) aşması gerekir; aksi halde vade sonsuza gider.
Örnek hesaplama
Diyelim ki %12 yıllık faizle 100.000 kredi çektiniz ve ayda 2.000 ödüyorsunuz. Aylık faiz \(r = 0{,}12 / 12 = 0{,}01\). Buna göre \(P \cdot r = 1.000\), yani \(P \cdot r / EMI = 0{,}5\).
$$n = -\frac{\ln(1 - 0{,}5)}{\ln(1{,}01)} = -\frac{\ln(0{,}5)}{\ln(1{,}01)} = \frac{0{,}693147}{0{,}00995033} = 69{,}66 \text{ ay (yaklaşık 5,8 yıl)}$$
Temel Terimler ve Değişkenler
- Anapara (P)
- Ödünç alınan orijinal miktar (başlangıçtaki ödenmemiş kredi bakiyesi). Bu hesap makinesinde anapara alanına girilir.
- EMI (Eşit Aylık Taksit)
- Her ay ödenen ve hem faizi hem de anapara geri ödemesini kapsayan sabit miktar. Kredinin geri ödenebilir olması için, EMI ilk ayın faiz oranından, \(P \cdot r\), daha büyük olmalıdır.
- Yıllık faiz oranı
- Krediye uygulanan nominal yıllık faiz oranı, yüzde olarak ifade edilir (oran alanı). Uygulanmadan önce aylık dönemlere bölünür.
- Aylık oran (r)
- Formülde kullanılan aylık faiz oranı, \(r = \dfrac{\text{yıllık oran}}{12 \times 100} = \dfrac{\text{yıllık oran}}{1200}\) şeklinde hesaplanır. Örneğin, %12 yıllık oran \(r = 0.01\) aylık oranı verir.
- Süre (n)
- Krediyi tamamen kapatmak için gereken aylık ödeme sayısı — bu hesap makinesinin çözdüğü değer. Genellikle tam bir aya yuvarlanır.
- Amortisman
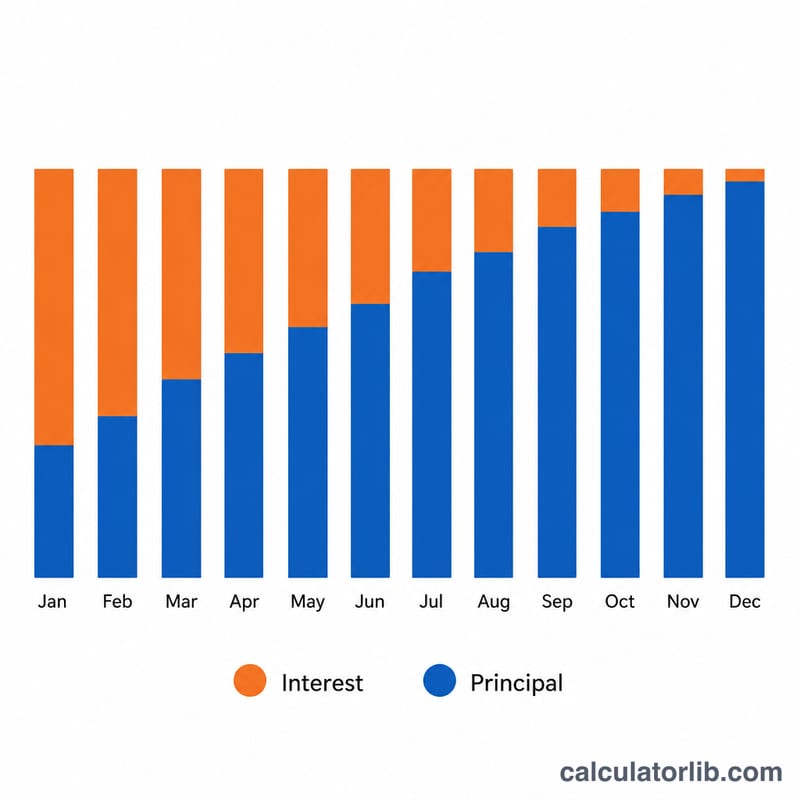
- Sabit periyodik ödemeler yoluyla bir kredinin geri ödenmesi süreci; burada her ödeme kalan bakiye üzerindeki faiz ile anapara azalması arasında bölünür. Erken ödemeler faiz ağırlıklı; sonraki ödemeler anapara ağırlıklıdır.
Sonucunuzu Yorumlama
\(n\) sonucu, girdiğiniz EMI ve oranla kredinin tamamen geri ödenmesi için gereken aylık taksit sayısıdır. 12'ye bölmek bunu yıllara dönüştürür — örneğin, 93 aylık bir süre \(93 \div 12 = 7.75\) yıl veya yaklaşık 7 yıl 9 aydır.
Son ayı yuvarlama. Formül genellikle kesirli bir değer üretir (örn. 92.4 ay). Ödemeler tam aylık adımlarda yapıldığından, süre sonraki tam sayıya yuvarlanır. Son taksit, yalnızca küçük kalan bakiye artı onun son ay faizi ödenmek üzere kaldığı için genellikle tam bir EMI'dan daha küçüktür.
Ödenen toplam faiz. Ödeme sayısı bilindiğinde, kredinin ömrü boyunca yaklaşık toplam faiz, tüm ödemelerin toplamından ödünç alınan miktar çıkarılarak hesaplanır:
$$\text{Toplam faiz} = (\text{EMI} \times n) - P$$Örneğin, 100.000 krediye 63 ay boyunca 2.000 EMI ödenmesi, \(2{,}000 \times 63 = 126{,}000\) toplam ödemesi ve yaklaşık \(126{,}000 - 100{,}000 = 26{,}000\) toplam faiz verir (kesin rakam son ödeme kısmi olduğu için biraz farklıdır).
Sonsuz süre bayrağı. Hesap makinesi kredinin hiçbir zaman geri ödenmeyeceğini bildirirse, bu seçilen EMI'nin ilk ayın faizinden, \(P \cdot r\), daha az veya eşit olduğu anlamına gelir. Bu durumda her ödeme tamamen faiz tarafından tüketilir (veya daha az), bu nedenle anapara hiçbir zaman azalmaz ve sürenin sonlu bir çözümü yoktur. Kredinin amortisman görmesi için EMI'yi \(P \cdot r\) üzerinde yükseltmek gereklidir.
Bu sayfa kredi matematiği hakkında genel bilgi sağlar ve finansal tavsiye değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Vietnam için banka faiz oranları
Vietnam ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Kredi faizi 2023
- %9,32
- Mevduat faizi 2023
- %4,78
- Reel faiz 2023
- %7,01
- Kredi − mevduat farkı 2023
- 4,54 puan
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2023 | %9,32 | %4,78 |
| 2022 | %8,01 | %3,82 |
| 2021 | %7,81 | %3,38 |
| 2020 | %7,65 | %4,12 |
| 2019 | %7,71 | %4,98 |
| 2018 | %7,37 | %4,74 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Taksitim çok düşükse ne olur? Aylık taksit (EMI), aylık faiz tutarına (\(P \cdot r\)) eşit veya ondan düşükse, anapara hiç azalmaz ve vade sonsuza gider — hesaplayıcı bu durumu sizi uyararak bildirir.
Sonuç tam ay olarak mı çıkıyor? Ham sonuç, kesirli (ondalıklı) bir ay değeridir; uygulamada son ufak ödeme için bir üst tam aya yuvarlamanız gerekir.
Masraf ve ücretleri kapsıyor mu? Hayır. Yalnızca anapara artı faiz amortismanını modeller; dosya masrafı, sigorta veya gecikme cezası gibi kalemleri içermez.