¿Qué es la Calculadora de Plazo de Préstamo ACB?
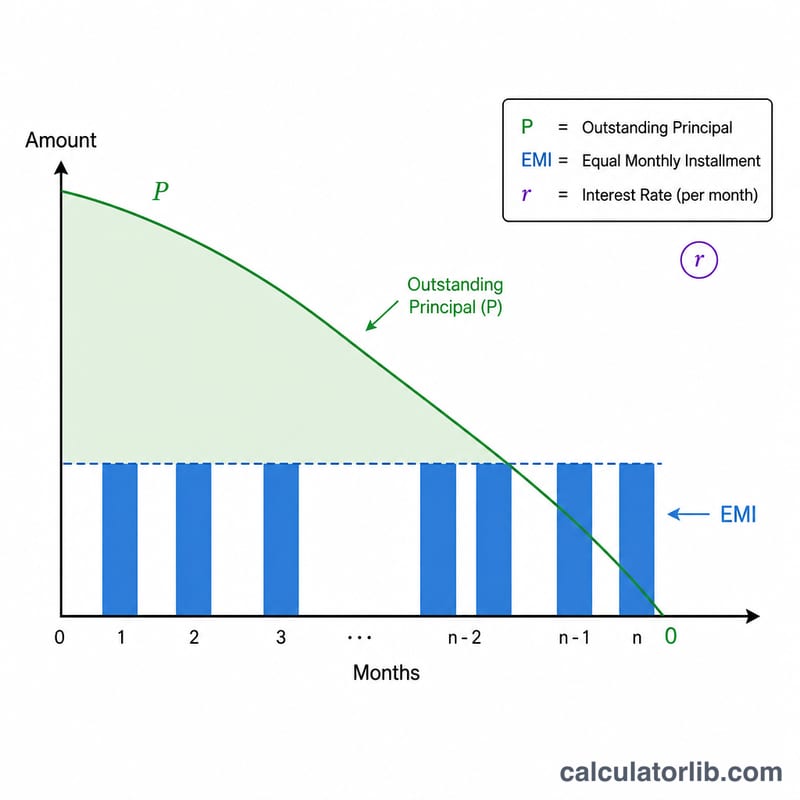
La Calculadora de Plazo de Préstamo ACB te indica cuántos meses tardarás en saldar por completo un préstamo a partir del importe prestado (capital), la cuota mensual fija que pagas (EMI, por sus siglas en inglés) y el tipo de interés anual. En lugar de fijar el plazo y calcular la cuota, fija la cuota y calcula el plazo: algo muy práctico cuando ya sabes cuánto puedes destinar al pago cada mes. La modalidad EMI (Equated Monthly Installment) es habitual en préstamos de origen asiático y británico; en España y Latinoamérica equivale a la cuota fija mensual de un crédito amortizable por el sistema francés.
Cómo usarla
Introduce el capital pendiente, la cuota mensual (EMI) que tienes previsto pagar y el tipo de interés anual (en porcentaje). La calculadora convierte el tipo anual en un tipo mensual y te devuelve el número de meses necesarios para liquidar el saldo, junto con su equivalente en años.
La fórmula explicada
El número de meses se obtiene a partir de la ecuación de amortización:
$$n = -\dfrac{\ln\left(1 - \dfrac{P \cdot r}{EMI}\right)}{\ln(1 + r)}$$
donde \(P\) es el capital, \(EMI\) es la cuota mensual y \(r\) es el tipo de interés mensual \(= \dfrac{\text{tipo anual}}{12 \times 100}\). Para que el préstamo llegue a pagarse algún día, la cuota mensual debe superar los intereses del primer mes (\(P \cdot r\)); de lo contrario, el plazo sería infinito.
Ejemplo práctico
Imagina que pides prestados 100.000 a un interés anual del 12 % y pagas 2.000 al mes. El tipo mensual \(r = 0{,}12 / 12 = 0{,}01\). Entonces \(P \cdot r = 1.000\), de modo que \(P \cdot r / EMI = 0{,}5\).
$$n = -\dfrac{\ln(1 - 0{,}5)}{\ln(1{,}01)} = -\dfrac{\ln(0{,}5)}{\ln(1{,}01)} = \dfrac{0{,}693147}{0{,}00995033} = 69{,}66 \text{ meses (unos 5,8 años)}$$
Términos y Variables Clave
- Capital (P)
- El monto original prestado (saldo del préstamo pendiente al inicio). En esta calculadora se introduce en el campo capital.
- EMI (Cuota Mensual Igualada)
- El monto fijo pagado cada mes, que cubre tanto los intereses como el reembolso del capital. Para que el préstamo sea reembolsable, la EMI debe ser mayor que el cargo de interés del primer mes, \(P \cdot r\).
- Tasa de interés anual
- La tasa de interés nominal anual sobre el préstamo, expresada como porcentaje (el campo tasa). Se divide en períodos mensuales antes de ser aplicada.
- Tasa mensual (r)
- La tasa de interés por mes utilizada en la fórmula, calculada como \(r = \dfrac{\text{tasa anual}}{12 \times 100} = \dfrac{\text{tasa anual}}{1200}\). Por ejemplo, una tasa anual del 12% da \(r = 0.01\) por mes.
- Plazo (n)
- El número de pagos mensuales necesarios para saldar el préstamo — el valor que esta calculadora resuelve. Generalmente se redondea a un mes completo.
- Amortización
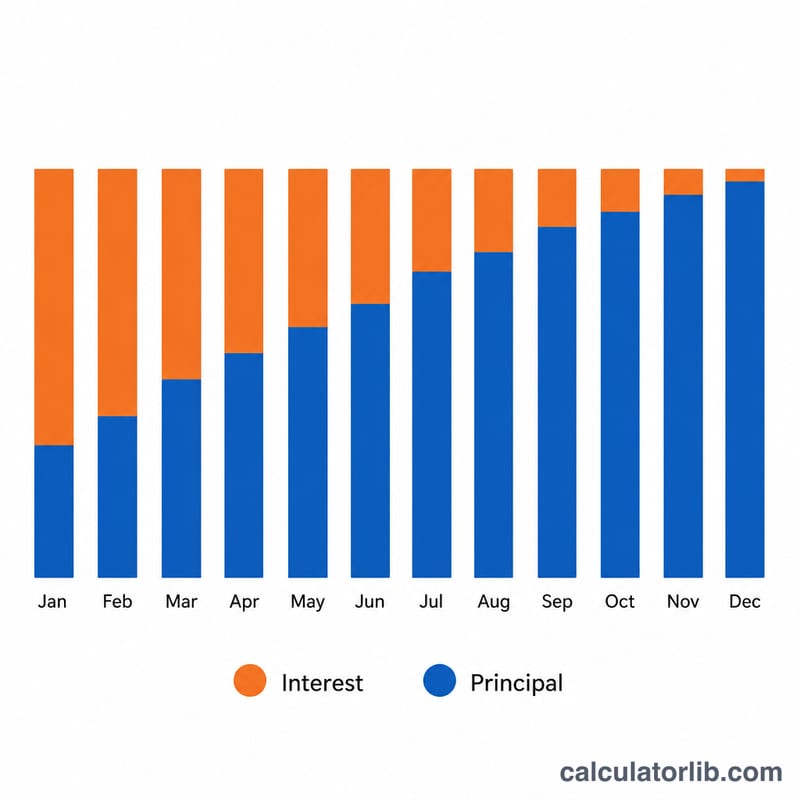
- El proceso de reembolso de un préstamo mediante pagos periódicos fijos donde cada pago se divide entre los intereses sobre el saldo restante y una reducción del capital. Los primeros pagos tienen mucho interés; los últimos pagos tienen mucho capital.
Interpretación de Su Resultado
El resultado \(n\) es el número de cuotas mensuales necesarias para reembolsar completamente el préstamo a la EMI y tasa que ingresó. Dividir por 12 lo convierte en años — por ejemplo, un plazo de 93 meses es \(93 \div 12 = 7.75\) años, o aproximadamente 7 años y 9 meses.
Redondeo del mes final. La fórmula generalmente produce un valor fraccionario (por ejemplo, 92.4 meses). Como los pagos ocurren en pasos mensuales completos, el plazo se redondea al siguiente número entero. La cuota final es típicamente menor que una EMI completa, ya que solo quedan por pagar el pequeño saldo restante más sus intereses del último mes.
Interés total pagado. Una vez que se conoce el número de pagos, el interés total aproximado durante la vida del préstamo es la suma de todos los pagos menos el monto prestado:
$$\text{Interés total} = (\text{EMI} \times n) - P$$Por ejemplo, pagar una EMI de 2,000 durante 63 meses sobre un préstamo de 100,000 da pagos totales de \(2{,}000 \times 63 = 126{,}000\) e interés total de aproximadamente \(126{,}000 - 100{,}000 = 26{,}000\) (la cifra exacta difiere ligeramente porque el último pago es parcial).
La marca de plazo infinito. Si la calculadora reporta que el préstamo nunca puede ser reembolsado, significa que la EMI elegida es menor o igual al interés del primer mes, \(P \cdot r\). En ese caso cada pago se consume completamente en interés (o menos), por lo que el capital nunca disminuye y el plazo no tiene una solución finita. Se requiere aumentar la EMI por encima de \(P \cdot r\) para que el préstamo se amortice.
Esta página proporciona información general sobre matemáticas de préstamos y no constituye asesoramiento financiero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en Vietnam
Lo que los bancos comerciales de Vietnam cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2023
- 9,32 %
- Tasa de depósito 2023
- 4,78 %
- Tasa de interés real 2023
- 7,01 %
- Préstamo menos depósito 2023
- 4,54 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Y si mi cuota es demasiado baja? Si la cuota mensual es menor o igual que los intereses mensuales (\(P \cdot r\)), el capital del préstamo nunca disminuye y el plazo se vuelve infinito; la calculadora te lo advertirá.
¿El resultado se expresa en meses enteros? El resultado bruto es un número preciso (con decimales) de meses; en la práctica, redondearías al alza hasta el siguiente mes completo, que correspondería a un último pago más reducido.
¿Incluye comisiones? No. Solo modela la amortización pura de capital más intereses y deja fuera comisiones de apertura, seguros o penalizaciones.