Что такое калькулятор срока кредита ACB?
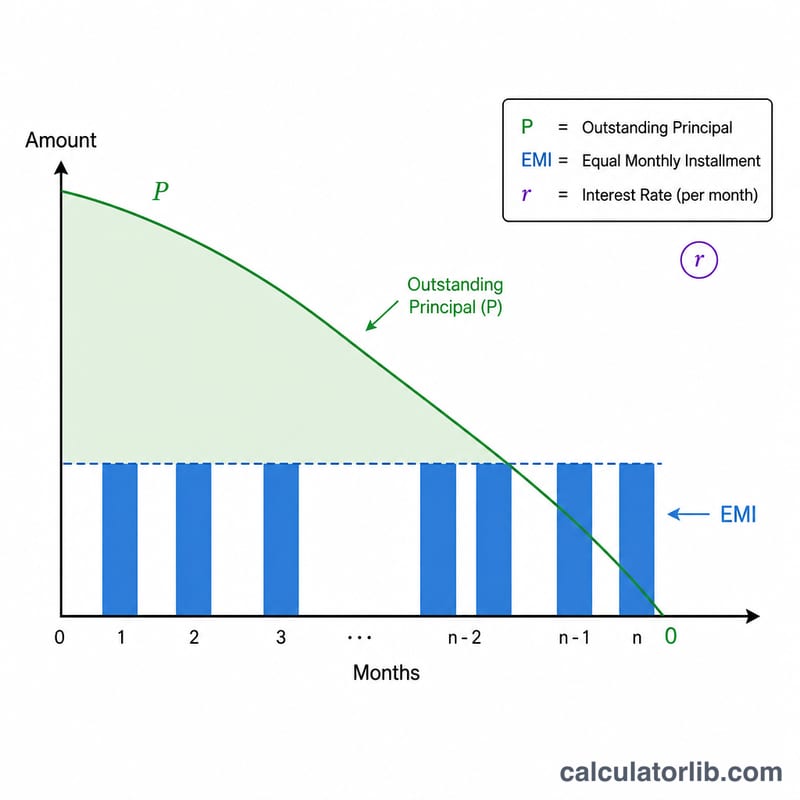
Калькулятор срока кредита ACB показывает, за сколько месяцев вы полностью закроете кредит, если известны сумма займа (основной долг), фиксированный ежемесячный платёж (EMI) и годовая процентная ставка. В отличие от привычного подхода, когда срок задан, а вы ищете размер платежа, здесь всё наоборот: вы фиксируете платёж и узнаёте срок. Это удобно, когда вы уже понимаете, сколько готовы платить каждый месяц. Обратите внимание: ACB — это банковский продукт за пределами России, поэтому формула расчёта универсальна, но условия конкретного кредита (комиссии, льготы) могут отличаться от привычных по российским банкам.
Как пользоваться калькулятором
Введите остаток основного долга, ежемесячный платёж (EMI), который планируете вносить, и годовую процентную ставку в процентах. Калькулятор переведёт годовую ставку в месячную и покажет, сколько месяцев потребуется для полного погашения, а также эквивалент в годах.
Разбор формулы
Количество месяцев выводится из уравнения амортизации:
$$n = -\dfrac{\ln\left(1 - \dfrac{P \cdot r}{EMI}\right)}{\ln(1 + r)}$$
где \(P\) — основной долг, \(EMI\) — ежемесячный платёж, а \(r\) — месячная процентная ставка \(= \dfrac{\text{годовая ставка}}{12 \times 100}\). Чтобы кредит вообще можно было погасить, ежемесячный платёж должен превышать проценты за первый месяц (\(P \cdot r\)); иначе срок становится бесконечным.
Пример расчёта
Допустим, вы взяли 100 000 под 12 % годовых и платите 2 000 в месяц. Месячная ставка \(r = 0{,}12 / 12 = 0{,}01\). Тогда \(P \cdot r = 1\,000\), то есть \(P \cdot r / EMI = 0{,}5\). Получаем $$n = -\frac{\ln(1 - 0{,}5)}{\ln(1{,}01)} = -\frac{\ln(0{,}5)}{\ln(1{,}01)} = \frac{0{,}693147}{0{,}00995033} = 69{,}66 \text{ месяца}$$ (около 5,8 года).
Частые вопросы
Что если мой платёж слишком мал? Если ежемесячный платёж меньше или равен начисляемым за месяц процентам (\(P \cdot r\)), основной долг не уменьшается и срок становится бесконечным — калькулятор предупредит об этом.
Результат в целых месяцах? Исходный результат — точное (дробное) число месяцев. На практике его округляют вверх до целого месяца, в котором вносится последний, меньший платёж.
Учитываются ли комиссии? Нет. Расчёт отражает чистую амортизацию «проценты плюс основной долг» и не включает комиссии за обслуживание, страховки и штрафы.
Ключевые термины и переменные
- Основная сумма (P)
- Первоначальная сумма заимствования (остаток невыплаченного кредита в начале). В этом калькуляторе она вводится в поле основная сумма.
- EMI (равномерный ежемесячный платёж)
- Фиксированная сумма, выплачиваемая каждый месяц, включающая как процент, так и погашение основной суммы. Чтобы кредит был погашаемым, EMI должна быть больше, чем первомесячный процент, \(P \cdot r\).
- Годовая процентная ставка
- Номинальная годовая процентная ставка по кредиту, выраженная в процентах (поле ставка). Она делится на месячные периоды перед применением.
- Месячная ставка (r)
- Ежемесячная процентная ставка, используемая в формуле, вычисляемая как \(r = \dfrac{\text{годовая ставка}}{12 \times 100} = \dfrac{\text{годовая ставка}}{1200}\). Например, 12% годовая ставка дает \(r = 0.01\) в месяц.
- Период (n)
- Количество ежемесячных платежей, необходимых для погашения кредита — значение, которое решает этот калькулятор. Обычно оно округляется до целого месяца.
- Амортизация
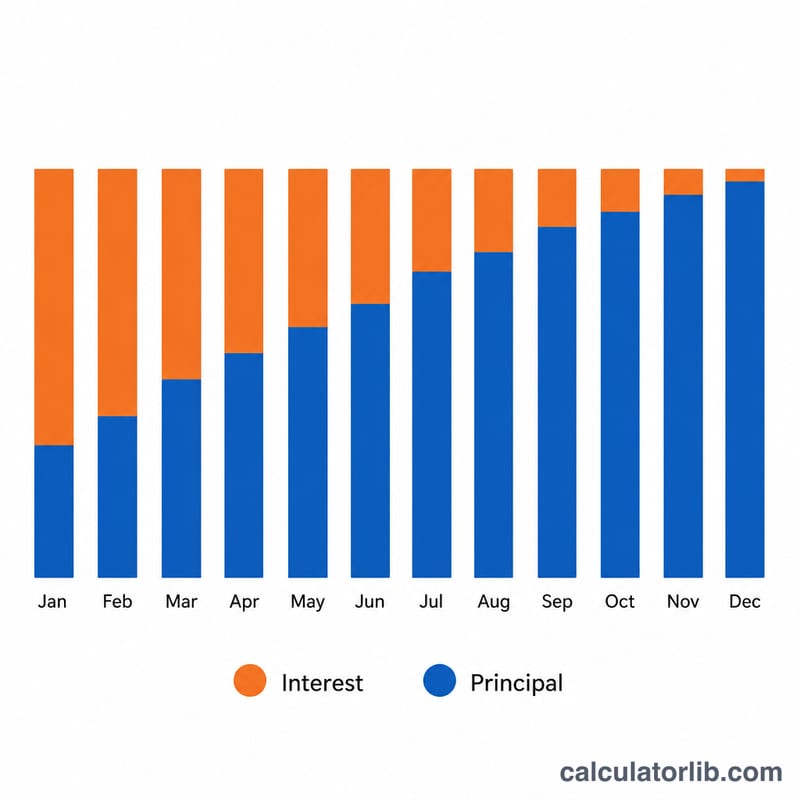
- Процесс погашения кредита через фиксированные периодические платежи, где каждый платёж разделён между процентом на остаток основной суммы и её погашением. Ранние платежи содержат больше процентов; поздние платежи в основном состоят из основной суммы.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Вьетнам
Сколько в среднем коммерческие банки (Вьетнам) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2023
- 9,32 %
- Ставка по депозитам 2023
- 4,78 %
- Реальная процентная ставка 2023
- 7,01 %
- Кредиты минус депозиты 2023
- 4,54 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашего результата
Результат \(n\) — это количество ежемесячных платежей, необходимых для полного погашения кредита при введённых вами EMI и ставке. Деление на 12 переводит это в годы — например, период в 93 месяца составляет \(93 \div 12 = 7.75\) лет, или примерно 7 лет и 9 месяцев.
Округление последнего месяца. Формула обычно даёт дробное значение (например, 92.4 месяца). Поскольку платежи производятся с месячными интервалами, период округляется в большую сторону до целого числа. Последний платёж обычно меньше полного EMI, так как остаётся только небольшой остаток основной суммы плюс процент за последний месяц.
Общие процеты за весь срок кредита. Когда количество платежей известно, приблизительный общий процент за весь период кредита равен сумме всех платежей минус заимствованная сумма:
$$\text{Общие проценты} = (\text{EMI} \times n) - P$$Например, выплата EMI в размере 2000 в течение 63 месяцев по кредиту в 100 000 дает общие платежи \(2{,}000 \times 63 = 126{,}000\) и общие проценты примерно \(126{,}000 - 100{,}000 = 26{,}000\) (точная цифра немного отличается, поскольку последний платёж является частичным).
Флаг бесконечного периода. Если калькулятор сообщает, что кредит никогда не может быть погашен, это означает, что выбранная EMI меньше или равна первомесячному проценту, \(P \cdot r\). В этом случае каждый платёж полностью потребляется процентом (или даже меньше), поэтому основная сумма никогда не уменьшается и период не имеет конечного решения. Для амортизации кредита необходимо увеличить EMI выше \(P \cdot r\).
Эта страница содержит общую информацию о математике кредитов и не является финансовым советом.