Что делает этот калькулятор
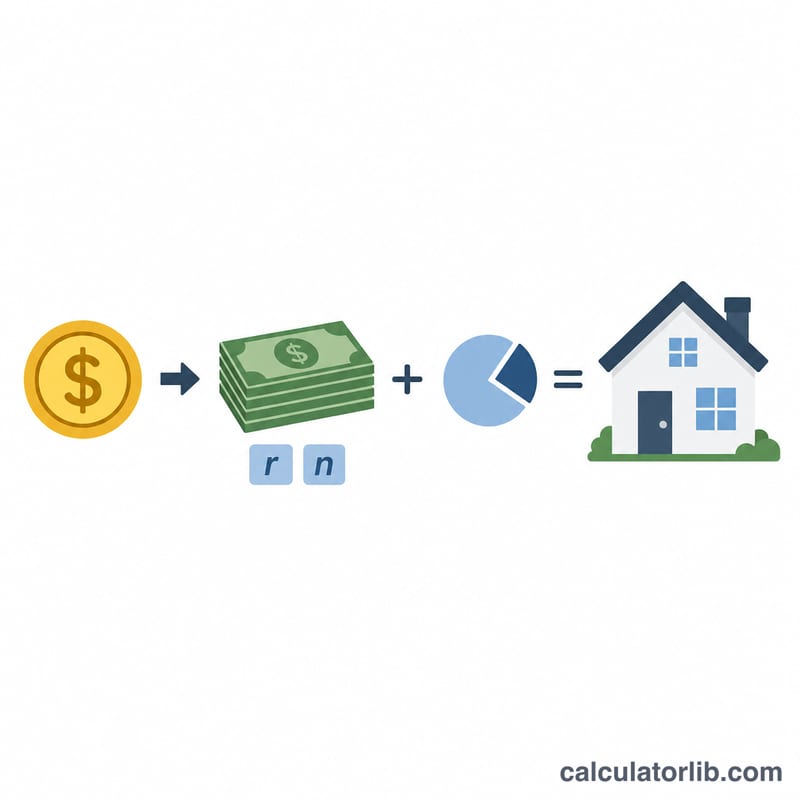
Калькулятор доступности ипотеки ACB оценивает максимальную цену жилья и сумму кредита, которые вы реально можете себе позволить. Расчёт идёт «от обратного» — отталкиваясь от того, сколько вы способны платить каждый месяц. Сначала к вашему валовому месячному доходу применяется коэффициент долговой нагрузки (DTI — debt-to-income), затем вычитаются ваши текущие платежи по долгам, а оставшийся посильный платёж переводится в максимальную сумму кредита по стандартной формуле приведённой стоимости ипотеки. Наконец, сумма кредита «дорастает» на величину первоначального взноса — и так получается полная цена жилья. Обратите внимание: модель построена на американском подходе к ипотеке (показатель DTI, доллары), поэтому в России и других странах конкретные правила банков, как и принятые ограничения, могут отличаться.
Как пользоваться
Укажите валовой месячный доход и текущие ежемесячные платежи по долгам (автокредиты, образовательные займы, минимальные платежи по картам). Задайте максимальный коэффициент DTI, который допускает ваш кредитор (36% — распространённый консервативный ориентир, хотя некоторые программы допускают и больше). Добавьте годовую процентную ставку, срок кредита в годах и планируемый процент первоначального взноса. Калькулятор покажет максимальную доступную цену жилья, сумму кредита, посильный для бюджета ежемесячный платёж и ориентировочный размер первоначального взноса.
Разбор формулы
Сначала вычисляется посильный ежемесячный платёж: \(\text{EMI} = \text{Доход} \times (\text{DTI}/100) - \text{Долги}\). Месячная ставка равна \(r = \text{годовая ставка} / 1200\), а число платежей — \(n = \text{годы} \times 12\). Максимальная сумма кредита — это приведённая стоимость потока этих платежей:
$$\text{МаксКредит} = \text{EMI} \times \dfrac{(1+r)^n - 1}{r(1+r)^n}$$Поскольку кредит покрывает лишь часть стоимости, цена жилья считается так:
$$\text{МаксЦена} = \dfrac{\text{МаксКредит}}{1 - \frac{\text{взнос\%}}{100}}$$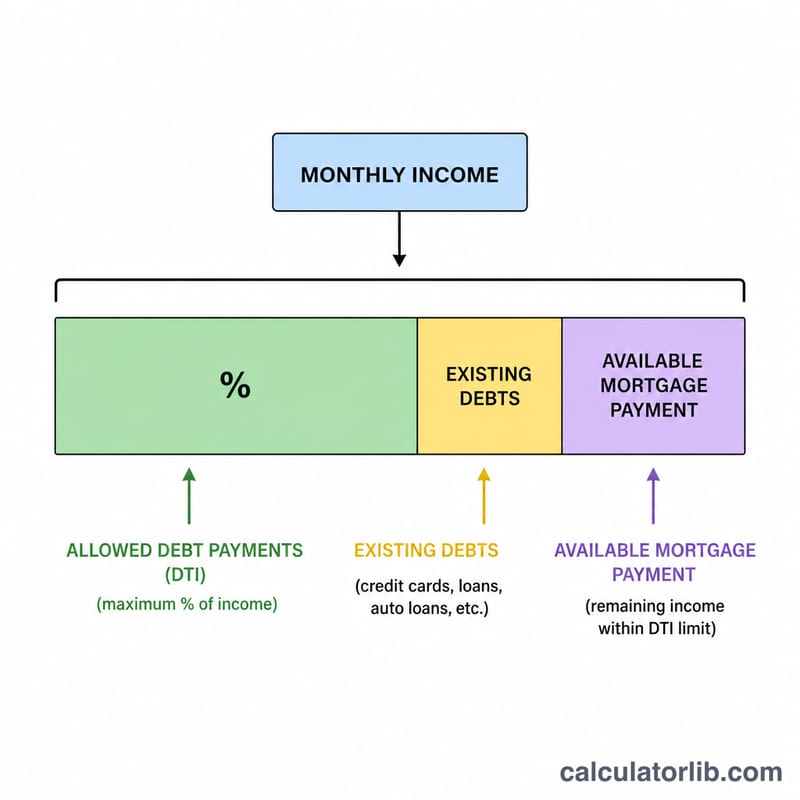
Пример расчёта
Предположим: доход 6 000 $ в месяц, текущие долги 500 $, DTI 36%, ставка 6,5% на срок 30 лет и первоначальный взнос 20%. Тогда посильный платёж составит \(6\,000 \times 0{,}36 - 500 = 1\,660\) $. При \(r = 0{,}0054167\) и \(n = 360\) максимальная сумма кредита — около 262 600 $, что даёт цену жилья примерно 328 300 $ при первоначальном взносе 65 700 $.
Частые вопросы
Это гарантия одобрения кредита? Нет. Это лишь оценка; банки также учитывают кредитную историю, налог на недвижимость, страховку и наличие резервов.
Стоит ли включать налоги и страховку? В этой модели EMI — это только основной долг и проценты. Чтобы оставить запас на налоги и страховку, уменьшите значение DTI.
Какой DTI выбрать? Многие кредиторы ограничивают суммарный DTI диапазоном 36–43%. Чем ниже значение, тем безопаснее и устойчивее ваш бюджет.
Определение ключевых терминов
- Валовой ежемесячный доход
- Общий доход до налогов и удержаний, выраженный за месяц. Кредиторы проверяют заемщиков на основе валового, а не чистого (выплачиваемого на руки) дохода.
- Коэффициент долга к доходу (DTI)
- Доля валового ежемесячного дохода, которая уходит на выплату долгов, выраженная в процентах. Это коэффициент, определяющий, сколько вашего дохода может пойти на жилье.
- EMI / доступный платеж
- Выравненный ежемесячный платеж, который кредитор разрешит вам направить на ипотеку. Здесь он равен доход × DTI − существующие долги, оставляя место для платежа по жилью после других обязательств.
- Основная сумма и процента (P&I)
- Основной ипотечный платеж: основная сумма погашает остаток заемных средств, а процента — это плата кредитора на непогашенную сумму. Платеж в этом калькуляторе включает только P&I.
- Приведенная стоимость потока платежей
- Единовременный кредит на сегодня, эквивалентный фиксированному ряду будущих платежей, дисконтированный по ежемесячной ставке кредита. Коэффициент \(\frac{(1+r)^n-1}{r(1+r)^n}\) преобразует доступный ежемесячный платеж в максимальный кредит.
- Процент первоначального взноса
- Часть цены покупки, которую вы платите авансом наличными. Поскольку кредит покрывает остаток, максимальная цена = максимальный кредит ÷ (1 − процент первоначального взноса / 100).
- Срок кредита
- Количество лет, в течение которого ипотека погашается (умноженное на 12, чтобы получить \(n\) ежемесячных платежей). Более длительные сроки снижают размер каждого платежа, но увеличивают общий размер процентов.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Вьетнам
Сколько в среднем коммерческие банки (Вьетнам) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2023
- 9,32 %
- Ставка по депозитам 2023
- 4,78 %
- Реальная процентная ставка 2023
- 7,01 %
- Кредиты минус депозиты 2023
- 4,54 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашего результата
Цифра, возвращаемая этим инструментом, является оценкой до налогов и страховки, основанной исключительно на основной сумме и процентах. Расчет квалификации кредитора строже, поскольку он учитывает ПИТИ — Основную сумму, Проценты, Налоги на имущество и Страховку домовладельца — плюс любые взносы HOA и ипотечное страхование. Поскольку налоги и страховка используют один и тот же ежемесячный бюджет, что и P&I, максимальная цена, на которую вы фактически имеете право, обычно ниже, чем непроверенная оценка здесь.
Также полезно знать, какой DTI применяет кредитор:
- Передний (жилищный) DTI учитывает только платеж по жилью в сравнении с валовым доходом. Предельный размер 28% — это общее руководство для обычных кредитов.
- Задний (общий) DTI учитывает все ежемесячные долги — жилье плюс автокредиты, студенческие кредиты, кредитные карты и т. д. — в сравнении с валовым доходом. DTI, который вы вводите в этот калькулятор, ведет себя как задняя цифра, потому что существующие долги вычитаются из доступного платежа.
Два пороговых значения, которые вы увидите чаще всего — 36% и 43%. Коэффициент задней части в 36% отражает традиционный консервативный предел, который многие обычные кредиторы предпочитают, и оставляет удобную буферную зону. Коэффициент 43% — это широко цитируемый верхний предел, связанный со стандартом квалифицированной ипотеки; многие кредиты все еще выходят выше с компенсирующими факторами, но 43% — это практический потолок для обычного одобрения. Стремление к более высокому лимиту повышает вашу заемную способность, но также повышает ваш ежемесячный риск, если доход упадет или ставки переустановятся.
Наконец, настоящий андеррайтинг взвешивает больше, чем коэффициенты: кредитный рейтинг, наличные резервы (месяцы платежей, оставшихся после закрытия), стабильность работы и размер первоначального взноса — все это влияет на предложение. Рассматривайте эту оценку как отправную точку планирования, подтвердите ставку и срок с кредитором и отложите отдельный бюджет на закрытие и резерв на чрезвычайный случай. Это общая образовательная информация, а не персонализированный финансовый совет.