Что такое калькулятор ипотечных пунктов?
Дисконтные пункты (discount points) — это разовая плата, которую вы вносите кредитору при оформлении сделки (closing), чтобы «выкупить» более низкую ставку по ипотеке. Один пункт стоит 1% от суммы кредита и обычно снижает ставку на доли процента. Этот калькулятор рассчитан на американскую модель ипотеки с фиксированной ставкой и показывает, во сколько обойдутся пункты, сколько вы будете экономить каждый месяц и за сколько месяцев эти вложения окупятся. В России подобного механизма «покупки ставки» в чистом виде нет — банки оформляют снижение ставки иначе (например, через единовременную комиссию или субсидирование от застройщика), поэтому инструмент в первую очередь полезен для тех, кто берёт кредит именно в США.
Как пользоваться калькулятором
Введите сумму кредита, количество дисконтных пунктов, процентную ставку без пунктов, более низкую ставку с пунктами и срок кредита в годах. Калькулятор вычислит ежемесячный платёж по основному долгу и процентам для каждой ставки, размер ежемесячной экономии и срок окупаемости в месяцах.
Формула расчёта
Стоимость пунктов считается как сумма кредита × (количество пунктов ÷ 100). Ежемесячный платёж рассчитывается по формуле аннуитета:
$$M = P \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1}$$где i — месячная ставка, а n — общее число платежей. Срок окупаемости равен стоимости пунктов ÷ ежемесячную экономию.
Пример расчёта
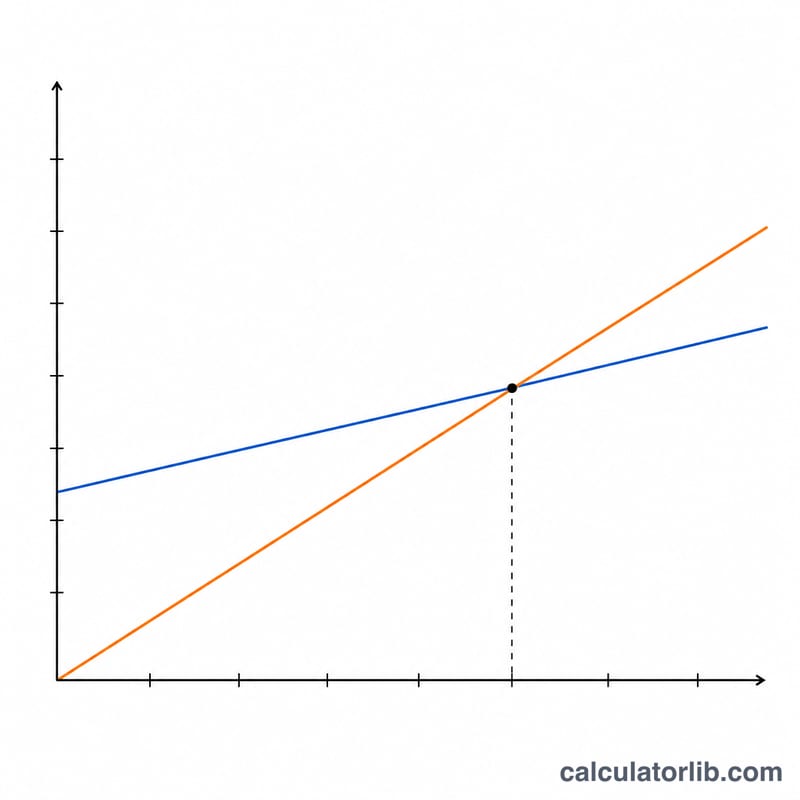
При кредите в $300 000 один пункт стоит $3 000. При ставке 7% на 30 лет платёж составит около $1 995,91; при ставке 6,75% он снижается примерно до $1 945,79 — то есть экономия $50,13 в месяц. Срок окупаемости = \(\$3\,000 \div \$50{,}13 \approx 59{,}9\) месяца, или примерно 5 лет. Если вы держите кредит дольше этого срока, пункты себя окупают.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- ФРС США · Соединенные Штаты
- 3,75–4,00 %
- Дата
- 2026-11-13
- Изменение за 1 год
- 0 п.п.
Последнее изменение Рост +25 б. п. ФРС США изменил ставку 2026-09-17: с 3,50–3,75 % до 3,75–4,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
ФРС США: ключевые ставки и ставки денежного рынка овернайт
Ставки, задающие рамки денежно-кредитной политики, и ставка денежного рынка овернайт, на которую они влияют, — каждая с датой последнего опубликованного значения.
| Ставка | Уровень | Дата | Изменение за 1 год |
|---|---|---|---|
| Целевой диапазон ставки по федеральным фондам | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Эффективная ставка по федеральным фондам (EFFR) | 3,88 % | 2026-11-13 | 0 п.п. |
| Ставка обеспеченного финансирования овернайт (SOFR) | 3,90 % | 2026-11-13 | −0,10 п.п. |
Каждая ставка показана с датой своего последнего опубликованного значения; ставки денежного рынка овернайт публикуются на следующий рабочий день.
Последнее значение: 2026-11-13 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Reserve Bank of New York Условия использования ФРБ Нью-Йорка; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; Sveriges Riksbank Условия открытых данных Риксбанка; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Всегда ли выгодно покупать пункты? Только если вы будете выплачивать ипотеку дольше срока окупаемости. Если продадите жильё или рефинансируете кредит раньше — потеряете деньги.
Один пункт всегда снижает ставку на 0,25%? Нет. Величина снижения за один пункт зависит от конкретного банка и ситуации на рынке.
Можно ли вычесть пункты из налогов? В США пункты при покупке основного жилья часто подлежат налоговому вычету; проконсультируйтесь с налоговым специалистом. В России такого вычета именно за «пункты» нет, но действует имущественный вычет по процентам по ипотеке.