ما هي حاسبة نقاط الرهن العقاري؟
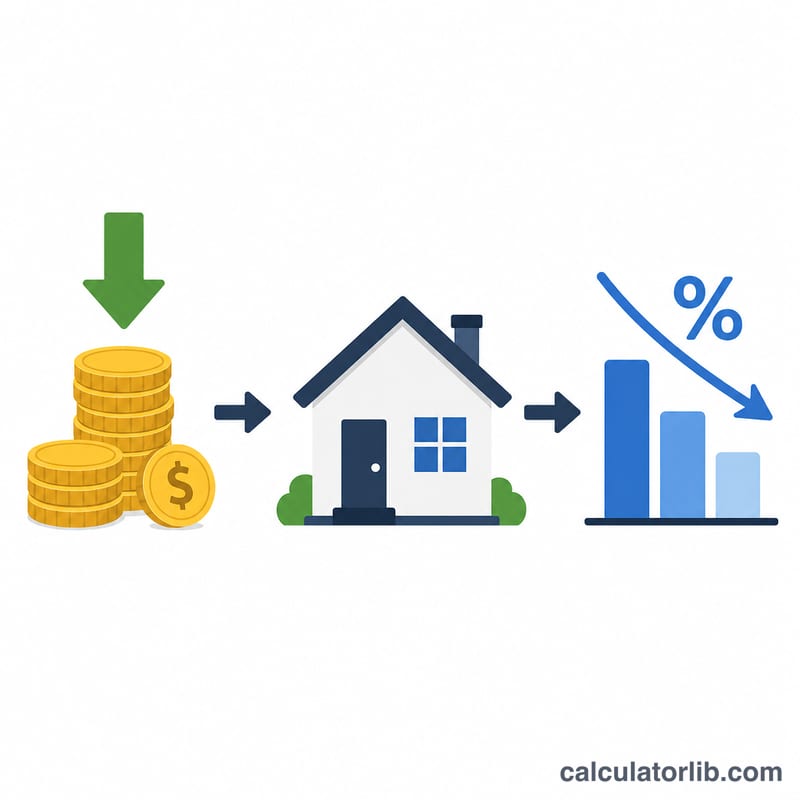
نقاط الخصم هي رسوم تُدفع مقدّمًا للمُقرض عند إتمام الصفقة بهدف "شراء" سعر فائدة أقل على الرهن العقاري. تكلّف النقطة الواحدة 1% من قيمة القرض، وعادةً ما تخفض سعر الفائدة بنسبة جزئية من النقطة المئوية. تعمل هذه الحاسبة وفق نظام الرهون العقارية الأمريكية ذات السعر الثابت، وتوضّح لك بدقة تكلفة النقاط، ومقدار توفيرك شهريًا، وعدد الأشهر اللازمة للوصول إلى نقطة التعادل. تجدر الإشارة إلى أن هذا النظام خاص بالسوق الأمريكية، وقد تختلف القواعد المتّبعة في الدول العربية ومع المصارف الإسلامية اختلافًا كبيرًا.
طريقة الاستخدام
أدخِل قيمة القرض، وعدد نقاط الخصم، وسعر الفائدة من دون نقاط، والسعر الأقل بعد إضافة النقاط، ومدة القرض بالسنوات. ستحسب الأداة القسط الشهري للأصل والفائدة عند كل سعر، ومقدار التوفير الشهري، ونقطة التعادل بالأشهر.
المعادلة
تُحسب تكلفة النقاط بالمعادلة: قيمة القرض × (عدد النقاط ÷ 100). ويُحسب القسط الشهري وفق معادلة الإطفاء:
$$M = \text{P} \cdot \frac{i\,(1+i)^{n}}{(1+i)^{n}-1}$$حيث \(i\) هو السعر الشهري و\(n\) عدد الأقساط. أما نقطة التعادل فهي: تكلفة النقاط ÷ التوفير الشهري.
مثال تطبيقي
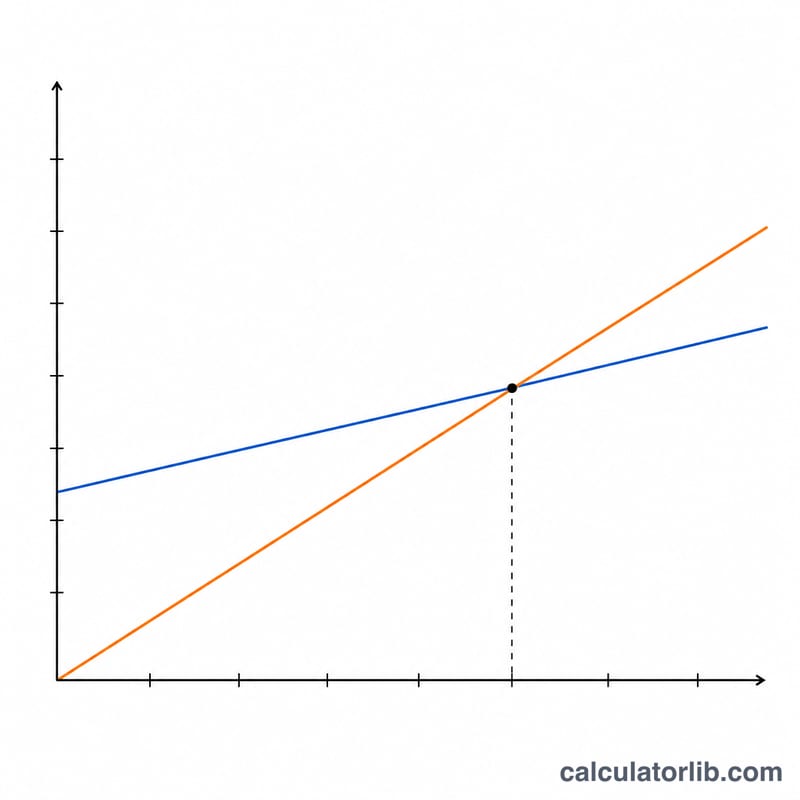
على قرض قيمته 300,000 دولار، تكلّف النقطة الواحدة 3,000 دولار. عند سعر فائدة 7% على مدى 30 عامًا يبلغ القسط نحو 1,995.91 دولار، وبسعر 6.75% ينخفض إلى نحو 1,945.79 دولار — أي بتوفير قدره 50.13 دولار شهريًا. ومن ثَمّ تكون نقطة التعادل \(= 3000 \div 50.13 \approx 59.9\) شهرًا، أي خمس سنوات تقريبًا. فإذا احتفظت بالقرض مدة أطول من ذلك، فإن دفع النقاط يصبح مُجديًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.75–4.00%
- بتاريخ
- 2026-11-12
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-13 | −0.10 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-12 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل دفع النقاط مُجدٍ دائمًا؟ لا، إلا إذا احتفظت بالرهن العقاري بعد بلوغ نقطة التعادل. أما إذا بعت العقار أو أعدت تمويل القرض قبل ذلك، فستخسر مالك.
هل تخفض النقطة الواحدة السعر بـ 0.25% دائمًا؟ لا، فمقدار خفض السعر مقابل كل نقطة يتفاوت بحسب المُقرض وظروف السوق.
هل النقاط قابلة للخصم الضريبي؟ في الولايات المتحدة، غالبًا ما تكون النقاط المدفوعة عند شراء المسكن الرئيسي قابلة للخصم الضريبي؛ ويُنصح باستشارة مختص ضرائب. علمًا أن هذه القاعدة لا تنطبق على الأنظمة الضريبية في الدول العربية.