ما هي حاسبة قرض الرهن العقاري؟
تساعدك حاسبة الرهن العقاري على تقدير القسط الشهري الثابت الذي ستسدده مقابل قرض شراء منزل، إضافةً إلى إجمالي المبلغ الذي ستعيد دفعه وحجم الفائدة ضمنه. وتعتمد الحاسبة على معادلة الإطفاء (الاستهلاك) القياسية التي توزّع قيمة القرض وفائدته بالتساوي على جميع أشهر المدة، بحيث يكون كل قسط مساويًا لما قبله.
كيفية استخدامها
أدخل ثلاث قيم: مبلغ القرض (وهو المبلغ الذي تقترضه بعد دفعة المقدّم إن وُجدت)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة القرض بالسنوات. تعرض لك الحاسبة فورًا قسطك الشهري الذي يشمل أصل الدين والفائدة، وإجمالي جميع الأقساط، ومجموع الفائدة المدفوعة. ولاحظ أن الضرائب العقارية وتأمين المنزل ورسوم جمعية الملاك غير مشمولة في هذا التقدير.
شرح المعادلة
يُحسب القسط الشهري وفق المعادلة
$$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$حيث يمثّل \(P\) أصل القرض، و\(r\) نسبة الفائدة الشهرية (أي النسبة السنوية مقسومة على 12)، و\(n\) العدد الإجمالي للأقساط (عدد السنوات مضروبًا في 12). ويعبّر الحدّ الأسّي عن الفائدة المركّبة التي تتراكم شهريًا على الرصيد المتبقي.
مثال تطبيقي
لنفترض أنك اقترضت 300,000 دولار بنسبة فائدة سنوية قدرها 6.5% ولمدة 30 عامًا. تكون نسبة الفائدة الشهرية \(0.065 / 12 \approx 0.00541667\)، وعدد الأقساط 360. وبتعويض هذه القيم في المعادلة نحصل على قسط شهري يبلغ نحو 1,896.20 دولار. وعلى مدى 360 شهرًا تدفع ما يقارب 682,633 دولارًا إجمالًا، منها قرابة 382,633 دولارًا فوائد.
مقارنة سيناريوهات سداد الرهن العقاري
يوضّح الجدول أدناه الدفعة الشهرية لأصل القرض والفائدة، وإجمالي الفائدة المدفوعة على مدى عمر القرض، وإجمالي المبلغ المسدَّد لقرض بقيمة 300,000 $. تستخدم الأرقام صيغة الإطفاء القياسية \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\)، حيث \(r\) هو معدل الفائدة الشهري و\(n\) هو عدد الدفعات الشهرية. القيم مقرَّبة إلى أقرب دولار.
| القرض | المعدل السنوي | المدة | الأصل والفائدة الشهرية | إجمالي الفائدة | التكلفة الإجمالية |
|---|---|---|---|---|---|
| 300,000 $ | 6.0% | 30 سنة | 1,799 $ | 347,515 $ | 647,515 $ |
| 300,000 $ | 6.0% | 15 سنة | 2,532 $ | 155,683 $ | 455,683 $ |
| 300,000 $ | 6.5% | 30 سنة | 1,896 $ | 382,633 $ | 682,633 $ |
| 300,000 $ | 6.5% | 15 سنة | 2,613 $ | 170,452 $ | 470,452 $ |
| 300,000 $ | 7.0% | 30 سنة | 1,996 $ | 418,527 $ | 718,527 $ |
| 300,000 $ | 7.0% | 15 سنة | 2,696 $ | 185,367 $ | 485,367 $ |
يبرز نمطان. أولاً، يرفع معدل الفائدة الأعلى كلاً من الدفعة الشهرية وإجمالي الفائدة بشكل كبير — فالانتقال من 6.0% إلى 7.0% في القرض ذي مدة الـ 30 سنة يضيف نحو 197 $ شهرياً وما يقارب 71,000 $ في إجمالي الفائدة. ثانياً، تحمل مدة الـ 15 سنة الأقصر دفعة شهرية أعلى لكنها تقلّل بشكل كبير من الفائدة على مدى العمر: عند 6.5%، يكلّف قرض الـ 15 سنة نحو 212,000 $ أقل في إجمالي الفائدة مقارنةً بقرض الـ 30 سنة، رغم الإنفاق الشهري الأكبر.
تعريف المصطلحات الرئيسية للرهن العقاري
- أصل القرض (P)
- المبلغ المقترَض — رصيد القرض بعد أي دفعة مقدّمة. في الصيغة، هذا هو الرقم الابتدائي الذي تُحتسب عليه الفائدة.
- معدل الفائدة (الاسمي مقابل معدل النسبة السنوية)
- المعدل الاسمي هو معدل الفائدة السنوي المُعلَن المستخدَم لحساب المعدل الدوري الشهري (\(r = \text{المعدل}/1200\)). أما معدل النسبة السنوية (APR) فهو رقم أوسع يدمج بعض رسوم المُقرض والنقاط، لذا يكون عادةً أعلى قليلاً من المعدل الاسمي ويهدف إلى المساعدة في مقارنة القروض. تستخدم هذه الآلة الحاسبة المعدل الاسمي.
- مدة القرض
- الفترة الزمنية التي يُسدَّد خلالها القرض، وتُعبَّر عنها هنا بالسنوات وتُحوَّل إلى فترات شهرية على النحو \(n = 12 \times \text{السنوات}\). المدد الشائعة هي 15 و30 سنة.
- الإطفاء
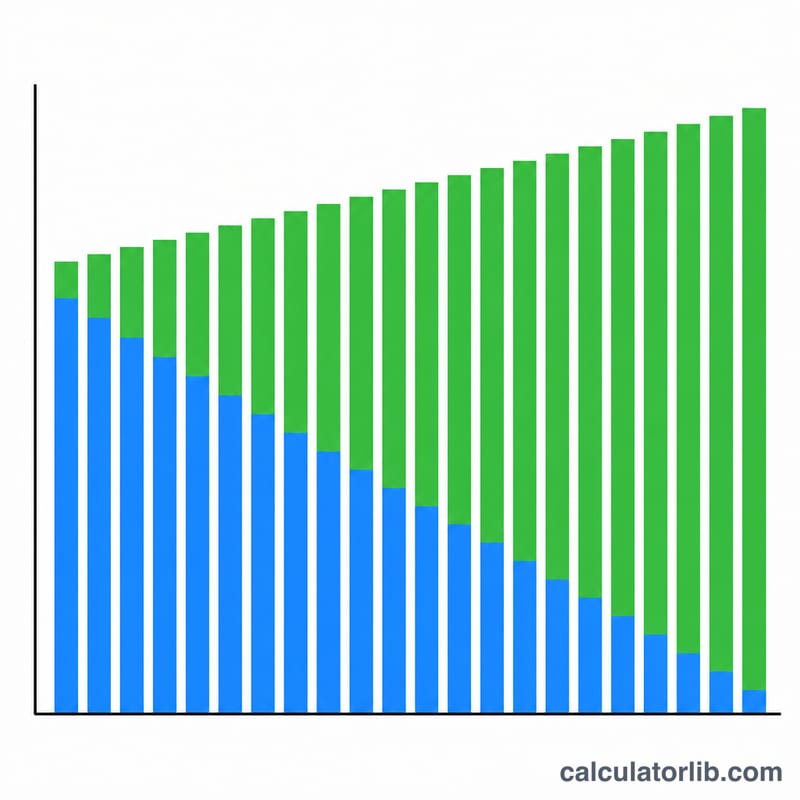
- عملية سداد القرض من خلال دفعات دورية متساوية. تغطّي كل دفعة الفائدة المتراكمة في ذلك الشهر، ويذهب الباقي لتخفيض أصل القرض؛ تكون الدفعات المبكرة ذات نسبة فائدة عالية والدفعات اللاحقة ذات نسبة أصل عالية.
- الدفعة الشهرية (الأصل والفائدة)
- المبلغ الشهري الثابت (\(M\)) الذي يغطّي الأصل والفائدة فقط. وهو ناتج صيغة الإطفاء.
- إجمالي الفائدة
- مجموع كل الفائدة المدفوعة على مدى عمر القرض، ويُحسب بالصيغة \(M \times n - P\).
- التكلفة الإجمالية
- إجمالي المبلغ المسدَّد على مدى المدة الكاملة، ويساوي \(M \times n\) — أي الأصل مضافاً إليه إجمالي الفائدة.
فهم تقدير دفعتك
الدفعة المعروضة في هذه الآلة الحاسبة هي الأصل والفائدة فقط. وهي تعكس ما تسدّده للمُقرض مقابل اقتراض المال، ولا شيء غير ذلك.
معظم دفعات السكن الشهرية الفعلية تكون أكبر لأنها تشمل أيضاً مبالغ تُحصَّل لحساب الضمان (Escrow) ورسوماً متكررة أخرى لا يغطّيها هذا التقدير:
- الضرائب العقارية — تفرضها الحكومة المحلية وغالباً ما يحصّلها المُقرض شهرياً.
- تأمين المالك على المنزل — عادةً ما يطلبه المُقرض.
- التأمين الخاص على الرهن العقاري (PMI) — يُطلب عادةً في القروض التقليدية عندما تكون الدفعة المقدّمة أقل من 20% من قيمة المنزل.
- رسوم جمعية ملاك المنازل (HOA) — تنطبق إذا كان العقار جزءاً من جمعية لملاك المنازل.
يُختصر الرقم المجمَّع الذي يشمل هذه البنود أحياناً بـ PITI (الأصل، والفائدة، والضرائب، والتأمين). عند وضع الميزانية، أضِف تكاليف الضمان ورسوم جمعية الملاك المقدّرة إلى رقم الأصل والفائدة هنا لتقدير تكلفة السكن الشهرية الكاملة.
كمعيار واقعي، تشير إرشادات الإقراض الراسخة منذ زمن طويل — نسبة الدين إلى الدخل “الأمامية” — إلى أن تبقى إجمالي تكاليف السكن الشهرية عند أو دون نحو 28% من إجمالي الدخل الشهري، مع بقاء إجمالي مدفوعات الدين عند أو دون نحو 36% (ما يُعرف بقاعدة 28/36). هذه الحدود هي نقاط مرجعية صناعية عامة تُستخدم في عملية الاكتتاب، وليست متطلبات، وتختلف معايير المُقرضين الفعلية. تُقدَّم هذه المعلومات بغرض الفهم العام فقط وليست نصيحة مالية مخصّصة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل ذلك الضرائب والتأمين؟ لا. تحسب الأداة أصل الدين والفائدة فقط، وقد يكون قسط الضمان (الإسكرو) الفعلي أعلى من ذلك.
ماذا لو كانت نسبة الفائدة 0%؟ عند نسبة فائدة 0% يصبح القسط ببساطة هو مبلغ القرض مقسومًا على عدد الأشهر.
هل يمكنني استخدامها لأي قرض؟ نعم — تنطبق معادلة الإطفاء نفسها على قروض السيارات والقروض الطلابية والقروض الشخصية.