ما هي حاسبة سداد القرض العقاري؟
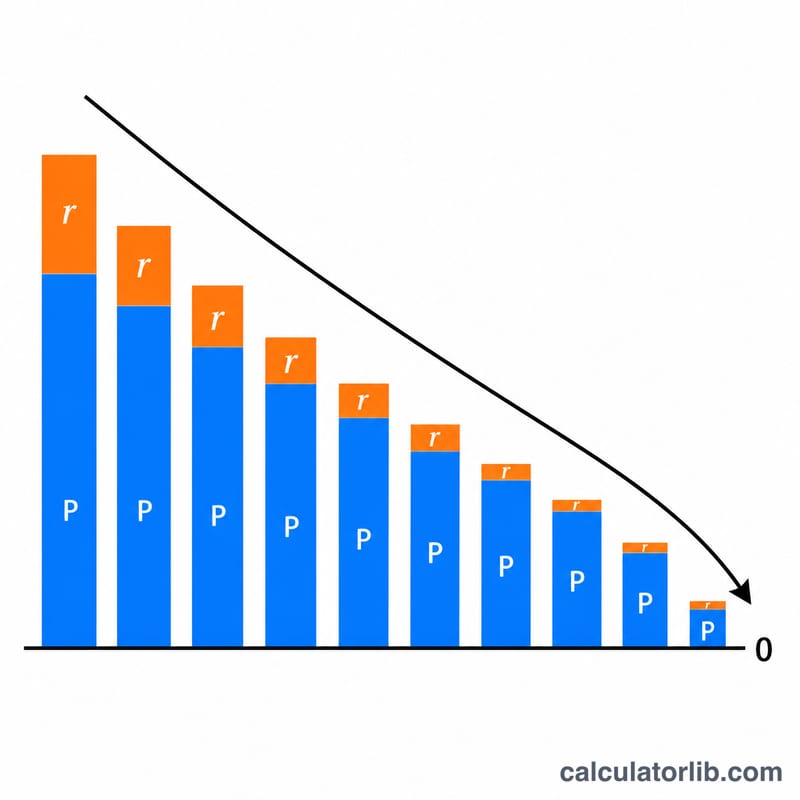
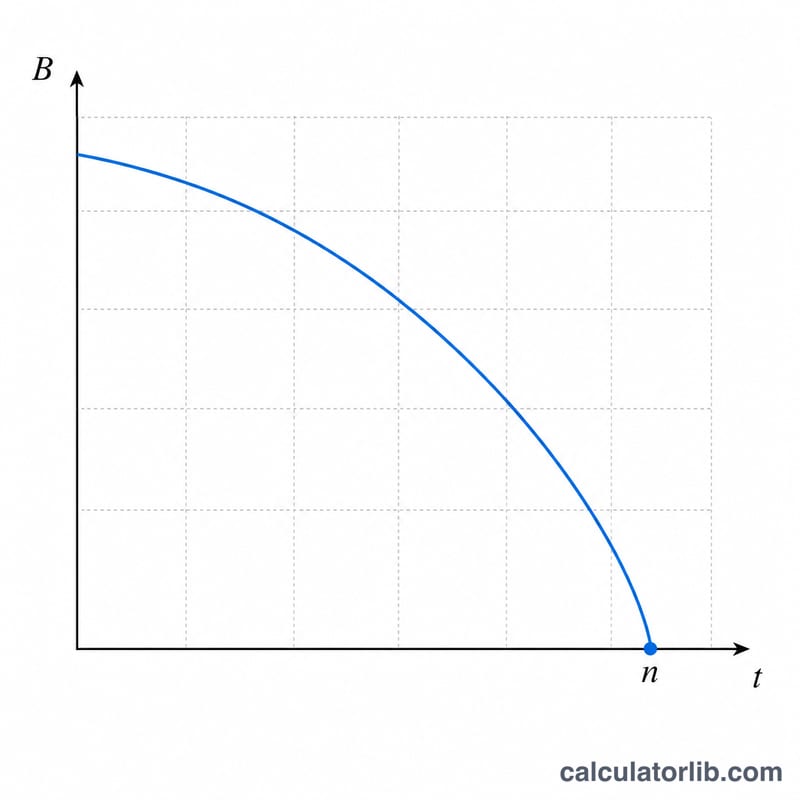
تخبرك حاسبة سداد القرض العقاري بالمدة التي ستحتاجها لتسديد قرض منزلك بالكامل، استنادًا إلى رصيدك الحالي، ونسبة الفائدة السنوية، والقسط الشهري الثابت الذي تدفعه. فبدلًا من انتظار عقود لتعرف الإجابة، يمكنك أن ترى فورًا عدد الأشهر والسنوات المتبقية، إلى جانب إجمالي المبلغ وإجمالي الفوائد التي ستدفعها طوال مدة القرض.
كيفية استخدامها
أدخل ثلاث قيم: رصيد القرض الحالي (المبلغ الأصلي المتبقي عليك)، ونسبة الفائدة السنوية كنسبة مئوية، والقسط الشهري الثابت. تعرض لك الحاسبة العدد الدقيق للأشهر اللازمة للسداد (مقرّبًا لأعلى إلى أشهر كاملة)، وما يعادلها بالسنوات، وإجمالي ما ستدفعه، وحصة الفوائد من ذلك المبلغ. وزيادة قسطك الشهري هي أسرع طريقة لتقصير المدة.
شرح المعادلة
تُحسب مدة السداد من معادلة الإطفاء بعد حلّها لإيجاد عدد الأقساط:
$$n = \frac{-\ln\left(1 - \frac{P \cdot r}{PMT}\right)}{\ln(1 + r)}$$
حيث P هو رصيد المبلغ الأصلي، وPMT هو القسط الشهري، وr هي نسبة الفائدة الشهرية، التي تساوي النسبة السنوية مقسومة على 12 (وعلى 100 لتحويلها من نسبة مئوية). فإذا كان قسطك الشهري أقل من أو يساوي فائدة شهر واحد \((P \cdot r)\)، فلن يُسدَّد القرض أبدًا ويصبح اللوغاريتم غير معرّف — وتنبّهك الحاسبة إلى ذلك.
مثال تطبيقي
لنفترض أن عليك 200,000 دولار بفائدة سنوية 6% وتدفع 1,500 دولار شهريًا. تكون نسبة الفائدة الشهرية \(r = 0.06 / 12 = 0.005\). ومن ثم \(P \cdot r = 1{,}000\)، و\((P \cdot r)/PMT = 1{,}000 / 1{,}500 = 0.6667\). إذن $$n = \frac{-\ln(1 - 0.6667)}{\ln(1.005)} = \frac{-\ln(0.3333)}{0.0049875} \approx \frac{1.0986}{0.0049875} \approx 220.3 \text{ شهرًا}$$ أي نحو 18.4 سنة.
كيف يغيّر حجم الدفعة مدة سداد مستحقاتك
يستخدم الجدول رصيدًا قدره 200,000$ بمعدل سنوي 6% (المعدل الشهري \(r = 6/1200 = 0.005\)، لذلك فإن فائدة الشهر الأول هي 1,000$). يستخدم كل صف الصيغة \(n = \dfrac{-\ln\left(1 - \frac{B r}{P}\right)}{\ln(1+r)}\). إجمالي المدفوع هو \(n\) غير المقرّب مضروبًا في الدفعة، وهذا يعامل الدفعة الأخيرة على أنها جزئية. الأرقام مقرّبة.
مثال لـ 1,500$: \(\dfrac{B r}{P} = \dfrac{1000}{1500} = 0.6667\)، لذلك \(n = \dfrac{-\ln(0.3333)}{\ln(1.005)} = \dfrac{1.0986}{0.0049875} \approx 220.27\) شهرًا، وهو يُقرّب إلى الأعلى ليصبح 221.
| الدفعة الشهرية | الأشهر حتى السداد | السنوات | إجمالي المدفوع | إجمالي الفائدة |
|---|---|---|---|---|
| 1,300$ | 294 | 24.5 | ≈ 382,200$ | ≈ 182,200$ |
| 1,500$ | 221 (220.27 بالضبط) | 18.4 | ≈ 330,407$ | ≈ 130,407$ |
| 1,800$ | 163 (162.59 بالضبط) | 13.6 | ≈ 292,664$ | ≈ 92,664$ |
| 2,200$ | 122 (121.53 بالضبط) | 10.1 | ≈ 267,366$ | ≈ 67,366$ |
تناقص العوائد. كل دولار إضافي في الدفعة يساعد، لكن بقدر أقل فأقل:
- من 1,300$ إلى 1,500$ (+200$): أسرع بنحو 74 شهرًا وفائدة أقل بنحو 51,800$، أي حوالي 26$ من الفائدة الموفرة مقابل كل دولار إضافي في الدفعة الشهرية.
- من 1,500$ إلى 1,800$ (+300$): أسرع بنحو 58 شهرًا وفائدة أقل بنحو 37,700$، أي حوالي 12.60$ موفرة لكل دولار إضافي.
- من 1,800$ إلى 2,200$ (+400$): أسرع بنحو 41 شهرًا وفائدة أقل بنحو 25,300$، أي حوالي 6.30$ موفرة لكل دولار إضافي.
تأتي أكبر المكاسب من رفع الدفعة إلى ما هو أعلى بكثير من مبلغ الفائدة الشهرية. وبمجرد أن تصبح الدفعة مرتفعة بالفعل، فإن الزيادات الإضافية تقصّر المدة بقدر أقل تدريجيًا.
تفسير نتائج السداد
الأشهر حتى السداد هو عدد الدفعات الشهرية المتساوية اللازمة لتخفيض الرصيد إلى الصفر، بالنظر إلى الرصيد والمعدل والدفعة التي أدخلتها. يُقرّب الحاسب إلى أشهر كاملة، لأن الشهر الجزئي ما زال يتطلب دفعة أخيرة (عادةً أصغر من الدفعات الأخرى). إجمالي الفائدة هو كل ما تدفعه فوق الرصيد الأولي: مجموع كل الدفعات مطروحًا منه الرصيد.
تنخفض حصة الفائدة مع الوقت
كل شهر، تساوي الفائدة الرصيد الحالي مضروبًا في المعدل الشهري \(r\). يقلل باقي الدفعة من أصل الدين. ومع انخفاض الرصيد، تتقلص الفائدة ويذهب جزء أكبر من الدفعة الثابتة إلى الأصل. في مثال 200,000$ بمعدل 6% مع دفعة 1,500$، تكون الدفعة الأولى 1,000$ فائدة و500$ أصلًا (فائدة بنسبة 66.7%). مع دفعة 2,200$ تكون فائدة الشهر الأول 45.5%. الدفعات اللاحقة في الحالتين تميل أكثر نحو الأصل.
دفعات قريبة من الفائدة الشهرية
تعتمد مدة السداد على النسبة \(\dfrac{B r}{P}\)، أي الفائدة الشهرية مقسومة على الدفعة. وكلما اقتربت هذه النسبة من 1، يصبح \(\ln(1 - \frac{B r}{P})\) عددًا سالبًا كبيرًا، فيزداد \(n\) بسرعة كبيرة. عند 200,000$ و6%، تكون الفائدة الشهرية 1,000$:
- دفعة 1,100$ تعطي \(n = \dfrac{-\ln(0.0909)}{0.0049875} \approx 481\) شهرًا (نحو 40 سنة).
- دفعة 1,010$ تعطي \(n = \dfrac{-\ln(0.0099)}{0.0049875} \approx 925\) شهرًا (نحو 77 سنة).
- دفعة 1,000$ أو أقل لا تخفض الرصيد أبدًا، لذلك لا تملك الصيغة حلًا ولا يُسدَّد القرض أبدًا.
الافتراضات وراء التقدير
- معدل ثابت: يبقى المعدل كما هو طوال المدة. القروض ذات المعدل المتغير ستختلف إذا تغيّر المعدل.
- دفعة ثابتة: يُدفع المبلغ نفسه كل شهر، دون دفعات إضافية أو متخطاة.
- الأصل والفائدة فقط: لا تُحتسب ضرائب العقار والتأمين وحساب الضمان ويهيئة التأمين على الرهن ورسوم المقرض. أدخل فقط جزء الأصل والفائدة من دفعتك.
- الاحتساب الشهري: تُحسب الفائدة شهريًا على أساس المعدل السنوي مقسومًا على 12، وتُدفع الدفعات في نهاية كل شهر.
- التقريب: يُقرّب الناتج إلى أعلى ليصبح أشهرًا كاملة، لذلك قد تختلف الدفعة الأخيرة الفعلية وإجمالي الفائدة قليلًا عن جدول المقرض.
هذه معلومات عامة تساعدك على قراءة النتائج، وليست نصيحة مالية. شروط قرضك وكشوفاته هي المصدر المعتمد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يجب أن يتجاوز قسطي قيمة الفائدة؟ إذا كان القسط يغطي الفائدة فقط، فلن يُخصَّص أي جزء منه لخفض المبلغ الأصلي، وبالتالي لن ينخفض الرصيد ولن يُسدَّد القرض أبدًا.
هل يشمل هذا الضرائب والتأمين؟ لا — أدخل فقط جزء القسط الخاص بالمبلغ الأصلي والفائدة للحصول على تقدير دقيق لمدة السداد.
كيف أسدّد بسرعة أكبر؟ ارفع قسطك الشهري أو ادفع مبالغ إضافية على أصل القرض؛ فحتى الزيادات الصغيرة قد تختصر سنوات من المدة.
انظر أيضًا: حاسبة السداد المبكر للقرض العقاري — يحسب الدفعات الإضافية الشهرية أو السنوية أو لمرة واحدة والسداد كل أسبوعين، مع الفائدة والوقت اللذين توفرهما.