Что такое калькулятор погашения ипотеки?
Калькулятор погашения ипотеки показывает, за какое время вы полностью закроете жилищный кредит, учитывая текущий остаток долга, годовую процентную ставку и фиксированный ежемесячный платёж. Не нужно ждать десятилетиями, чтобы узнать ответ, — вы мгновенно увидите, сколько месяцев и лет осталось до полного расчёта, а также общую сумму выплат и переплату по процентам за весь срок кредита.
Как пользоваться калькулятором
Введите три значения: текущий остаток долга (основную сумму, которую вы ещё должны), годовую процентную ставку в процентах и фиксированный ежемесячный платёж. Калькулятор покажет точное количество месяцев до полного погашения (округлённое до целого числа месяцев), эквивалент в годах, итоговую сумму выплат и общий размер переплаты по процентам. Самый быстрый способ сократить срок — увеличить ежемесячный платёж.
Как работает формула
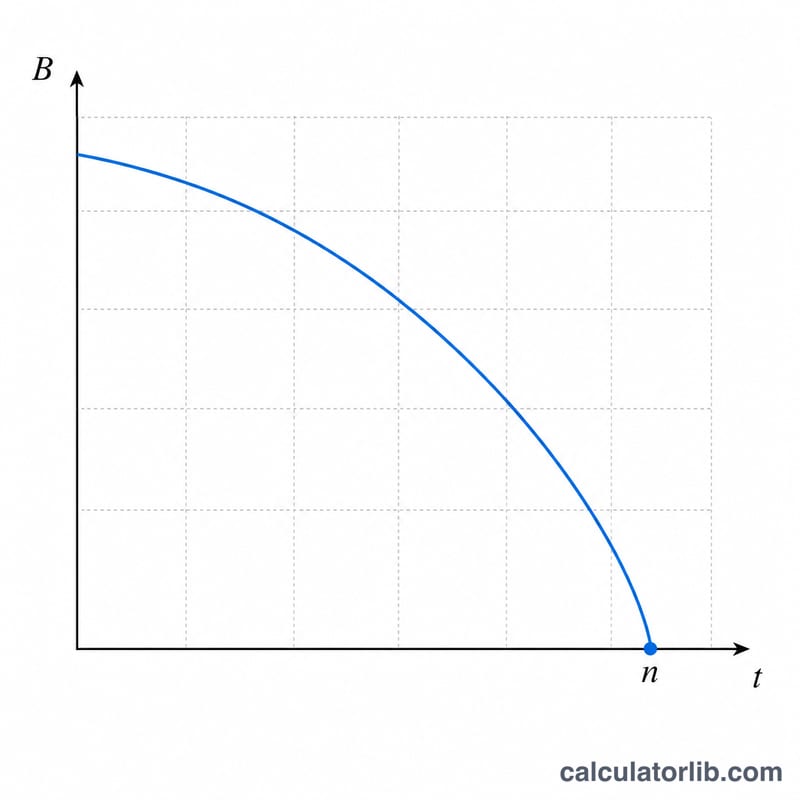
Срок погашения вычисляется из формулы аннуитета, решённой относительно количества платежей:
$$n = \frac{-\ln\left(1 - \frac{P \cdot r}{PMT}\right)}{\ln(1 + r)}$$
Здесь P — остаток основного долга, PMT — ежемесячный платёж, а r — месячная процентная ставка, равная годовой ставке, делённой на 12 (и на 100 для перевода из процентов). Если ваш ежемесячный платёж меньше или равен сумме процентов за месяц (\(P \cdot r\)), кредит невозможно погасить никогда, а логарифм не определён — калькулятор сообщит об этом.
Пример расчёта
Предположим, вы должны $200 000 под 6% годовых и платите $1500 в месяц. Месячная ставка составляет \(r = 0{,}06 / 12 = 0{,}005\). Тогда \(P \cdot r = 1000\), а \((P \cdot r)/PMT = 1000 / 1500 = 0{,}6667\). Получаем $$n = \frac{-\ln(1 - 0{,}6667)}{\ln(1{,}005)} = \frac{-\ln(0{,}3333)}{0{,}0049875} \approx \frac{1{,}0986}{0{,}0049875} \approx 220{,}3 \text{ месяца},$$ то есть примерно 18,4 года.
Частые вопросы
Почему платёж должен превышать сумму процентов? Если платёж покрывает только проценты, он никак не уменьшает основной долг — остаток не снижается, и кредит невозможно погасить.
Учитываются ли налоги и страховка? Нет — для точного расчёта вводите только ту часть платежа, которая идёт на основной долг и проценты.
Как погасить ипотеку быстрее? Увеличьте ежемесячный платёж или вносите дополнительные суммы в счёт основного долга — даже небольшое увеличение способно сократить срок на несколько лет.
Как размер платежа влияет на срок погашения
В таблице используется баланс 200 000 $ при годовой ставке 6% (месячная ставка \(r = 6/1200 = 0.005\), поэтому проценты за первый месяц составляют 1 000 $). Каждая строка использует \(n = \dfrac{-\ln\left(1 - \frac{B r}{P}\right)}{\ln(1+r)}\). Общая выплата — это нeокруглённое \(n\), умноженное на платёж, что учитывает последний платёж как неполный. Значения округлены.
Пример для 1 500 $: \(\dfrac{B r}{P} = \dfrac{1000}{1500} = 0.6667\), поэтому \(n = \dfrac{-\ln(0.3333)}{\ln(1.005)} = \dfrac{1.0986}{0.0049875} \approx 220.27\) месяца, что округляется вверх до 221.
| Ежемесячный платёж | Месяцев до погашения | Лет | Всего выплачено | Всего процентов |
|---|---|---|---|---|
| 1 300 $ | 294 | 24,5 | ≈ 382 200 $ | ≈ 182 200 $ |
| 1 500 $ | 221 (точно 220,27) | 18,4 | ≈ 330 407 $ | ≈ 130 407 $ |
| 1 800 $ | 163 (точно 162,59) | 13,6 | ≈ 292 664 $ | ≈ 92 664 $ |
| 2 200 $ | 122 (точно 121,53) | 10,1 | ≈ 267 366 $ | ≈ 67 366 $ |
Убывающая отдача. Каждый дополнительный доллар платежа помогает, но всё меньше:
- 1 300 $ → 1 500 $ (+200 $): примерно на 74 месяца быстрее и примерно на 51 800 $ меньше процентов, около 26 $ процентов экономится на каждый дополнительный 1 $ ежемесячного платежа.
- 1 500 $ → 1 800 $ (+300 $): примерно на 58 месяцев быстрее и примерно на 37 700 $ меньше процентов, около 12,60 $ экономится на каждый дополнительный 1 $.
- 1 800 $ → 2 200 $ (+400 $): примерно на 41 месяц быстрее и примерно на 25 300 $ меньше процентов, около 6,30 $ экономится на каждый дополнительный 1 $.
Наибольший выигрыш даёт увеличение платежа значительно выше суммы месячных процентов. Когда платёж уже высокий, дальнейшее повышение сокращает срок всё меньше.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как интерпретировать результаты погашения
Месяцев до погашения — это количество равных ежемесячных платежей, необходимых, чтобы довести баланс до нуля, при заданных балансе, ставке и платеже. Калькулятор округляет до целых месяцев, поскольку дробный месяц всё равно требует последнего платежа (обычно меньшего, чем остальные). Всего процентов — это всё, что вы платите сверх начального баланса: сумма всех платежей минус баланс.
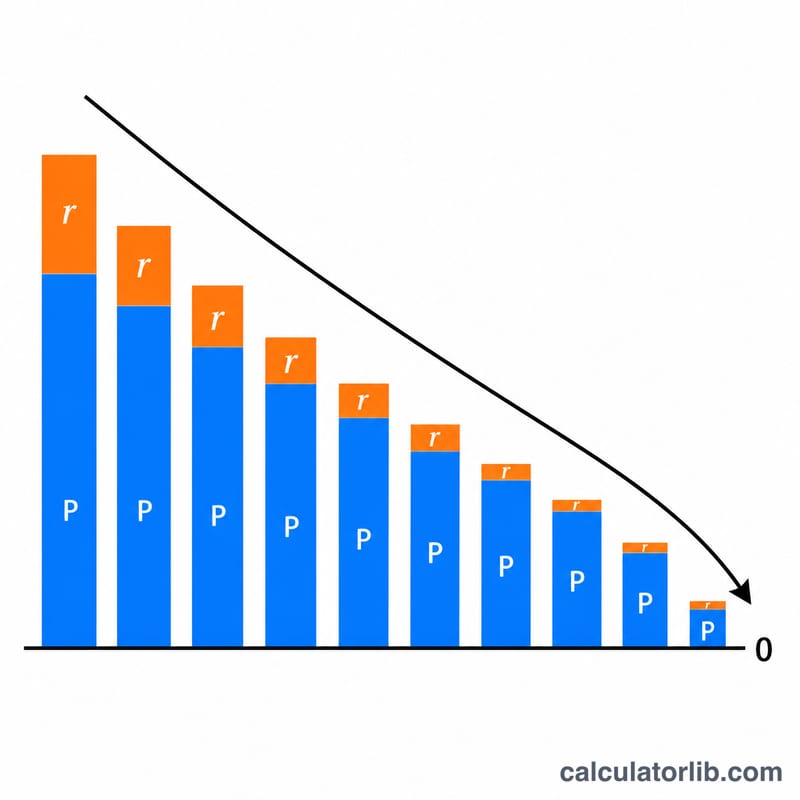
Доля процентов со временем снижается
Каждый месяц проценты равны текущему балансу, умноженному на месячную ставку \(r\). Остальная часть платежа уменьшает основной долг. По мере снижения баланса проценты уменьшаются, и всё больше фиксированного платежа идёт на основной долг. В примере с 200 000 $ под 6% и платежом 1 500 $ первый платёж состоит из 1 000 $ процентов и 500 $ основного долга (66,7% процентов). При платеже 2 200 $ в первом месяце доля процентов составляет 45,5%. Последующие платежи в обоих случаях всё больше направлены на основной долг.
Платежи, близкие к сумме месячных процентов
Срок погашения зависит от отношения \(\dfrac{B r}{P}\) — месячных процентов, делённых на платёж. По мере приближения этого отношения к 1 величина \(\ln(1 - \frac{B r}{P})\) становится большим отрицательным числом, поэтому \(n\) растёт очень быстро. При 200 000 $ и 6% месячные проценты составляют 1 000 $:
- Платёж 1 100 $ даёт \(n = \dfrac{-\ln(0.0909)}{0.0049875} \approx 481\) месяц (около 40 лет).
- Платёж 1 010 $ даёт \(n = \dfrac{-\ln(0.0099)}{0.0049875} \approx 925\) месяцев (около 77 лет).
- Платёж 1 000 $ или меньше никогда не уменьшает баланс, поэтому формула не имеет решения, и кредит никогда не будет погашен.
Допущения, лежащие в основе оценки
- Фиксированная ставка: ставка остаётся неизменной на протяжении всего срока. Кредиты с плавающей ставкой будут отличаться, если ставка изменится.
- Фиксированный платёж: каждый месяц выплачивается одна и та же сумма, без дополнительных или пропущенных платежей.
- Только основной долг и проценты: налоги на имущество, страхование, эскроу, ипотечное страхование и комиссии кредитора не включены. Вводите только часть платежа, относящуюся к основному долгу и процентам.
- Ежемесячное начисление сложных процентов: проценты рассчитываются ежемесячно из годовой ставки, делённой на 12, а платежи производятся в конце каждого месяца.
- Округление: результат округляется вверх до целых месяцев, поэтому фактический последний платёж и общая сумма процентов могут немного отличаться от графика кредитора.
Это общая информация, которая поможет вам прочитать результаты, а не финансовая рекомендация. Условия вашего кредита и выписки являются авторитетным источником.
См. также: Калькулятор досрочного погашения ипотеки — рассчитывает ежемесячные, ежегодные и разовые доплаты и платежи раз в две недели, показывая экономию на процентах и сроке.