Что такое калькулятор рефинансирования?
Калькулятор рефинансирования помогает понять, есть ли смысл заменить действующую ипотеку новым кредитом. Он сравнивает ваш текущий ежемесячный платёж с платежом по новому займу — с другой процентной ставкой или сроком — и показывает, сколько вы будете экономить каждый месяц и за какой срок эта экономия покроет расходы на оформление рефинансирования. Этот момент называют точкой окупаемости.
Как пользоваться калькулятором
Укажите остаток по текущему кредиту, действующую процентную ставку и оставшийся срок ипотеки. Затем введите новую ставку, новый срок кредита и примерные расходы на оформление рефинансирования. Калькулятор рассчитает оба ежемесячных платежа, размер ежемесячной экономии и количество месяцев, в течение которых нужно платить по новому кредиту, прежде чем экономия превысит первоначальные затраты.
Формула расчёта
Каждый ежемесячный платёж рассчитывается по стандартной формуле аннуитета
$$M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n - 1}$$где \(P\) — остаток долга, \(r\) — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а \(n\) — общее количество платежей. Ежемесячная экономия равна разнице между старым и новым платежом, а точка окупаемости — это расходы на оформление, делённые на ежемесячную экономию.
$$\text{Break-Even} = \dfrac{\text{Closing Costs}}{\text{Old Payment} - \text{New Payment}}$$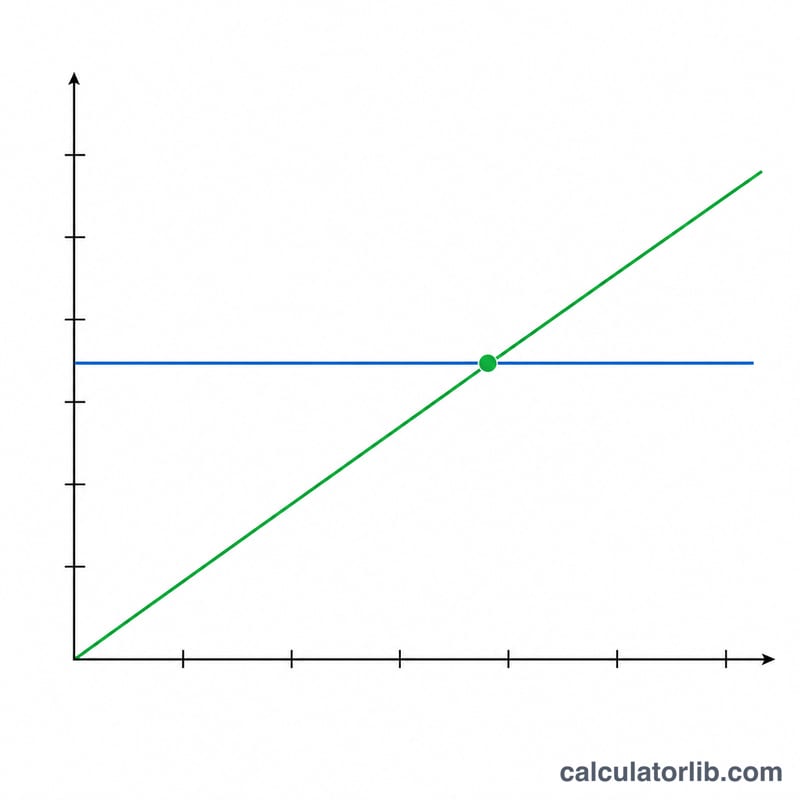
Пример расчёта
Допустим, у вас остался долг в размере 250 000 $ под 6,5% и сроком ещё на 30 лет. Текущий платёж составляет около 1 580,17 $. После рефинансирования под 5,0% на 30 лет платёж снижается примерно до 1 342,05 $ — то есть вы экономите около 238,12 $ в месяц. При расходах на оформление в 4 000 $ окупаемость наступит примерно через 16,8 месяца.
$$\text{Months} = \dfrac{4{,}000}{238{,}12} \approx 16{,}8$$Значит, если вы планируете жить в этом доме дольше, рефинансирование себя оправдает.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Что такое точка окупаемости? Это число месяцев, за которое накопленная экономия на платежах покроет ваши расходы на оформление. Если вы собираетесь оставаться в доме дольше этого срока, рефинансирование, как правило, оказывается выгодным.
Всегда ли более длинный срок выгоднее? Не обязательно. Более длинный срок снижает ежемесячный платёж, но может увеличить общую сумму процентов, выплаченных за весь период кредита.
Всегда ли расходы на оформление оправданы? Рефинансирование выгоднее всего тогда, когда ставка снижается заметно, а вы планируете жить в доме дольше точки окупаемости.