Refinansman Hesaplama Aracı Nedir?
Refinansman hesaplama aracı, ev sahiplerinin mevcut konut kredisini yeni bir krediyle değiştirmenin mantıklı olup olmadığına karar vermesine yardımcı olur. Mevcut aylık taksitinizi, farklı bir faiz oranına ya da vadeye sahip yeni bir kredinin taksitiyle karşılaştırır; ardından her ay ne kadar tasarruf edeceğinizi ve bu tasarrufun refinansmanın kapanış masraflarını ne kadar sürede karşılayacağını, yani başabaş noktasını gösterir.
Nasıl Kullanılır?
Önce mevcut kredi bakiyenizi, güncel faiz oranınızı ve mevcut kredinizin kalan vadesini girin. Ardından yeni faiz oranını, yeni kredi vadesini ve refinansman için tahmini kapanış masraflarını yazın. Araç, her iki aylık taksiti, aylık tasarrufu ve tasarrufun peşin masrafı aşması için yeni krediyi kaç ay sürdürmeniz gerektiğini hesaplar.
Formül Nasıl Çalışır?
Her aylık taksit, standart amortisman formülü olan $$M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n - 1}$$ ile hesaplanır. Burada P kredi bakiyesi, r aylık faiz oranı (yıllık oran ÷ 12 ÷ 100) ve n toplam taksit sayısıdır. Aylık tasarruf, eski taksitten yeni taksitin çıkarılmasıyla bulunur; başabaş noktası ise kapanış masraflarının aylık tasarrufa bölünmesiyle elde edilir.
$$\text{Başabaş} = \dfrac{\text{Kapanış Masrafları}}{\text{Eski Taksit} - \text{Yeni Taksit}}$$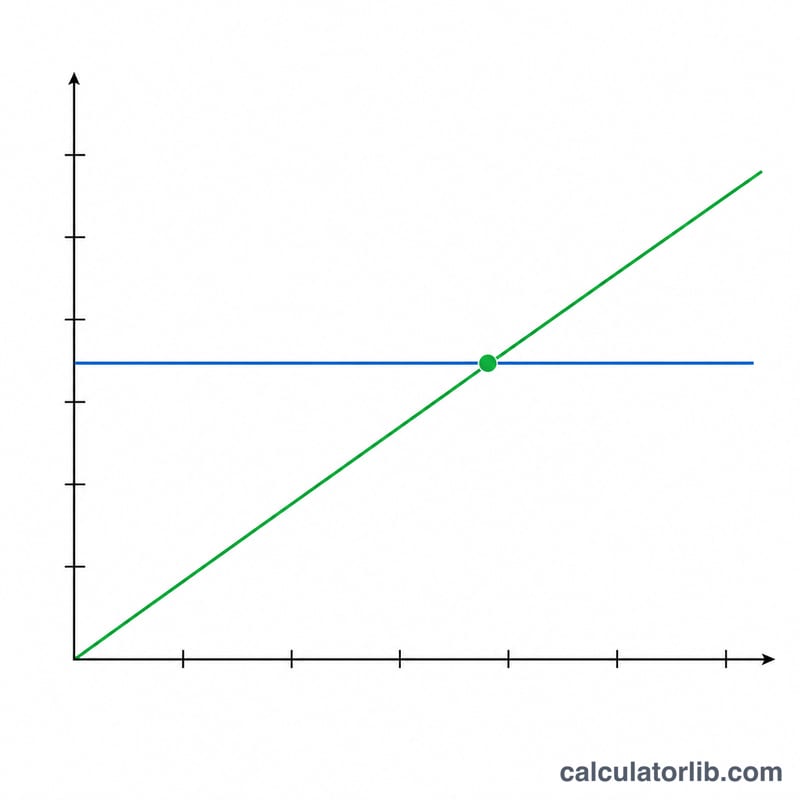
Örnek Hesaplama
Diyelim ki %6,5 faizle ve 30 yıl kalan vadeyle 250.000 $ borcunuz var. Mevcut taksitiniz yaklaşık 1.580,17 $'dır. 30 yıl vadeyle %5,0 faize geçtiğinizde taksit yaklaşık 1.342,05 $'a düşer; yani aylık yaklaşık 238,12 $ tasarruf edersiniz. 4.000 $ kapanış masrafıyla başabaş noktasına yaklaşık 16,8 ayda ulaşırsınız.
$$\text{Aylık Tasarruf} = 1.580{,}17 - 1.342{,}05 = 238{,}12 \text{ \$}$$$$\text{Başabaş} = \dfrac{4.000}{238{,}12} \approx 16{,}8 \text{ ay}$$Bu süreden daha uzun süre evde kalacaksanız refinansman sizin için kârlı olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Başabaş noktası nedir? Kapanış masraflarınızı geri kazanmak için gereken aylık tasarruf sayısıdır. Evde bu süreden daha uzun kalmayı planlıyorsanız refinansman genellikle kazançlı olur.
Daha uzun vade her zaman tasarruf sağlar mı? Her zaman değil. Daha uzun vade aylık taksiti düşürür ama kredi süresi boyunca ödenen toplam faizi artırabilir.
Kapanış masraflarına değer mi? Refinansman, faiz düşüşü kayda değer olduğunda ve evde başabaş noktasını geçecek kadar uzun süre kalacağınızda en mantıklı seçenektir.