

Was ist ein Umschuldungsrechner?
Ein Umschuldungsrechner (Refinanzierungsrechner) hilft Eigentümern bei der Entscheidung, ob es finanziell sinnvoll ist, ein bestehendes Hypothekendarlehen durch ein neues Darlehen zu ersetzen. Er vergleicht Ihre aktuelle monatliche Rate mit der Rate eines neuen Darlehens mit anderem Zinssatz oder anderer Laufzeit und zeigt, wie viel Sie jeden Monat sparen und wie lange es dauert, bis diese Ersparnis die Abschlusskosten der Umschuldung ausgleicht – der Break-even-Punkt.
So verwenden Sie den Rechner
Geben Sie Ihren aktuellen Darlehenssaldo, den aktuellen Zinssatz und die Restlaufzeit Ihres bestehenden Darlehens ein. Geben Sie anschließend den neuen Zinssatz, die neue Darlehenslaufzeit und die geschätzten Abschlusskosten für die Umschuldung ein. Der Rechner berechnet beide monatlichen Raten, die monatliche Ersparnis und die Anzahl der Monate, die Sie das neue Darlehen behalten müssen, bevor die Ersparnis die anfänglichen Kosten übersteigt.
Die Formel erklärt
Jede monatliche Rate wird mit der üblichen Annuitätenformel berechnet: $$M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n - 1}$$ Dabei ist \(P\) der Darlehenssaldo, \(r\) der monatliche Zinssatz (Jahreszins \(\div 12 \div 100\)) und \(n\) die Anzahl der Zahlungen. Die monatliche Ersparnis entspricht der alten Rate minus der neuen Rate, und der Break-even-Punkt entspricht den Abschlusskosten geteilt durch die monatliche Ersparnis.
$$\text{Break-Even} = \dfrac{\text{Abschlusskosten}}{\text{Alte Rate} - \text{Neue Rate}}$$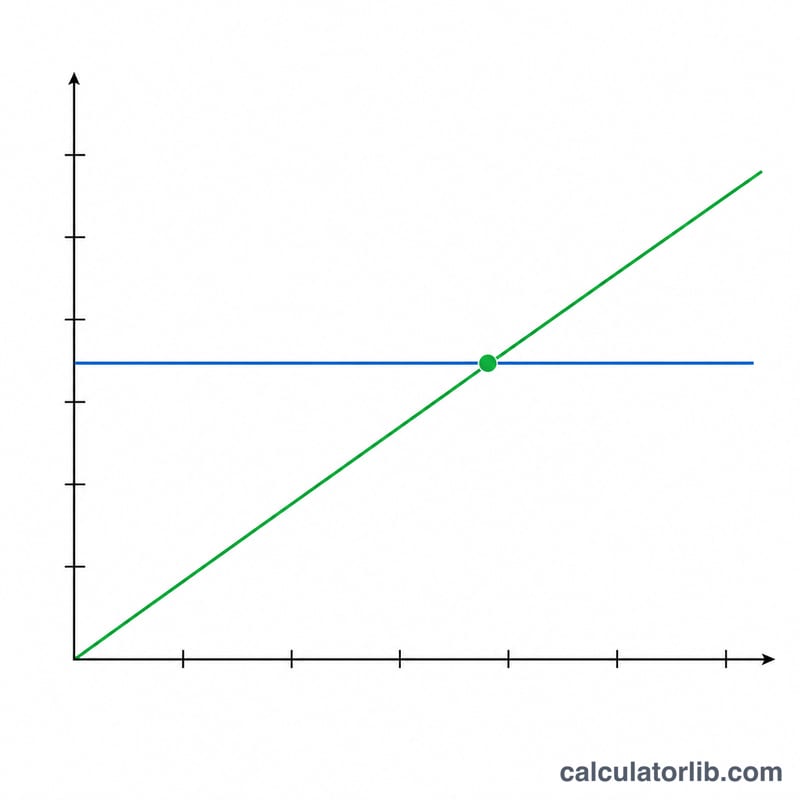
Rechenbeispiel
Angenommen, Sie schulden 250.000 $ zu 6,5 % bei einer Restlaufzeit von 30 Jahren. Die aktuelle Rate beträgt etwa 1.580,17 $. Bei einer Umschuldung auf 5,0 % über 30 Jahre sinkt die Rate auf etwa 1.342,05 $ – eine monatliche Ersparnis von ungefähr 238,12 $. Bei Abschlusskosten von 4.000 $ erreichen Sie den Break-even nach etwa 16,8 Monaten; wenn Sie länger im Haus wohnen bleiben, lohnt sich die Umschuldung.
$$\text{Break-Even} = \dfrac{\$4\,000}{\$1\,580{,}17 - \$1\,342{,}05} = \dfrac{\$4\,000}{\$238{,}12} \approx 16{,}8 \text{ Monate}$$
FAQ
Was ist der Break-even-Punkt? Das ist die Anzahl der Monate mit Ratenersparnis, die nötig ist, um Ihre Abschlusskosten wieder hereinzuholen. Wenn Sie die Immobilie über diesen Zeitpunkt hinaus behalten möchten, lohnt sich eine Umschuldung in der Regel.
Spart eine längere Laufzeit immer Geld? Nicht unbedingt. Eine längere Laufzeit senkt die monatliche Rate, kann aber die insgesamt gezahlten Zinsen über die Laufzeit des Darlehens erhöhen.
Lohnen sich Abschlusskosten immer? Eine Umschuldung ist am sinnvollsten, wenn der Zinsrückgang deutlich ist und Sie über den Break-even-Punkt hinaus im Haus bleiben.











