

Was ist der Erbschaftsteuer-Rechner?
Dieser Rechner liefert eine vereinfachte Schätzung der Nachlasssteuer (Erbschaftsteuer bzw. „Todesfallsteuer“), die anfallen kann, wenn Vermögenswerte auf Erben übergehen. Vom Bruttonachlass wird ein Freibetrag abgezogen, um den steuerpflichtigen Nachlass zu ermitteln; anschließend wird ein pauschaler Steuersatz angewendet. Die Regeln zur Nachlassbesteuerung unterscheiden sich je nach Rechtsordnung stark – die Vereinigten Staaten verwenden einen bundesweiten Freibetrag (im Jahr 2024 etwa 13,61 Mio. $ pro Person) mit einem Höchstsatz von 40 %, während viele Länder und mehrere US-Bundesstaaten eigene Schwellenwerte und Steuersätze haben. Geben Sie stets den Freibetrag und den Steuersatz ein, die für Ihre Situation gelten, und klären Sie Einzelheiten mit einem qualifizierten Nachlassplaner oder Steuerberater ab.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: den Wert des Bruttonachlasses (der gesamte Verkehrswert aller Vermögenswerte), den Freibetrag, der in Ihrer Rechtsordnung gilt, und den Erbschaftsteuersatz in Prozent. Der Rechner zeigt sofort den steuerpflichtigen Nachlass, die geschätzte Steuer und den Nettobetrag, der Ihren Erben verbleibt.
Die Formel erklärt
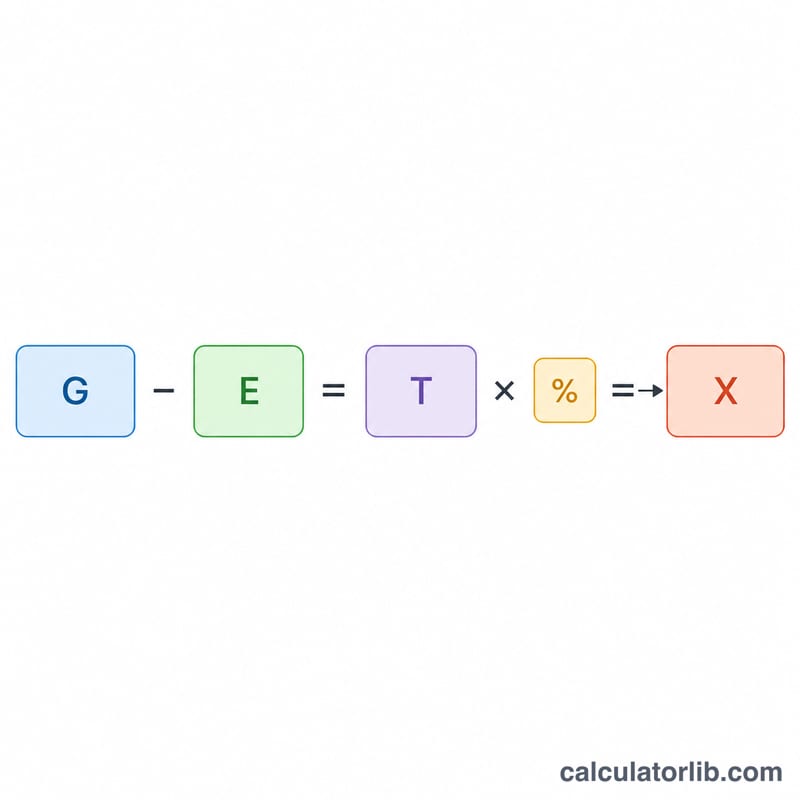
Zuerst gilt: steuerpflichtiger Nachlass = Bruttonachlass − Freibetrag, mit einer Untergrenze von null (keine negative Steuer). Dann gilt: Erbschaftsteuer = steuerpflichtiger Nachlass × (Satz ÷ 100). Übersteigt der Bruttonachlass den Freibetrag nicht, ist der steuerpflichtige Nachlass null und es fällt keine Steuer an.
$$\text{Steuerpflichtiger Nachlass} = \max(0,\ \text{Bruttonachlass} - \text{Freibetrag})$$$$\text{Erbschaftsteuer} = \text{Steuerpflichtiger Nachlass} \times \frac{\text{Satz}}{100}$$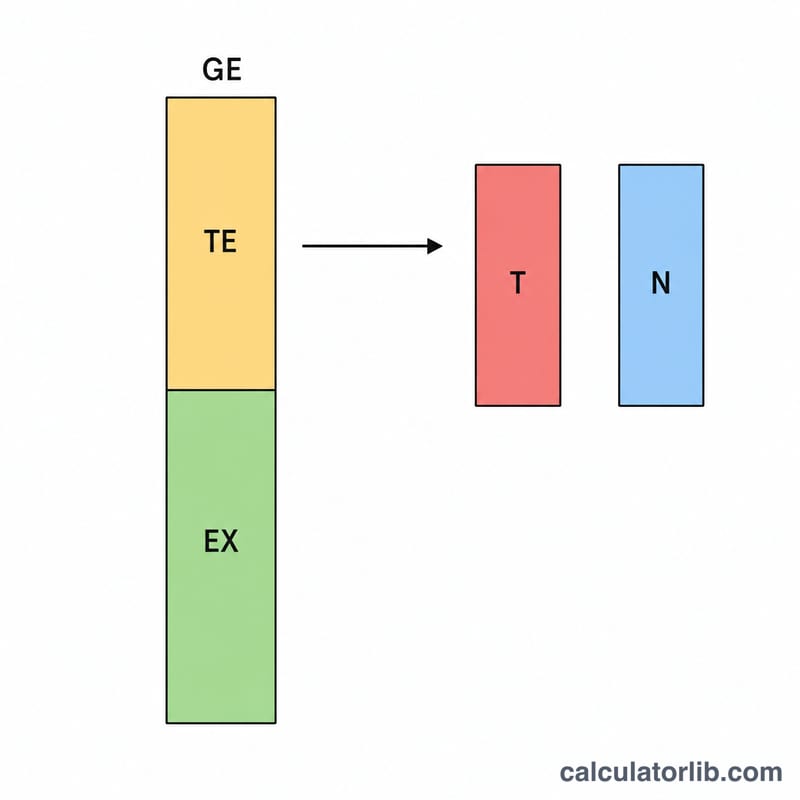
Rechenbeispiel
Angenommen, der Bruttonachlass beträgt $15.000.000, der Freibetrag $13.610.000 und der Satz 40%. Steuerpflichtiger Nachlass = \(15\,000\,000 - 13\,610\,000 = \$1\,390\,000\). Erbschaftsteuer = \(1\,390\,000 \times 0{,}40 = \) $556.000. Netto für die Erben = \(15\,000\,000 - 556\,000 = \$14\,444\,000\).
FAQ
Ist diese Berechnung exakt? Nein. Sie verwendet nur einen einzigen pauschalen Satz und einen Freibetrag. Die tatsächliche Nachlassbesteuerung arbeitet mit gestaffelten Stufen, Abzügen (Schulden, wohltätige Zuwendungen, Übertragungen an Ehepartner) und Übertragungsregeln. Betrachten Sie das Ergebnis als Schätzung für die Planung.
Welchen Freibetrag soll ich eingeben? Verwenden Sie den Wert für Ihr Land oder Ihren Bundesstaat und das jeweilige Steuerjahr. Für die US-Bundessteuer liegt er im Jahr 2024 bei etwa 13,61 Mio. $ pro Person.
Gilt der Freibetrag für Ehepartner? Übertragungen an den überlebenden Ehepartner sind häufig vollständig abziehbar, sodass der steuerpflichtige Nachlass deutlich niedriger ausfallen kann. Passen Sie Ihre Eingaben entsprechend an.










