Was ist der Zeitwert des Geldes?
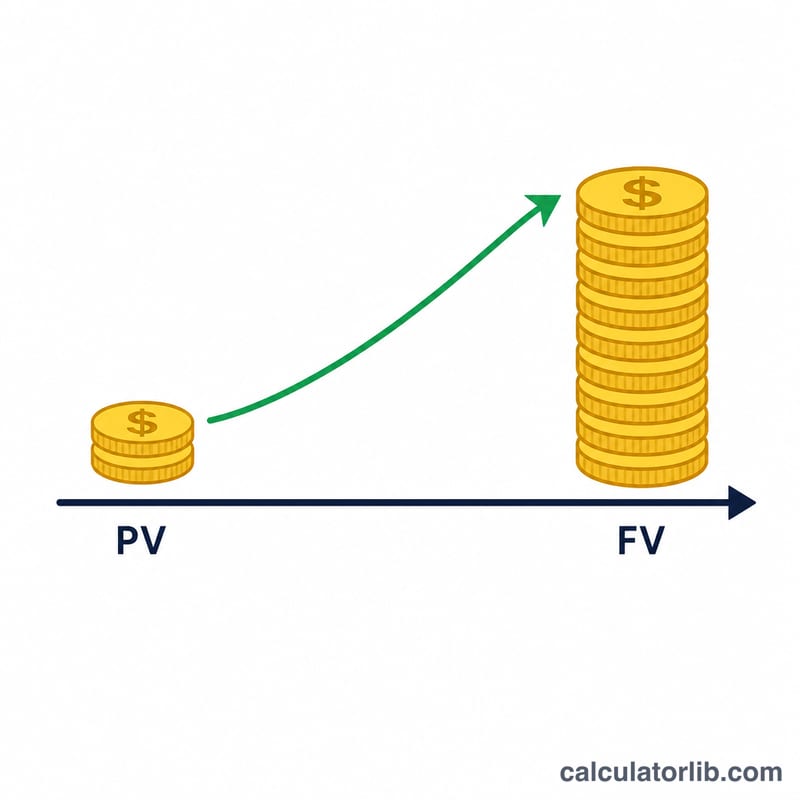
Der Zeitwert des Geldes (Time Value of Money, TVM) ist ein zentraler Grundsatz der Finanzmathematik: Ein Dollar heute ist mehr wert als ein Dollar in der Zukunft, weil Geld im Laufe der Zeit Zinsen erwirtschaften kann. Dieser Rechner berechnet den Endwert (FV) einer Geldanlage, die mit einem Barwert (PV) beginnt und gleichmäßige regelmäßige Zahlungen (PMT) erhält, die alle mit einem festen Zinssatz pro Periode wachsen.
So verwenden Sie den Rechner
Geben Sie Ihren Anfangsbetrag als Barwert, die wiederkehrende Einzahlung pro Periode als regelmäßige Zahlung, den Zinssatz pro Periode (in Prozent) und die gesamte Anzahl der Perioden ein. Wenn Sie monatlich einzahlen, verwenden Sie den Monatszins (Jahreszins ÷ 12) und die Anzahl der Monate. Der Rechner gibt den Endwert, Ihre gesamten Einzahlungen und die erzielten Zinsen aus.
Die Formel erklärt
Die Gleichung besteht aus zwei Teilen. Der erste, \(\text{PV}\,(1+r)^n\), verzinst Ihren anfänglichen Einmalbetrag bis zum Ende. Der zweite, \(\text{PMT}\,\dfrac{(1+r)^n - 1}{r}\), ist der Endwert einer nachschüssigen Annuität – einer Reihe gleich hoher Zahlungen jeweils am Ende jeder Periode. Beide zusammen ergeben den gesamten angesammelten Wert:
$$\text{FV} = \text{PV}\,(1+r)^n + \text{PMT}\,\dfrac{(1+r)^n - 1}{r}$$Beträgt der Zinssatz genau 0 %, vereinfacht sich die Formel problemlos zu
$$\text{FV} = \text{PV} + \text{PMT}\cdot n$$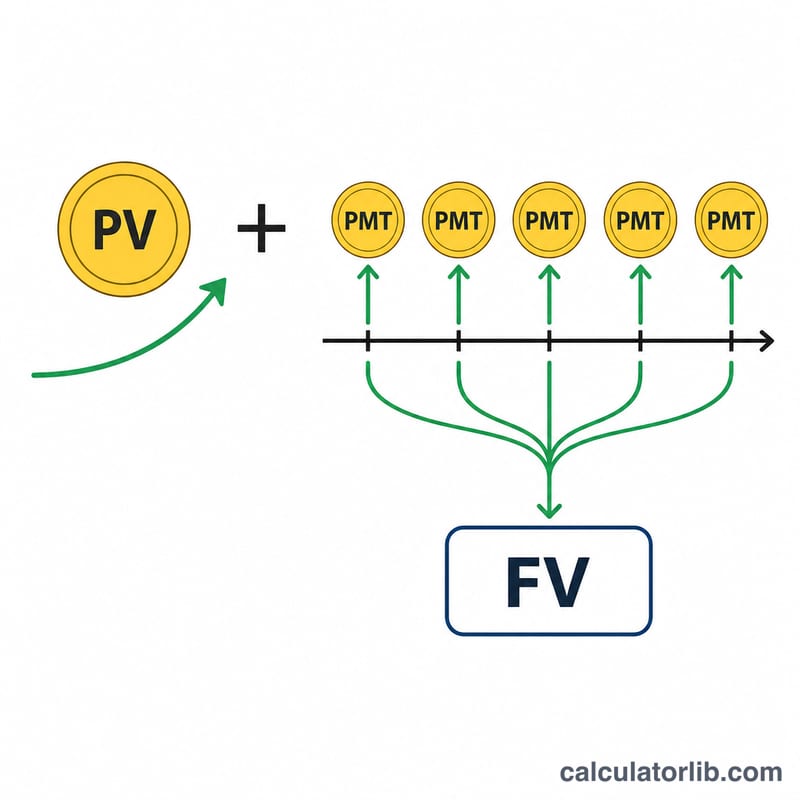
Rechenbeispiel
Angenommen, PV = 1.000, PMT = 100, Zinssatz = 5 % pro Periode und n = 10 Perioden. Dann gilt \((1{,}05)^{10} \approx 1{,}628895\).
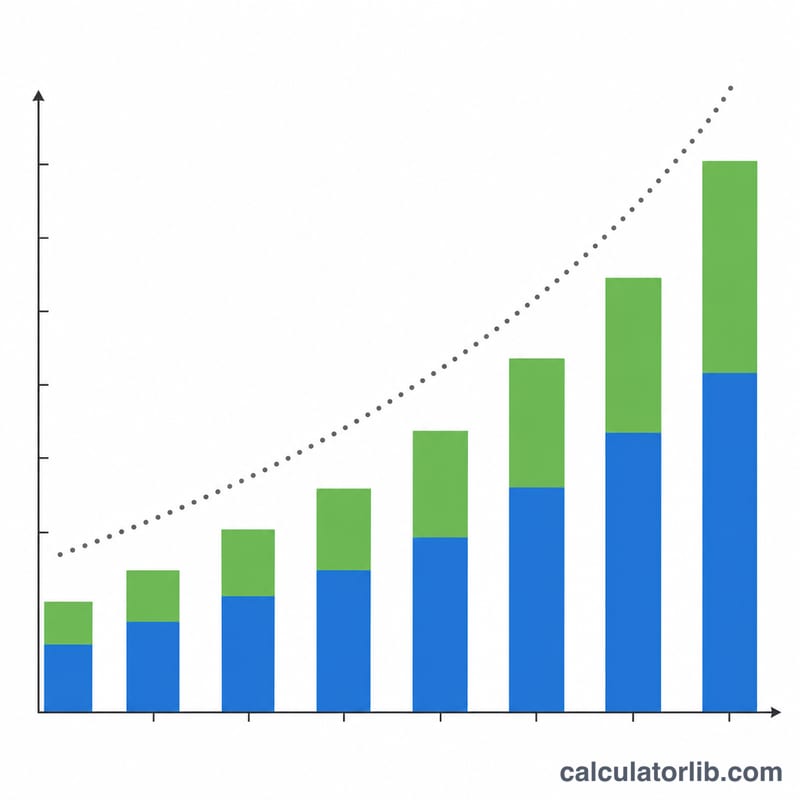
$$\text{FV} = 1\,000 \times 1{,}628895 + 100 \times \dfrac{1{,}628895 - 1}{0{,}05} \approx 1\,628{,}89 + 1\,257{,}79 = 2\,886{,}68$$Die gesamten Einzahlungen betragen \(1\,000 + 100\times 10 = 2\,000\), die erzielten Zinsen belaufen sich somit auf etwa 886,68.
FAQ
Geht der Rechner von Zahlungen am Anfang oder am Ende der Periode aus? Er geht von Zahlungen am Periodenende aus (nachschüssige Annuität), der gebräuchlichsten Konvention.
Kann ich nur einen Einmalbetrag berechnen? Ja – setzen Sie die regelmäßige Zahlung auf 0, dann erhalten Sie reine Zinseszinsrechnung.
Welchen Zinssatz soll ich eingeben? Verwenden Sie den Zinssatz pro Periode, passend zum Zahlungsintervall. Bei monatlicher Verzinsung teilen Sie den Jahreszins durch 12.