

Was dieser Rechner leistet
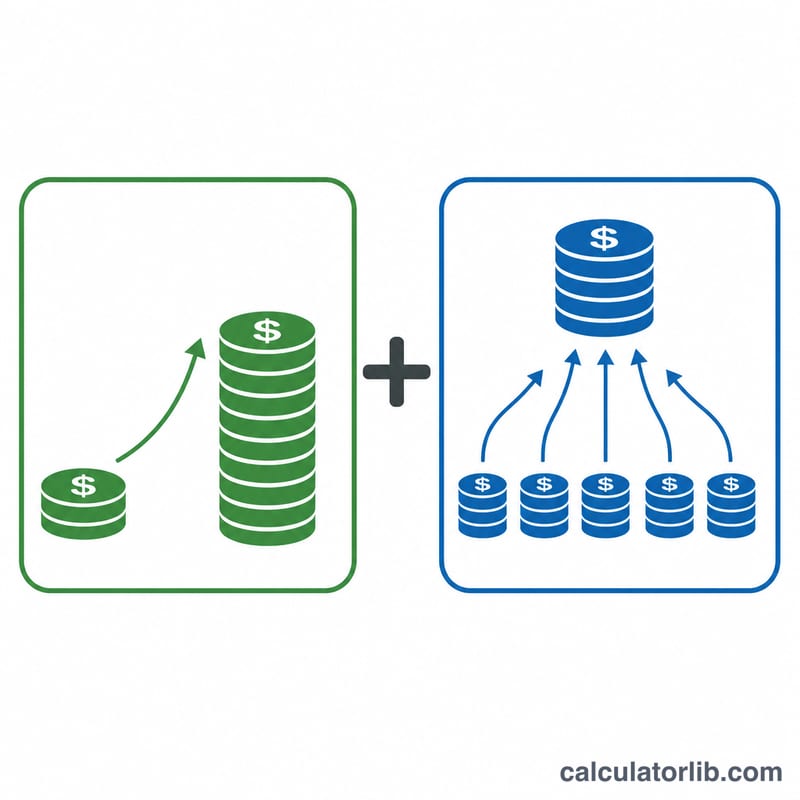
Dieser Zukunftswert-Rechner (Future Value, FV) zeigt Ihnen, wie viel eine Geldanlage in der Zukunft wert sein wird. Er kombiniert in einem Modell zwei Wachstumsquellen: einen Einmalbetrag, den Sie heute anlegen (PV), und eine Reihe gleich hoher regelmäßiger Einzahlungen, die Sie im Zeitverlauf ergänzen (PMT). Beide werden mit einem periodischen Zinssatz verzinst, der sich aus Ihrem Jahreszins und der gewählten Zinsperiode ergibt. Der Rechner funktioniert mit jeder Währung und verwendet die übliche Zeitwert-des-Geldes-Mathematik, sodass er ohne länderspezifische Regeln universell anwendbar ist.
So verwenden Sie den Rechner
Geben Sie Ihren Startbetrag (Barwert), den nominalen Jahreszins in Prozent, die Anzahl der Jahre und die Verzinsungshäufigkeit ein. Tragen Sie eine regelmäßige Einzahlung ein, wenn Sie laufend sparen – es wird angenommen, dass die Einzahlungen einmal pro Verzinsungszeitraum erfolgen. Wählen Sie, ob die Einzahlungen am Ende jeder Periode (nachschüssige Rente, der Normalfall) oder am Anfang (vorschüssige Rente) erfolgen. Das Ergebnis zeigt den Zukunftswert, die tatsächlich eingezahlte Gesamtsumme und die erzielten Zinsen.
Die Formel erklärt
Es sei \(i = r/m\) der periodische Zinssatz (Jahreszins \(r\) geteilt durch \(m\) Zinsperioden pro Jahr) und \(n = m \times t\) die Gesamtzahl der Perioden. Der Einmalbetrag wächst gemäß $$FV_{lump} = PV(1+i)^n.$$ Die Einzahlungen wachsen gemäß $$FV_{annuity} = PMT \cdot \frac{(1+i)^n - 1}{i} \cdot (1+i)^{due},$$ multipliziert mit einem zusätzlichen Faktor \((1+i)\), wenn die Einzahlungen jeweils zu Beginn der Periode erfolgen. Bei einem Zinssatz von null vereinfacht sich der Rententerm zu \(PMT \times n\). Bei stetiger Verzinsung wird für den Einmalbetrag \(PV \times e^{rt}\) verwendet.
Rechenbeispiel
Sie legen heute $1.000 an und zahlen 10 Jahre lang monatlich $100 ein, bei 6% mit monatlicher Verzinsung und Einzahlung am Periodenende. Hier ist \(i = 0{,}06/12 = 0{,}005\) und \(n = 120\). Der Einmalbetrag wächst auf $$1000 \times 1{,}005^{120} = \$1\,819{,}40.$$ Die Einzahlungen wachsen auf $$100 \times \frac{1{,}005^{120} - 1}{0{,}005} = \$16\,387{,}93.$$ Zukunftswert ≈ $18.207,33, eingezahltes Kapital insgesamt $13.000, Zinsen insgesamt $5.207,33.
FAQ
Sollten die Einzahlungen am Anfang oder am Ende der Periode erfolgen? Für die meisten Sparpläne ist das Periodenende (nachschüssige Rente) üblich. Der Periodenanfang (vorschüssige Rente) bringt etwas mehr, da jede Einzahlung eine Periode länger verzinst wird.
Was ist der Unterschied zwischen eingezahltem Kapital und Zinsen? Das eingezahlte Kapital ist das Geld, das Sie beigesteuert haben (Barwert plus alle Einzahlungen). Die Zinsen insgesamt sind der Zukunftswert abzüglich dieses Kapitals – also der erzielte Zuwachs.
Kann ich nur einen Einmalbetrag oder nur Einzahlungen berechnen? Ja. Setzen Sie die Einzahlung auf 0 für eine reine Einmalbetrag-Berechnung, oder setzen Sie den Barwert auf 0 für eine reine Rentenberechnung (regelmäßiges Sparen).











