Was dieser Rechner leistet
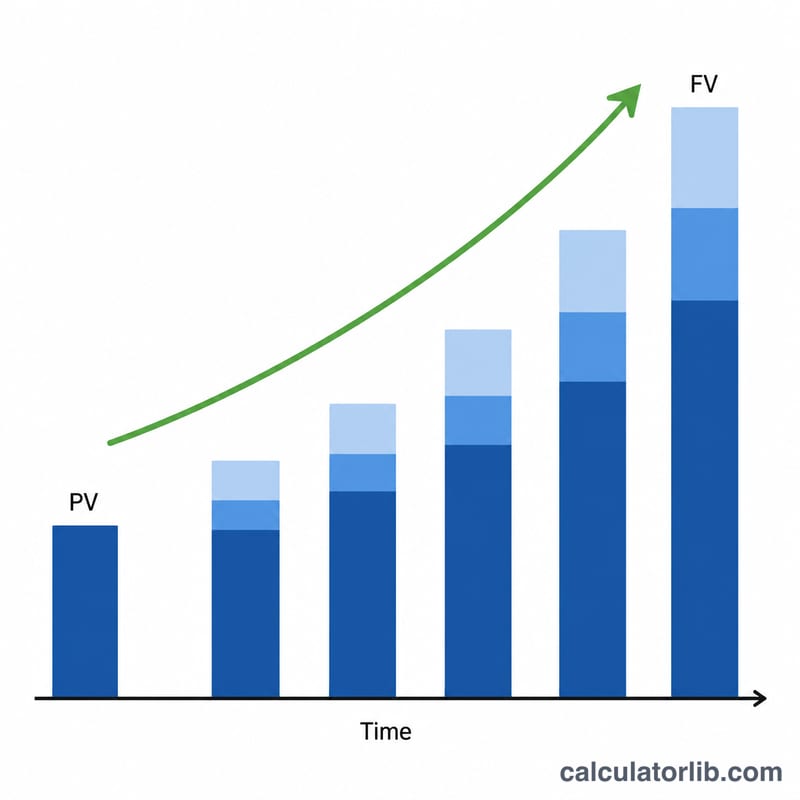
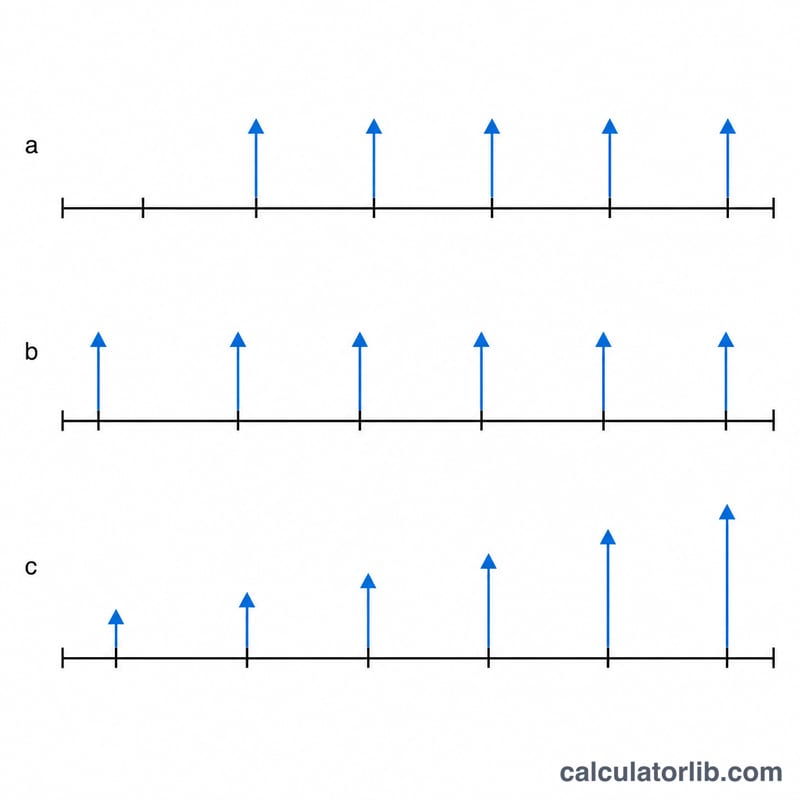
Dieser Zukunftswert-Rechner (Future Value, FV) vereint zwei klassische Aufgaben der Zeitwert-des-Geldes-Rechnung in einem Werkzeug. Er schreibt einen Einmalbetrag (Barwert) bis zum Ende Ihres Anlagehorizonts fort und kann zusätzlich den aufgezinsten Wert einer Reihe periodischer Zahlungen (einer Annuität bzw. Rente) hinzurechnen. Die Zahlungen können konstant sein, in jeder Periode wachsen (wachsende Annuität), zu Beginn jedes Intervalls (vorschüssige Annuität) oder an dessen Ende (nachschüssige Annuität) erfolgen und entweder Einzahlungen sein, die Vermögen aufbauen, oder Auszahlungen, die es verringern. Die Mathematik ist universell: Sie gilt in jedem Land und für jede Währung, das Währungssymbol dient also lediglich der Darstellung.
So verwenden Sie den Rechner
Geben Sie den Barwert (PV) ein, mit dem Sie starten, die Anzahl der Perioden (t), den nominalen Zinssatz (R) in Prozent und wie oft der Zins pro Periode aufgezinst wird (m) – oder aktivieren Sie „Stetige Verzinsung“. Um Einzahlungen abzubilden, tragen Sie den Zahlungsbetrag (PMT) ein, wählen Einzahlungen oder Auszahlungen, legen die Anzahl der Zahlungen pro Periode (q), ein optionales PMT-Wachstum (G) fest und bestimmen, ob die Zahlungen zu Beginn oder am Ende jedes Intervalls erfolgen. Lassen Sie PMT leer oder setzen Sie 0, um eine reine Einmalbetragsrechnung durchzuführen.
Die Formel erklärt
Der Einmalbetrag wird mit $$FV = PV\left(1+\frac{r}{m}\right)^{mt}$$ berechnet. Für die Annuität wird der Aufzinsungssatz zunächst in einen äquivalenten Satz für ein Zahlungsintervall umgerechnet: $$i_{pay} = \left(1+\frac{r}{m}\right)^{m/q} - 1,$$ mit \(N = q \cdot t\) Zahlungen insgesamt. Die konstante nachschüssige Annuität wächst dann auf $$PMT \cdot \frac{(1+i_{pay})^{N} - 1}{i_{pay}}.$$ Bei der vorschüssigen Annuität wird mit \((1+i_{pay})\) multipliziert. Eine wachsende Annuität verwendet $$PMT \cdot \frac{(1+i_{pay})^{N} - (1+g)^{N}}{i_{pay} - g},$$ mit sicheren Grenzwertformen, wenn \(i_{pay}\) gleich \(g\) ist oder der Zinssatz null beträgt.
Rechenbeispiel
PV = 15.000, t = 10 Perioden, R = 5,25 %, m = 12, keine Zahlungen. Hier ist \(r/m = 0{,}004375\) und \(mt = 120\), also $$(1{,}004375)^{120} = 1{,}6885239$$ und $$FV = 15\,000 \times 1{,}6885239 = 25\,327{,}86.$$ Gesamtzinsen = \(25\,327{,}86 - 15\,000 = 10\,327{,}86\).
FAQ
Was ist der Unterschied zwischen nachschüssig und vorschüssig? Eine nachschüssige Annuität wird am Ende jedes Intervalls gezahlt; eine vorschüssige Annuität zu Beginn, sodass jede Zahlung ein zusätzliches Intervall lang Zinsen erwirtschaftet.
Was ist eine wachsende Annuität? Eine Annuität, bei der jede Zahlung um einen festen Prozentsatz G höher ist als die vorherige – nützlich, um Einzahlungen abzubilden, die mit der Inflation oder dem Gehalt steigen.
Wie werden die Gesamtzinsen berechnet? Gesamtzinsen = FV - PV - Summe der Einzahlungen (Auszahlungen werden als negative Einzahlungen gezählt). So werden die Erträge von Ihren eigenen Einzahlungen getrennt.