O que esta calculadora faz
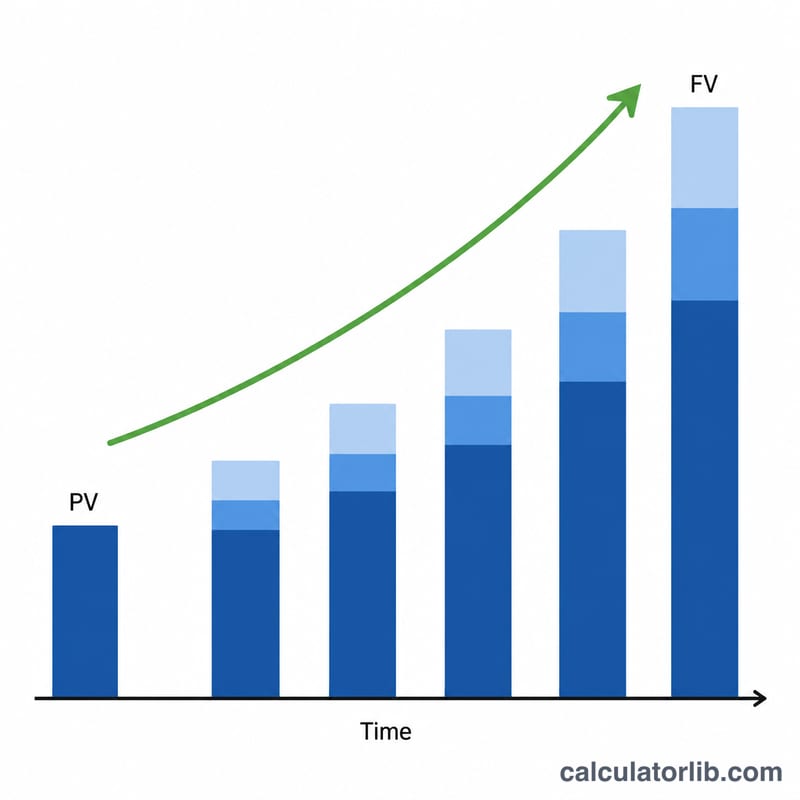
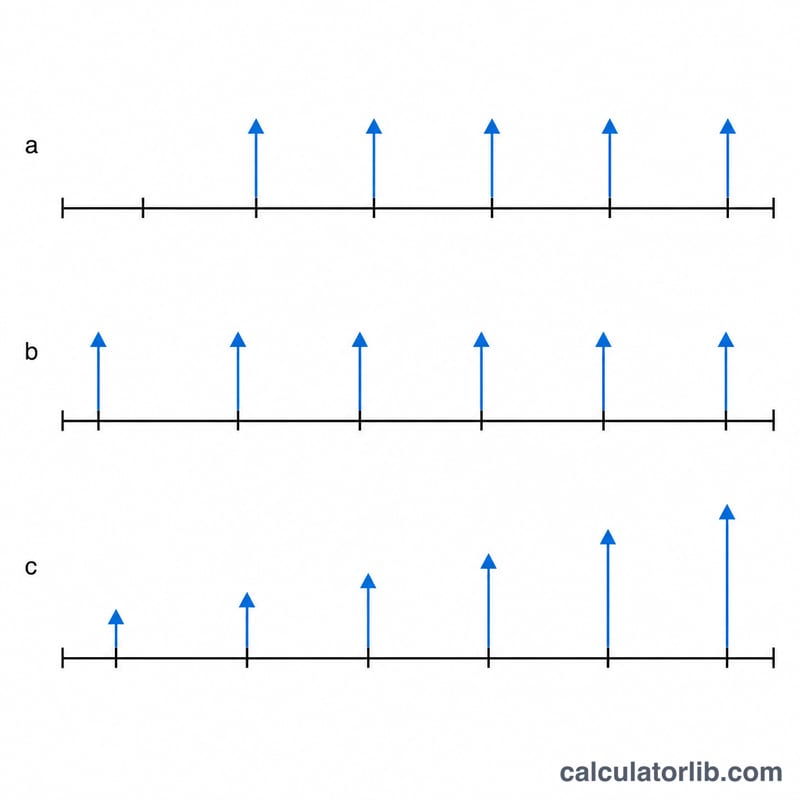
Esta calculadora de Valor Futuro (VF) reúne dois problemas clássicos de valor do dinheiro no tempo em uma única ferramenta. Ela projeta um valor presente único (pagamento à vista) até o fim do seu horizonte de tempo e também pode somar o valor acumulado de uma série de fluxos de caixa periódicos (uma anuidade). Os fluxos de caixa podem ser constantes, crescer a cada período (anuidade crescente), ocorrer no início de cada intervalo (anuidade antecipada) ou no fim (anuidade postecipada, ou ordinária), e podem ser depósitos que aumentam o valor ou retiradas que o reduzem. A matemática é universal: vale para qualquer país e qualquer moeda, portanto o símbolo da moeda é puramente estético.
Como usar
Informe o Valor Presente (PV) com que você está começando, o Número de Períodos (t), a Taxa nominal (R) em porcentagem e quantas vezes os juros são capitalizados por período (m) — ou marque "Capitalização contínua". Para simular aportes, preencha o Valor do pagamento (PMT), escolha Depósitos ou Retiradas, defina o número de pagamentos por período (q), um Crescimento do PMT (G) opcional e se os pagamentos ocorrem no início ou no fim de cada intervalo. Deixe o PMT em branco ou 0 para um cálculo apenas com valor único.
A fórmula explicada
O valor único usa $$FV = PV\left(1+\frac{r}{m}\right)^{mt}.$$ Para a anuidade, a taxa de capitalização é primeiro convertida em uma taxa equivalente para um intervalo de pagamento: $$i_{pay} = \left(1+\frac{r}{m}\right)^{m/q} - 1,$$ com \(N = q \cdot t\) pagamentos no total. A anuidade ordinária constante se acumula como $$PMT \cdot \frac{(1+i_{pay})^{N} - 1}{i_{pay}}.$$ Na anuidade antecipada, multiplica-se por \((1+i_{pay})\). Uma anuidade crescente usa $$PMT \cdot \frac{(1+i_{pay})^{N} - (1+g)^{N}}{i_{pay} - g},$$ com formas-limite seguras quando \(i_{pay}\) é igual a \(g\) ou quando a taxa é zero.
Exemplo prático
PV = 15.000, t = 10 períodos, R = 5,25%, m = 12, sem pagamentos. Aqui \(r/m = 0{,}004375\) e \(mt = 120\), então $$(1{,}004375)^{120} = 1{,}6885239$$ e $$FV = 15\,000 \times 1{,}6885239 = 25\,327{,}86.$$ Juros totais = \(25\,327{,}86 - 15\,000 = 10\,327{,}86\).
Perguntas frequentes
Qual é a diferença entre anuidade ordinária e antecipada? Uma anuidade ordinária paga no fim de cada intervalo; uma anuidade antecipada paga no início, de modo que cada pagamento rende um intervalo extra de juros.
O que é uma anuidade crescente? É aquela em que cada pagamento é maior que o anterior por um percentual fixo G — útil para modelar aportes que aumentam com a inflação ou com o salário.
Como os juros totais são calculados? Juros totais = FV - PV - total dos aportes (com as retiradas contadas como aportes negativos), isolando os rendimentos dos seus próprios depósitos.