O que é o valor futuro de uma anuidade?
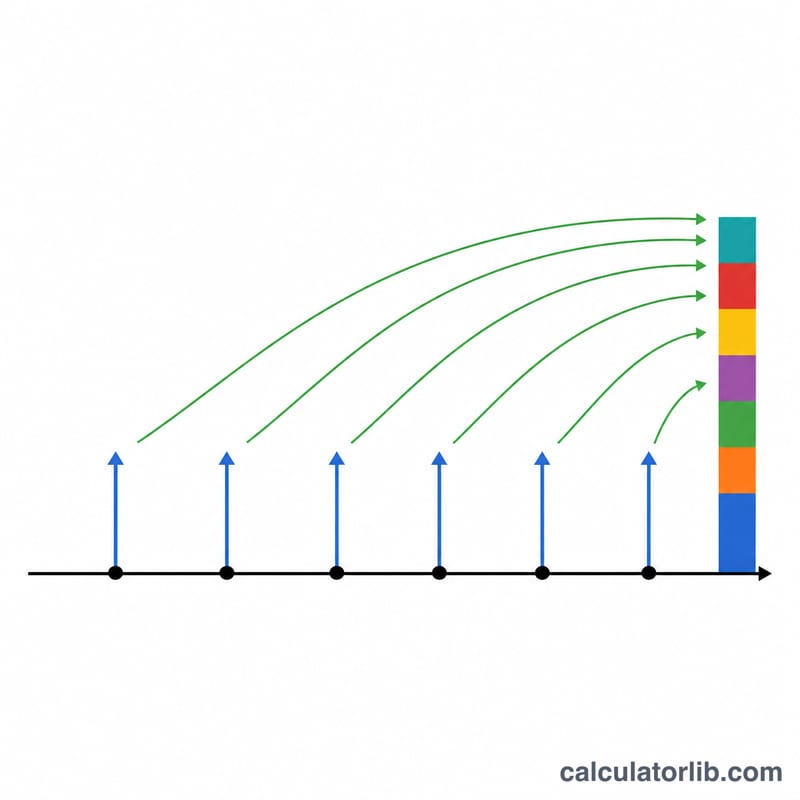
Uma anuidade é uma série de pagamentos iguais feitos em intervalos regulares, como depósitos mensais de poupança, contribuições para a aposentadoria ou parcelas de um financiamento. O valor futuro de uma anuidade mostra quanto esse fluxo de pagamentos valerá em um momento futuro escolhido, depois que cada pagamento tiver rendido juros compostos. Esta calculadora funciona para qualquer moeda, pois se trata de matemática pura.
Como usar esta calculadora
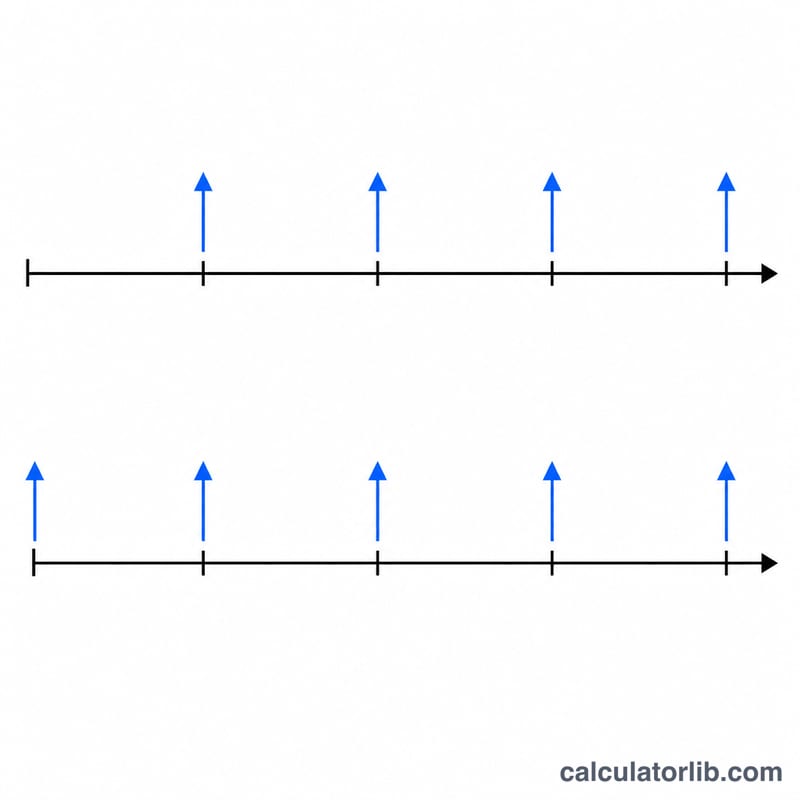
Informe o pagamento por período (PMT), a taxa de juros obtida em cada período e o número total de períodos. Escolha se a anuidade é ordinária (pagamentos no final de cada período, o caso mais comum) ou antecipada (pagamentos no início de cada período). A calculadora retorna o valor futuro acumulado, o total das suas contribuições e os juros ganhos.
Certifique-se de que a taxa e o número de períodos usem a mesma unidade de tempo. Para depósitos mensais, use a taxa mensal (taxa anual ÷ 12) e o número total de meses.
A fórmula explicada
A fórmula padrão é:
$$FV = PMT \times \frac{(1 + r)^n - 1}{r}$$
Aqui, \(r\) é a taxa de juros periódica em forma decimal (por exemplo, 5% = 0,05) e \(n\) é o número de pagamentos. Em uma anuidade antecipada, o resultado inteiro é multiplicado por \((1 + r)\), pois cada pagamento rende juros por um período adicional.
Exemplo prático
Suponha que você deposite $1.000 no final de cada ano, durante 10 anos, em uma conta que rende 5% ao ano. Com \(r = 0{,}05\) e \(n = 10\):
$$FV = 1000 \times \frac{(1{,}05)^{10} - 1}{0{,}05} = 1000 \times \frac{1{,}628894627 - 1}{0{,}05} \approx \$12\,577{,}89$$ Você contribuiu com $10.000, portanto os juros ganhos são de cerca de $2.577,89.
Perguntas frequentes
Qual é a diferença entre uma anuidade ordinária e uma anuidade antecipada? Em uma anuidade ordinária, os pagamentos ocorrem no final de cada período; em uma anuidade antecipada, ocorrem no início, dando a cada pagamento um período extra de capitalização e, assim, um valor futuro maior.
E se a taxa de juros for 0%? Sem juros, o valor futuro é simplesmente o pagamento multiplicado pelo número de períodos (\(PMT \times n\)).
Como simular contribuições mensais? Converta a taxa anual em taxa mensal (divida por 12) e defina n como o número total de meses.