O que é a depreciação por unidades produzidas?
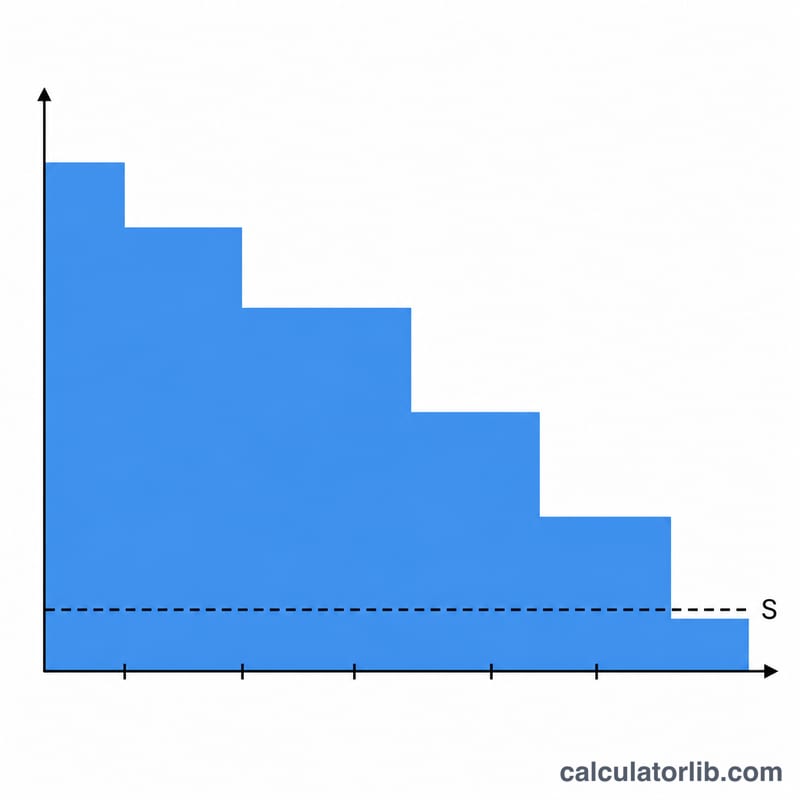
O método da atividade, ou de unidades produzidas, distribui o custo de um ativo com base no quanto ele é efetivamente utilizado, e não no tempo que passa. É ideal para máquinas, veículos e equipamentos cujo desgaste depende da produção — quilômetros rodados, horas de funcionamento ou unidades fabricadas. Períodos de uso intenso absorvem mais despesa de depreciação, enquanto períodos ociosos absorvem menos, de modo que a despesa acompanha de perto a contribuição do ativo para a produção.
Como usar esta calculadora
Informe o custo do ativo original, o valor residual estimado ao final da vida útil, o total de unidades estimadas que o ativo deve produzir ao longo de sua vida e as unidades produzidas neste período. A calculadora retorna a despesa de depreciação do período, a taxa por unidade, a base depreciável e o valor contábil resultante.
A fórmula explicada
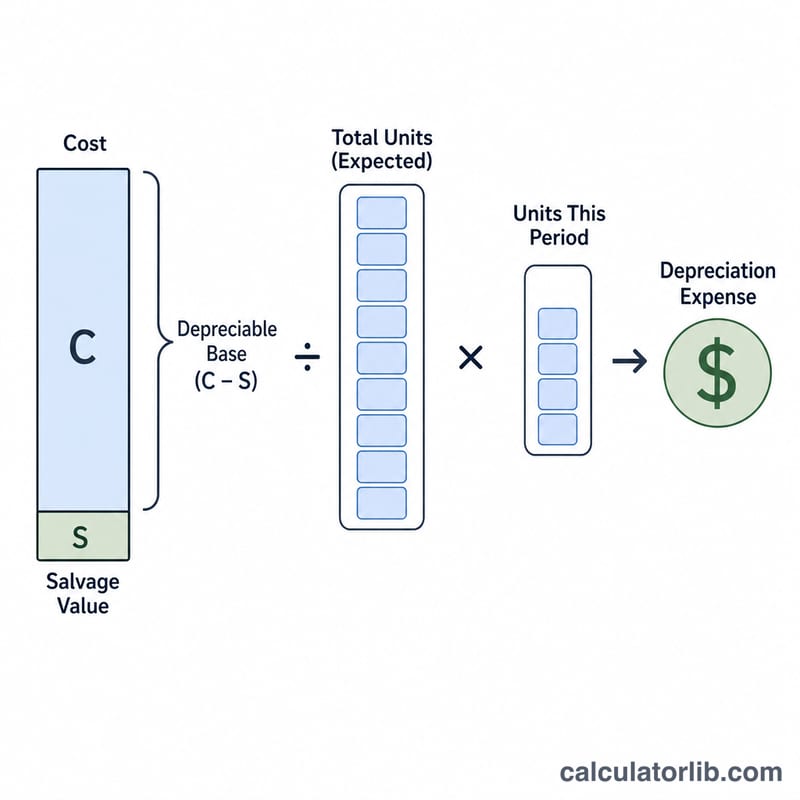
Primeiro, encontre a base depreciável: Custo − Valor residual. Divida esse valor pelo total de unidades estimadas para obter uma taxa de depreciação fixa por unidade. Multiplique essa taxa pelas unidades produzidas no período para obter a despesa de depreciação do período:
$$\text{Depreciação} = \frac{\text{Custo} - \text{Valor Residual}}{\text{Unidades Totais}} \times \text{Unidades Neste Período}$$
Exemplo prático
Uma máquina custa $50.000 com valor residual de $5.000 e deve produzir 100.000 unidades. Base depreciável = $45.000. Taxa = \(45\,000 \div 100\,000 = \$0{,}45\) por unidade. Se ela produzir 12.000 unidades neste período, a depreciação = $$0{,}45 \times 12\,000 = \$5\,400,$$ resultando em um valor contábil de $44.600.
Perguntas frequentes
Quando devo usar o método da atividade em vez do método linear? Use-o quando o uso varia bastante entre os períodos e é ele, e não a passagem do tempo, que determina o desgaste do ativo.
A depreciação total pode exceder a base depreciável? Não. Você deve parar de depreciar assim que a depreciação acumulada atingir Custo − Valor residual, mesmo que mais unidades sejam produzidas.
O valor residual é obrigatório? Se não houver, informe 0; o custo total passa então a ser a base depreciável.