O que é o método de depreciação por atividade?
O método de atividade — também chamado de método das unidades produzidas — distribui o custo de um ativo imobilizado de acordo com o quanto ele é realmente utilizado, e não ao longo do tempo. Em vez de lançar a mesma despesa todos os anos, você calcula a depreciação com base na produção: quilômetros rodados, ciclos de máquina executados, horas de operação ou unidades produzidas. Isso o torna ideal para ativos cujo desgaste depende do uso, como veículos, equipamentos industriais e aeronaves.
Como usar esta calculadora
Informe o Custo do ativo (o que você pagou para adquirir e deixar o ativo pronto para uso), o Valor residual (seu valor estimado no fim da vida útil), as Unidades úteis (vida útil) (total de unidades que se espera que ele produza durante toda a sua vida) e as Unidades usadas no período (atividade durante o período que você está medindo). Escolha a precisão de arredondamento e confira a depreciação por unidade, a depreciação do período e a base depreciável.
A fórmula explicada
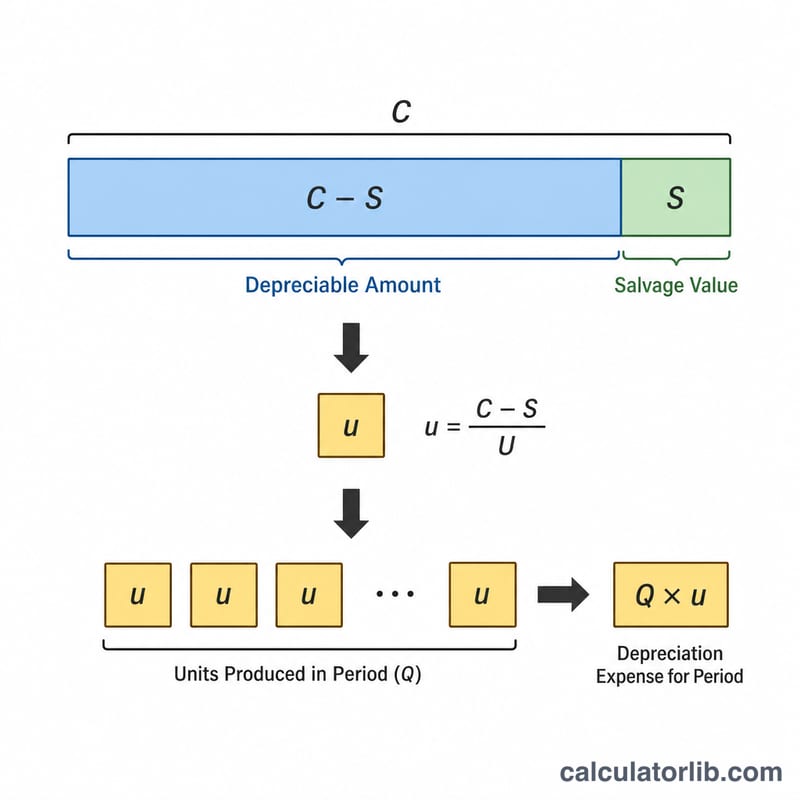
Primeiro, encontre a base depreciável: Custo − Valor residual. Divida-a pelo total de unidades úteis para obter a depreciação por unidade. Multiplique essa taxa pelas unidades usadas no período para obter a despesa de depreciação do período. Os dois campos de unidades devem usar a mesma unidade de medida (quilômetros com quilômetros, ciclos com ciclos).
$$\text{Depreciação} = \frac{\text{Custo} - \text{Valor residual}}{\text{Unidades úteis}} \times \text{Unidades utilizadas}$$$$\text{Por unidade} = \frac{\text{Custo} - \text{Valor residual}}{\text{Unidades úteis}}$$
$$\text{Período} = \text{Unidades utilizadas} \times \text{Por unidade}$$
Exemplo prático
Um caminhão de entregas custa $50.000, com valor residual de $5.000 e vida útil de 90.000 milhas. Base depreciável = \(50\,000 - 5\,000 = \$45\,000\). Por unidade = \(45\,000 \div 90\,000 = \$0{,}50\) por milha. Se o caminhão rodar 15.000 milhas neste período, a depreciação = \(15\,000 \times 0{,}50 = \$7\,500\).
$$\text{Depreciação} = \frac{50\,000 - 5\,000}{90\,000} \times 15\,000 = \$7\,500$$
Principais termos definidos
O método de atividade (unidades produzidas) aloca o custo de um ativo com base no uso real, e não na passagem do tempo. Entender cada termo de entrada e de saída facilita a interpretação do resultado.
- Custo do ativo — O custo total capitalizado para adquirir o ativo e prepará-lo para uso. Inclui o preço de compra mais frete, instalação, impostos e outros custos necessários para colocar o ativo em condições de funcionamento.
- Valor residual — O valor estimado que se espera recuperar quando o ativo for baixado no fim da vida útil, líquido dos custos de baixa. A depreciação nunca é lançada abaixo desse valor.
- Base depreciável — A parcela do custo sujeita à depreciação, calculada como custo menos valor residual: \(\text{Custo} - \text{Valor residual}\). Esse total é distribuído pelas unidades úteis do ativo.
- Unidades úteis (unidades de vida) — A produção total que se espera que o ativo gere durante sua vida, expressa em uma medida relevante, como unidades produzidas, horas-máquina ou quilômetros rodados.
- Unidades usadas no período — A atividade real registrada no período de apuração (por exemplo, unidades fabricadas ou horas de funcionamento), que determina a depreciação daquele período.
- Depreciação por unidade — O custo alocado a cada unidade de atividade: $$\text{Por unidade} = \frac{\text{Custo} - \text{Valor residual}}{\text{Unidades úteis}}$$
- Valor contábil (valor líquido contábil) — O valor do ativo registrado no balanço patrimonial, igual ao custo menos a depreciação acumulada.
- Depreciação acumulada — O total acumulado de toda a despesa de depreciação reconhecida sobre o ativo desde que entrou em operação, apresentado como uma conta redutora do ativo que reduz o custo bruto ao valor contábil.
Perguntas frequentes
E se o valor residual for maior que o custo? A base depreciável fica negativa, o que é inválido — o valor residual nunca deve ser maior que o custo.
O que acontece se as unidades úteis forem zero? A depreciação por unidade fica indefinida, então a calculadora retorna zero e você deve informar um número positivo de unidades úteis.
Esta calculadora acompanha a depreciação acumulada? Não — esta ferramenta calcula um único período. Em uma planilha completa de depreciação, garanta que o uso acumulado nunca leve o valor contábil abaixo do valor residual.