O que esta calculadora de depreciação faz
Esta calculadora mostra quanto valor um ativo perde a cada ano e quanto ele vale no final da sua vida útil. Ela oferece dois dos métodos contábeis mais usados — linha reta e saldo decrescente duplo — e serve para empresas e pessoas físicas na maioria dos países que seguem as práticas contábeis padrão. Você informa quatro dados e ela retorna a depreciação anual, a depreciação total e o valor contábil final.
Os dados que você informa
- Custo do ativo – o preço original de compra do ativo.
- Valor residual – o valor estimado de revenda ou sucata no fim da vida útil.
- Vida útil (anos) – por quantos anos você espera usar o ativo.
- Método de depreciação – escolha Linha reta para valores anuais iguais, ou Saldo decrescente para baixas maiores nos primeiros anos.
As fórmulas utilizadas
Linha reta: a base depreciável (Custo − Valor residual) é dividida igualmente entre os anos:
- Depreciação anual $$D_{\text{anual}} = \frac{\text{Custo do Ativo} - \text{Valor Residual}}{\text{Vida Útil}}$$
- Depreciação total \(= \text{Custo do Ativo} - \text{Valor Residual}\)
- Valor contábil final \(= \text{Valor Residual}\)
Saldo decrescente: a calculadora usa a taxa do saldo decrescente duplo de \(2 \div \text{Vida Útil}\), aplicada ao valor contábil restante a cada ano. Assim que a depreciação de um ano levaria o valor contábil abaixo do valor residual, ela é limitada para que o ativo nunca seja depreciado abaixo do valor residual. O valor de cada ano é listado separadamente.
$$\begin{gathered} D_{t} = BV_{t-1} \times r, \qquad BV_{t} = BV_{t-1} - D_{t} \\[1.5em] \text{onde}\quad \left\{ \begin{aligned} r &= \frac{2}{\text{Vida Útil}} \\ BV_{0} &= \text{Custo do Ativo} \\ BV_{t} &\geq \text{Valor Residual} \end{aligned} \right. \end{gathered}$$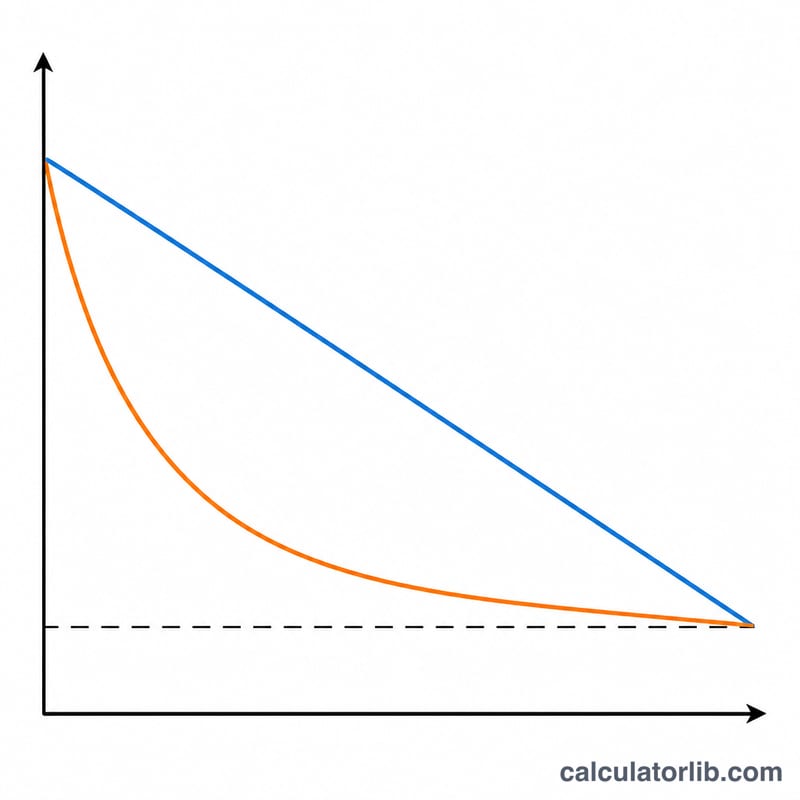
Exemplo prático
Suponha que um ativo custe $10.000, tenha valor residual de $1.000 e vida útil de 5 anos.
- Linha reta: $$(\$10\,000 - \$1\,000) \div 5 = \$1\,800 \text{ por ano}$$ Depreciação total de $9.000; valor contábil final de $1.000.
- Saldo decrescente: taxa \(= 2 \div 5 = 40\%\). Ano 1: $4.000 (valor contábil $6.000), Ano 2: $2.400, Ano 3: $1.440, Ano 4: $864, e o valor restante é limitado para que o valor contábil termine no valor residual de $1.000.
O que o resultado da depreciação significa
O valor da depreciação anual é uma alocação de um custo que você já pagou, não um pagamento. É uma despesa que não afeta o caixa: reduz o lucro apresentado na demonstração de resultados em cada ano da vida útil do ativo, mas nenhum dinheiro sai da empresa quando ela é registrada. A saída de caixa ocorreu uma única vez, na compra do ativo. Por isso o lucro e o fluxo de caixa operacional diferem, e a depreciação é somada de volta quando o fluxo de caixa é obtido a partir do lucro líquido.
O total acumulado correspondente é a depreciação acumulada — uma conta redutora do ativo que cresce a cada período e é apresentada como dedução do custo do ativo no balanço patrimonial. O valor contábil (valor contábil líquido) é simplesmente o que sobra:
$$\text{Valor Contábil} = \text{Custo} - \text{Depreciação Acumulada}$$Por exemplo, um equipamento que custa $60.000 com valor residual de $6.000 e vida útil de 10 anos deprecia
$$D_{\text{anual}} = \frac{\$60\,000 - \$6\,000}{10} = \$5\,400$$por ano pelo método de linha reta — $5.400,00 — de modo que, após quatro anos, a depreciação acumulada é de $21.600 e o valor contábil é
$$\text{Valor Contábil}_4 = \$60\,000 - (4 \times \$5\,400) = \$38\,400$$Valor contábil não é valor de mercado. É um número contábil produzido pelo custo, pela estimativa de valor residual e pela vida útil que você informou, e não diz nada sobre quanto o ativo realmente renderia se fosse vendido. Um notebook de três anos com $277,78 de valor contábil pode valer $600 ou $50 no mercado; uma máquina bem conservada costuma ser vendida por mais que seu valor contábil. Em qualquer dos métodos, o valor contábil deixa de cair ao atingir o valor residual informado — a depreciação é limitada para que o ativo nunca seja reduzido abaixo desse piso, e o valor contábil final informado por esta calculadora é igual ao valor residual sempre que o método esgota por completo a base depreciável.
Como o valor contábil e o valor de venda são independentes, uma baixa do ativo gera um ganho ou perda na baixa contábil, calculado como o valor recebido menos o valor contábil na data da baixa: vender o equipamento acima por $45.000 no Ano 4 gera um ganho de $6.600, enquanto vendê-lo por $30.000 gera uma perda de $8.400. Esse ganho ou perda é uma correção das estimativas de depreciação anteriores, não um resultado operacional separado.
Por fim, estes são valores de depreciação contábil, preparados para fins de demonstrações financeiras. A depreciação dedutível para fins fiscais é definida pelas tabelas prescritas de cada jurisdição e geralmente é diferente: os Estados Unidos usam os períodos de recuperação do MACRS com tabelas de percentuais prescritas (além de dispositivos como a dedução imediata da Section 179 e a bonus depreciation), o Reino Unido usa capital allowances, incluindo a annual investment allowance e writing-down allowances, em vez de vidas úteis por ativo, e outros países publicam suas próprias taxas e classes de ativos. O valor residual, por exemplo, é totalmente ignorado no MACRS. Não use um número desta calculadora em uma declaração de imposto; ele é um valor para relatórios e planejamento, e a diferença entre a depreciação contábil e a fiscal é o que cria os saldos de imposto diferido.
Principais termos de depreciação definidos
- Custo do ativo (custo capitalizado) — o valor total reconhecido para o ativo: preço de compra mais os custos para deixá-lo pronto para uso, como frete, tributos não recuperáveis, instalação e testes iniciais. Este é o campo assetCost. Juros de financiamento e reparos de rotina normalmente são lançados como despesa em vez de capitalizados.
- Valor residual (valor de sucata) — o valor estimado recuperável no fim da vida útil, líquido dos custos de baixa. É o campo salvageValue e funciona como piso do valor contábil nos dois métodos. Informe 0 se você espera que o ativo não tenha valor ao ser desativado.
- Vida útil — o número de períodos em que se espera que o ativo seja usado por este proprietário, não sua vida física total. É o campo usefulLife, lido aqui em anos, e também define a taxa do saldo decrescente.
- Base depreciável — \(\text{Custo} - \text{Residual}\): o valor total que será lançado como despesa ao longo da vida útil. É o numerador da fórmula de linha reta e a depreciação acumulada máxima em qualquer dos métodos.
- Despesa anual de depreciação — o valor lançado contra o lucro em um ano. Na linha reta é constante; no saldo decrescente muda a cada ano, de modo que um único valor "anual" descreve apenas o primeiro ano.
- Depreciação acumulada — o total acumulado de toda a depreciação lançada sobre o ativo até o momento. É uma conta redutora do ativo: tem saldo credor e é subtraída do custo no balanço patrimonial, em vez de ser apresentada como passivo.
- Valor contábil / valor contábil líquido — custo menos depreciação acumulada, ou seja, a parcela ainda não consumida do custo do ativo. O valor contábil final informado por esta calculadora é o saldo restante no fim da vida útil, que é igual ao valor residual sempre que o método deprecia o ativo até o fim.
- Método de linha reta — distribui a base depreciável de forma uniforme: \(D = (\text{Custo} - \text{Residual}) / \text{Vida}\). Selecione straightLine para isso. É a escolha mais comum para ativos que prestam um serviço aproximadamente constante a cada ano, como edifícios e móveis.
- Saldo decrescente e taxa do saldo decrescente duplo — um método acelerado que aplica uma taxa constante ao valor contábil em queda. A opção decliningBalance aqui usa a taxa do saldo decrescente duplo \(r = 2 / \text{Vida}\): 40% para um ativo de 5 anos, 20% para um ativo de 10 anos. O valor residual é excluído do cálculo do Ano 1 e entra apenas como o limite que restringe os anos seguintes.
- Convenção de meio ano — uma convenção fiscal e de política contábil que trata todo ativo como se tivesse entrado em operação no meio do ano, de modo que só meio ano de depreciação é lançado no primeiro e no último ano (ela está incorporada às tabelas do MACRS dos EUA). Esta calculadora não a aplica: todos os anos, inclusive o primeiro, recebem uma cobrança de ano inteiro. Divida o valor do Ano 1 pela metade por conta própria se sua política ou jurisdição exigir a convenção.
- Impairment (perda por redução ao valor recuperável) — uma baixa separada e não programada, registrada quando o valor recuperável de um ativo cai abaixo do seu valor contábil, por exemplo após danos ou obsolescência. O impairment é motivado por eventos, e não pelo tempo, não é modelado por esta calculadora e, após um impairment, o valor contábil restante e a vida útil revisada devem ser informados novamente para continuar depreciando corretamente.
Perguntas frequentes
Qual método devo escolher? A linha reta distribui o custo de forma uniforme e serve para ativos que se desgastam de maneira constante. O saldo decrescente concentra a despesa no início e serve para ativos como computadores ou veículos, que perdem valor mais rápido nos primeiros anos.
Por que o saldo decrescente às vezes para antes? A calculadora para quando o valor contábil atinge o valor residual, pois um ativo não pode ser depreciado abaixo da sua estimativa de valor residual.
O valor residual afeta o saldo decrescente? Sim — ele define o piso. A taxa percentual ignora o valor residual durante o cálculo, mas o último ano é ajustado para que o valor contábil nunca fique abaixo dele.