O que é a depreciação bônus?
Esta calculadora se aplica aos Estados Unidos. A depreciação bônus (bonus depreciation) é um incentivo fiscal federal que permite a uma empresa deduzir um percentual elevado do custo de um bem qualificado no ano em que ele é colocado em uso, em vez de distribuir a dedução ao longo de todo o período de recuperação do ativo. Ela foi ampliada pela Tax Cuts and Jobs Act e está sendo reduzida gradualmente: 100% (2017–2022), 80% (2023), 60% (2024), 40% (2025) e 20% (2026), sujeita a mudanças legislativas. Sempre confirme a alíquota e a elegibilidade do ano corrente com um profissional de impostos.
Como usar a calculadora
Informe o custo total do ativo qualificado e a alíquota de depreciação bônus aplicável (em porcentagem). A ferramenta retorna a dedução bônus do primeiro ano e a base depreciável restante, que será recuperada pelas regras normais do MACRS.
A fórmula explicada
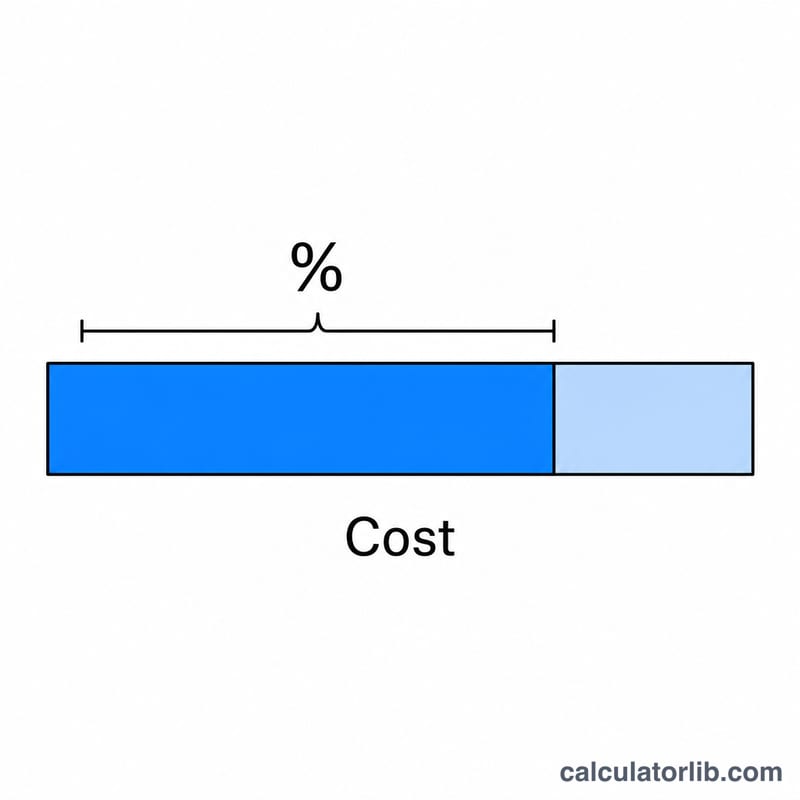
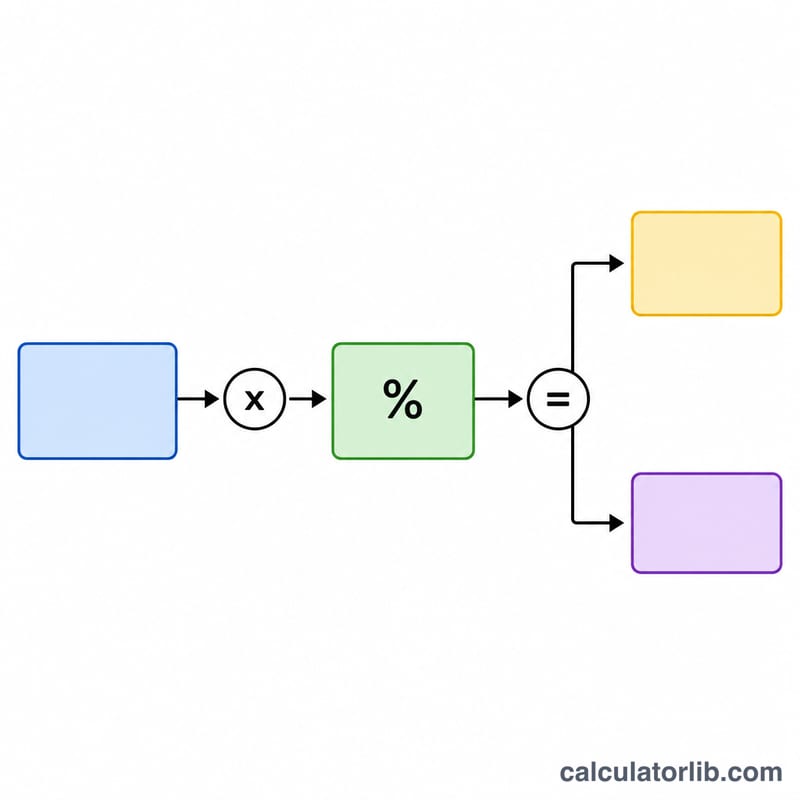
A dedução é simplesmente o custo do ativo multiplicado pela alíquota bônus: $$\text{Dedução Bônus} = \text{Custo do Ativo} \times \frac{\text{Taxa (\%)}}{100}$$. O que não for deduzido no primeiro ano é a base restante: $$\text{Base Remanescente} = \text{Custo do Ativo} \times \left(1 - \frac{\text{Taxa (\%)}}{100}\right)$$. Esse valor restante é depreciado ao longo do período de recuperação do bem.
Exemplo prático
Suponha que você compre um equipamento por $100.000 em um ano com alíquota bônus de 60%. A dedução bônus do primeiro ano é $$\$100\,000 \times 0{,}60 = \$60\,000$$. A base depreciável restante é $$\$100\,000 \times (1 - 0{,}60) = \$40\,000$$, que você deprecia normalmente nos anos seguintes.
Interpretando seu resultado
A dedução bônus exibida é o valor que você pode subtrair da renda tributável do ano corrente referente ao ativo qualificado, antecipando a baixa contábil para o ano em que o bem é colocado em uso, em vez de distribuí-la igualmente ao longo da vida útil do ativo. Uma dedução maior no primeiro ano reduz a renda tributável deste ano (e potencialmente transfere mais renda para anos posteriores, nos quais o ativo geraria depreciação).
A base restante continua sob o MACRS. A depreciação bônus não elimina o restante do custo do ativo; ela apenas antecipa parte dele. A base restante (custo menos a dedução bônus) é depreciada normalmente pelo Modified Accelerated Cost Recovery System ao longo do período de recuperação do bem (por exemplo, 5 ou 7 anos para a maioria dos equipamentos). Assim, sua dedução total ao longo da vida do ativo não muda; a depreciação bônus altera apenas o momento da dedução.
Interação com a Section 179. A despesa imediata da Section 179 e a depreciação bônus são dispositivos distintos que podem ser combinados. A ordem usual é: primeiro aplicar qualquer opção pela Section 179 (sujeita ao seu limite em dólares e ao limite de renda tributável, já que a Section 179 não pode gerar prejuízo), depois aplicar a depreciação bônus à base restante e, por fim, aplicar o MACRS regular ao que sobrar. Como a depreciação bônus não tem limite de renda tributável e pode gerar um prejuízo operacional líquido, as empresas frequentemente combinam os dois para planejar o tamanho da dedução do ano corrente.
A economia real de impostos depende da sua alíquota marginal. Uma dedução reduz a renda tributável, não o imposto na proporção de um para um. O benefício em caixa equivale aproximadamente à dedução multiplicada pela sua alíquota marginal aplicável. Por exemplo, uma dedução bônus de $60.000 para uma empresa tributada à alíquota federal corporativa de 21% gera uma redução de imposto federal de aproximadamente $12.600; os sócios de pass-through usariam, em vez disso, sua alíquota marginal individual, e os impostos estaduais (nos estados que seguem as regras de bônus) podem gerar economia adicional.
Estas são informações educacionais gerais sobre como a depreciação bônus é calculada e usada; não constituem aconselhamento tributário pessoal. Elegibilidade, alíquotas aplicáveis, conformidade estadual e a interação com a Section 179 e outras regras dependem dos seus fatos específicos. Consulte um profissional de impostos qualificado ou a orientação relevante do IRS antes de reivindicar uma dedução.
Perguntas frequentes
Quais bens se qualificam? Em geral, bens tangíveis com período de recuperação MACRS de 20 anos ou menos, certos softwares e melhorias qualificadas em imóveis (qualified improvement property). As regras variam, portanto verifique a elegibilidade.
A depreciação bônus é a mesma coisa que a Section 179? Não. A Section 179 tem limites anuais em dólares e limites de renda; a depreciação bônus não tem limite de renda e pode gerar prejuízo. Elas podem ser combinadas.
Posso optar por não utilizá-la? Sim. A depreciação bônus é automática, mas você pode optar por não aplicá-la por classe de ativo. Esta estimativa não constitui aconselhamento tributário.